

Le transport routier structure une large partie de l’économie française. Derrière chaque palette livrée, chaque flux e‑commerce et une grande part des approvisionnements industriels se trouvent des sociétés de transport routier qui organisent, optimisent et sécurisent les trajets, sur tout le territoire et à l’international.
Parmi plus de 45 000 entreprises, quelques acteurs pèsent lourd par leur chiffre d’affaires, leur maillage territorial, leur capacité d’innovation et leur rôle dans la transition énergétique. Certains dominent le fret longue distance, d’autres se concentrent sur la logistique sous température dirigée ou sur les flux urbains… et les différences entre ces modèles réservent plusieurs enseignements pour 2025 et 2026.
| Critère clé | Ce qu’il faut savoir | Pourquoi c’est important |
|---|---|---|
| Spécialisation du transport | Général, frigorifique, matières dangereuses, express, international… | Permet d’identifier l’acteur idéal selon le type de marchandise. |
| Couverture géographique | Locale, nationale ou européenne. | Garantit la capacité à gérer des flux courts ou longue distance. |
| Taille de la flotte | Petits transporteurs (10-50 véhicules) à grands groupes (500+). | Indique la capacité à absorber des volumes importants ou urgents. |
| Solutions digitales | Suivi en temps réel, optimisation, traçabilité. | Améliore la transparence et réduit les délais de gestion. |
| Engagement environnemental | Flotte éco‑responsable, biocarburants, optimisation des tournées. | Critère de plus en plus décisif pour les chargeurs et partenaires. |
Sociétés de transport routier en France : un secteur structurant de l’économie
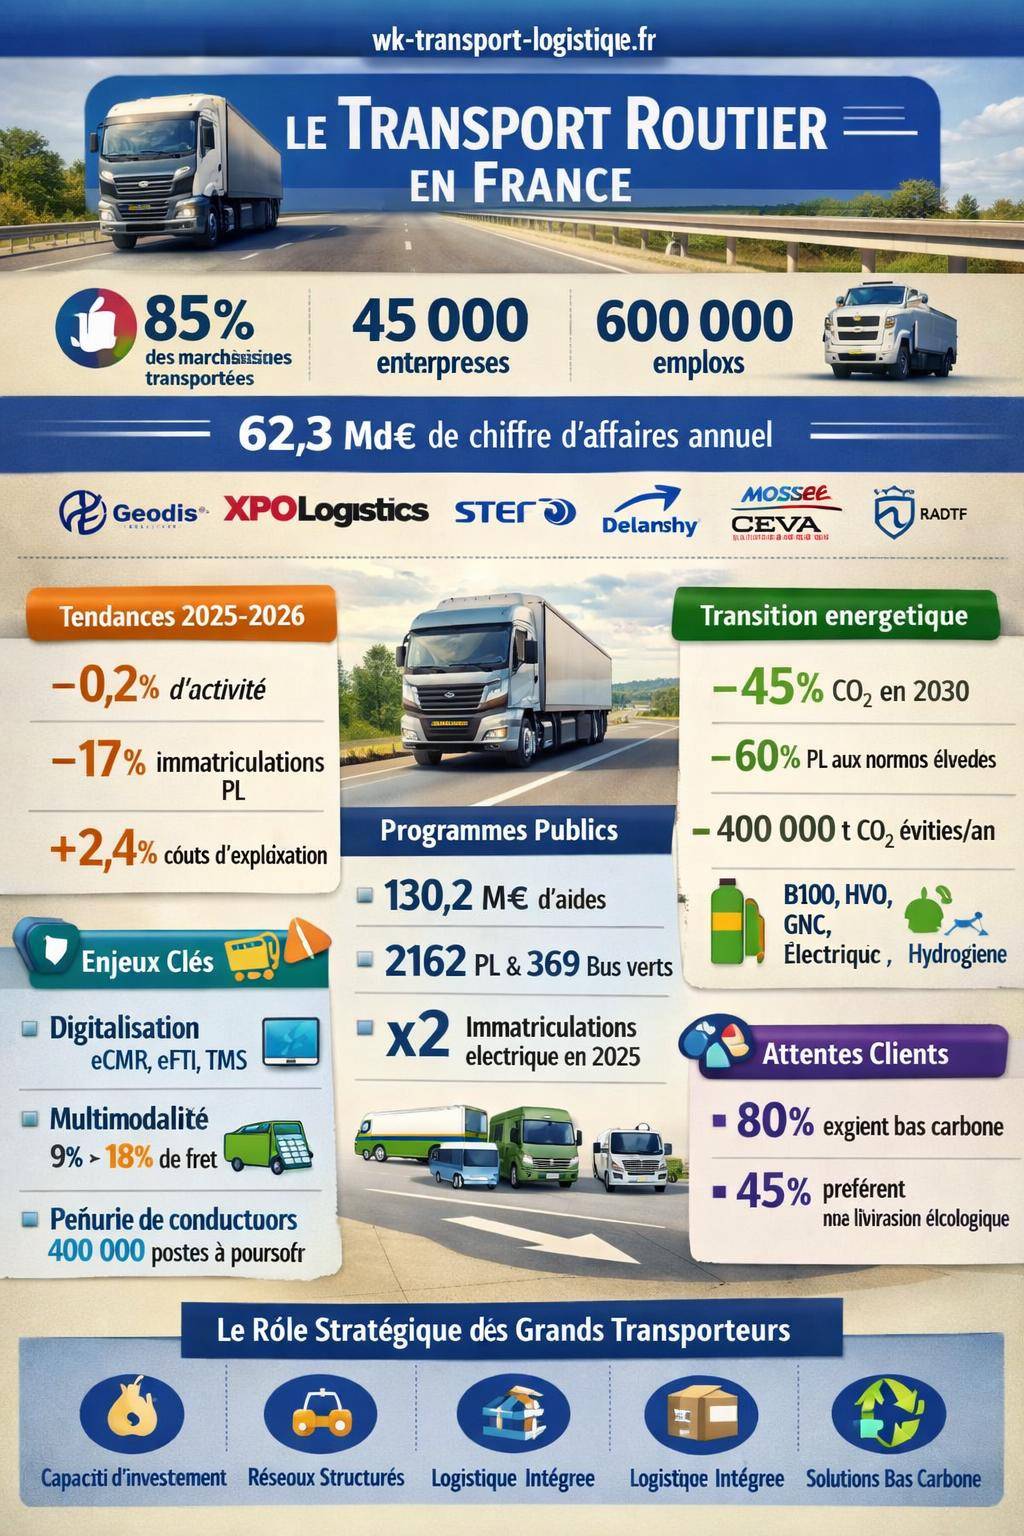
Le transport routier de marchandises reste le pilier de la logistique en France. En volume, il représente près de 85 % du transport de marchandises et mobilise un tissu dense de PME, d’ETI et de grands groupes. Cette activité irrigue l’industrie, la distribution, l’e‑commerce, l’agroalimentaire et une grande part du commerce international.
On recense environ 45 000 entreprises de transport routier en France, générant près de 600 000 emplois directs. Les métiers couvrent aussi bien la traction longue distance que la logistique contractuelle, la messagerie, le groupage, le transport dédié ou encore le déménagement. En 2022, le chiffre d’affaires global du secteur « fret et déménagement » atteignait près de 62,3 milliards d’euros, sans compter les 8 milliards d’euros liés au transport routier de voyageurs.
Sur le plan macroéconomique, les dépenses de transport routier représentent plus des deux tiers des dépenses totales de transport en 2023. Le secteur s’inscrit donc au cœur de la compétitivité des entreprises françaises, mais aussi des enjeux de transition énergétique, de réorganisation logistique et de résilience face aux chocs géopolitiques.
Panorama des principaux acteurs du transport routier en France
Le marché français du transport routier se structure autour d’un top d’acteurs majeurs aux profils variés. Certains sont des logisticiens intégrés présents sur toute la chaîne de valeur, d’autres se spécialisent sur des niches : froid, FTL/LTL, urbain, transport dédié ou international.
Parmi les principaux groupes actifs sur le marché français, on retrouve notamment :
- Geodis
- XPO Logistics Europe
- STEF
- Groupe Delanchy
- Groupe Mousset
- CEVA Logistics
- RATP pour le volet licences de transport (5200 licences)
Ces entreprises se distinguent par leur taille, la diversité de leurs prestations (transport de lots complets, groupage, messagerie, logistique contractuelle, pilotage supply chain, solutions urbaines) et leur capacité à investir dans le digital et les
| Acteur | Positionnement principal | Forces clés | Dimension internationale |
|---|---|---|---|
| Geodis | Logistique intégrée, transport routier, fret international | Réseau mondial, solutions contractuelles, capacité d’ingénierie logistique | Très développée (Europe, monde) |
| XPO Logistics Europe | Transport de lots complets et partiels, réseaux de palettisés | Maillage européen, optimisation des flux, services B2B | Forte présence européenne |
| STEF | Transport frigorifique et logistique sous température dirigée | Expertise froid, agroalimentaire, respect de la chaîne du froid | Réseau européen spécialisé |
| Groupe Delanchy | Froid, distribution alimentaire, produits frais | Spécialisation produits de la mer, livraisons de nuit, flotte adaptée | Ancrage France + flux internationaux ciblés |
| Groupe Mousset | Transport dédié, agroalimentaire, animaux vivants | Offres sur-mesure, expertise filières agricoles | Présence européenne sélective |
| CEVA Logistics | Logistique contractuelle, freight management, routier | Intégration multi‑modal, supply chain globale | Etendue mondiale |
Top acteurs du transport routier : fiches de synthèse
Geodis : logistique intégrée et réseau mondial
Geodis figure parmi les plus grands prestataires de transport et logistique opérant en France. La société se positionne comme un intégrateur de solutions, de la conception de schémas logistiques à la distribution finale, avec une forte présence dans le transport routier domestique et international.
Son réseau regroupe des plateformes, des hubs de cross-docking, des entrepôts multi-clients et des sites de logistique contractuelle. Geodis manipule des flux d’industries variées : automobile, retail, e‑commerce, santé, high-tech, industrie lourde. L’entreprise développe aussi des solutions de pilotage numérique des flux avec suivi temps réel, contrôle des niveaux de service et optimisation des plans de transport.
« En structurant nos flux européens autour de hubs Geodis, nous avons réduit les ruptures de charge, amélioré nos délais et rationalisé nos coûts logistiques. » – Témoignage type d’un chargeur industriel

XPO Logistics Europe : lots complets, partiels et réseaux palettisés
XPO Logistics Europe se distingue par une forte expertise dans le transport de lots complets (FTL) et partiels (LTL), ainsi que dans le transport palettisé régulier entre sites industriels, plateformes logistiques et distributeurs.
Transport et logistique : quels risques juridiques pour les prestataires ?Le groupe s’appuie sur un maillage dense en Europe avec des liaisons régulières, une planification fine des charges et une utilisation poussée des outils de gestion de flotte et de traçabilité. XPO se positionne également sur des services à valeur ajoutée : affrètement, transports dédiés, contrats longues durées, et solutions de transport pour e‑commerce B2B.
STEF : spécialiste du froid et de la chaîne alimentaire
STEF se concentre sur le transport frigorifique et la logistique sous température dirigée. Le groupe dessert les industriels de l’agroalimentaire, la grande distribution, la restauration hors foyer et les spécialistes du surgelé.
La maîtrise des températures, la fiabilité des délais et la capacité à gérer des pics saisonniers (fêtes, promotions, périodes touristiques) structurent son offre. Les entrepôts, plateformes de groupage et flottes de véhicules sont conçus pour préserver la chaîne du froid de bout en bout, en conformité avec les réglementations sanitaires.
« La continuité de la chaîne du froid repose sur une organisation millimétrée : planification des tournées, contrôle permanent des températures et procédures de traçabilité rigoureuses. » – Extrait d’un retour d’expérience logistique dans le froid
Groupe Delanchy : expertise produits frais et mer
Le Groupe Delanchy opère principalement sur le segment des produits frais, et plus particulièrement des produits de la mer. Son réseau de transport et de plateformes couvre les grands ports, les zones de production et les bassins de consommation.
L’entreprise mise sur des tournées de nuit et une capacité à livrer tôt le matin les marchés, plateformes de gros et magasins. La gestion fine des délais, la régularité et la spécialisation sur les flux sensibles en température renforcent la valeur ajoutée pour les clients de la filière halieutique et des produits ultra-frais.
Groupe Mousset : transport dédié et filières agricoles
Le Groupe Mousset est reconnu pour son positionnement sur le transport dédié et les filières agroalimentaires et agricoles. L’entreprise pilote des flottes attachées à des clients précis, avec des schémas construits sur mesure pour coller aux contraintes de production et de distribution.
Le groupe intervient notamment sur le transport d’animaux vivants, de matières premières agricoles, de produits agroalimentaires et d’équipements liés aux exploitations. Ce positionnement exige une expertise réglementaire poussée et une gestion rigoureuse du bien-être animal, des délais et de la biosécurité.
CEVA Logistics : de la route à la supply chain globale
CEVA Logistics opère à l’échelle mondiale avec une offre couvrant le freight management (route, air, mer, rail) et la logistique contractuelle. En France, ses activités routières s’intègrent dans des schémas multi‑modaux et des contrats d’externalisation logistique pour de grands donneurs d’ordre.
La force de CEVA réside dans sa capacité à piloter des chaînes logistiques complexes, combinant entrepôts, transport routier, transport aérien ou maritime et solutions informatiques pour la visibilité bout en bout. Cette approche contribue à aligner les enjeux de transport avec les objectifs de disponibilité produit, de coûts et de performance environnementale.
Poids économique et concentration du transport routier en France
Les sociétés de transport routier se répartissent entre grands groupes, ETI et PME/TPE. La base du tissu entrepreneurial reste très fragmentée, avec une multitude de petites structures et d’artisans, tandis que les grands acteurs captent une part significative de la valeur sur des segments à forte intensité capitalistique.
En 2022, le secteur du fret et déménagement a généré 62,3 milliards d’euros de chiffre d’affaires pour une valeur ajoutée de 21,2 milliards d’euros. Ce ratio illustre la dépendance au capital (véhicules, entrepôts, systèmes d’information) et à la main-d’œuvre. Le segment voyageurs (autocars, autobus) apporte 8 milliards d’euros de chiffre d’affaires et 3,1 milliards d’euros de valeur ajoutée.
Les grandes sociétés structurent les flux longue distance, les schémas européens et la logistique avancée, alors que les PME restent très présentes sur la distribution régionale, la messagerie, les navettes sites à sites et certaines niches de proximité.
Évolution de la demande : tendances 2025‑2026 pour les sociétés de transport
Les prévisions économiques indiquent une croissance modérée en France en 2025, avec une hausse du PIB de l’ordre de 0,8 %. Pourtant, l’activité de transport routier afficherait une évolution légèrement négative, autour de -0,2 %. Cette divergence traduit la poursuite des arbitrages logistiques, la rationalisation des flux et les effets de la conjoncture sur certains secteurs clients.
La période reste marquée par une baisse des immatriculations de poids lourds en 2025, évaluée à environ -17 %. Les transporteurs ajustent leurs investissements, notamment face aux coûts de détention des véhicules et aux incertitudes sur les technologies énergétiques à privilégier (diesel optimisé, biocarburants, GNC, électrique, hydrogène).
« Nous observons une réorganisation des flux, avec moins de trajets à vide, plus de mutualisation et une montée en puissance des plateformes de consolidation. » – Analyse d’un directeur logistique d’un chargeur européen
Les prévisions pour 2026 laissent présager une croissance modérée de la demande. Les grands acteurs positionnés sur les segments porteurs (e‑commerce, pharma, agroalimentaire, logistique contractuelle) disposent d’un levier de croissance, tandis que les sociétés plus exposées à des marchés en recul doivent renforcer leur agilité commerciale.
Coûts d’exploitation : pression sur les marges des transporteurs
Les coûts d’exploitation constituent un enjeu central pour les sociétés de transport routier. Les années 2025 et 2026 s’annoncent sous le signe d’une hausse généralisée des charges, en particulier hors carburant.
En 2025, les évolutions moyennes anticipées sont les suivantes :
- Personnel de conduite : +2 %
- Maintenance : +2,5 %
- Matériel et assurance : +4,3 %
- Charges de structure : +2 %
- Inflation hors carburant : environ +5,5 %
Pour 2026, les projections indiquent encore une hausse des coûts hors carburant de +2,4 %. Les salaires et indemnités progresseraient d’environ +1 %, tandis que la maintenance grimperait de +1,3 % et les péages de +0,9 %. Le coût du matériel resterait orienté à la hausse, autour de +3,5 %, avec une tendance de +4 % sur le coût de détention des véhicules, notamment pour les motorisations alternatives.
« La hausse conjointe des coûts de main-d’œuvre, de maintenance et du matériel impose une renégociation régulière des grilles tarifaires pour maintenir la viabilité des contrats. » – Opinion d’un expert en économie du transport
Les grandes sociétés disposent d’outils plus sophistiqués pour mutualiser les moyens, structurer des plans de transport optimisés et amortir ces hausses. Néanmoins, la pression concurrentielle reste forte, en particulier lorsqu’elles se confrontent à des PME plus flexibles sur certains segments.
Transition énergétique : comment les grands transporteurs s’adaptent
Les objectifs européens fixent le cadre : réduction de 45 % des émissions de CO₂ d’ici 2030 puis de 90 % à l’horizon 2040 pour les véhicules lourds. Le transport routier représente entre 5,7 % et 7,5 % des émissions nationales de gaz à effet de serre, et environ 30 % des émissions totales de transport en France.
Les progrès déjà réalisés ne sont pas négligeables : sur 25 ans, la baisse des principaux polluants atteint 74 %. Plus de 60 % des poids lourds en circulation répondent à des normes environnementales élevées. Chaque année, les actions de modernisation de flotte et d’optimisation des trajets évitent près de 400 000 tonnes de CO₂.
Mix énergétique des grandes flottes
Pour atteindre les objectifs, les sociétés de transport diversifient leur mix énergétique :
- B100 (ester méthylique de colza pur) pour une substitution partielle du diesel sur certains trajets régionaux.
- HVO (huile végétale hydrotraitée) compatible avec de nombreux moteurs existants.
- GNC (gaz naturel comprimé) et éventuellement bioGNC pour des lignes régulières et les flux urbains.
- Électrique pour la distribution urbaine, les tournées de nuit, les zones à faibles émissions.
- Hydrogène pour des applications encore en phase de déploiement progressif.
Des dispositifs publics accompagnent ce mouvement. Le programme E‑Trans a mobilisé plus de 130,2 millions d’euros de financement. Les programmes Advenir ont soutenu 674 projets, dont l’équipement de flottes de 2162 poids lourds et 369 autocars et autobus en motorisations électriques ou hybrides. En 2025, les immatriculations de poids lourds électriques seraient multipliées par deux, tandis que celles d’autocars/autobus progressent de +50 %.
Contraintes et choix stratégiques pour les grands transporteurs
La transition énergétique impose des choix structurants : renouvellement de flotte accéléré, investissement dans les infrastructures de recharge ou d’avitaillement, adaptation des schémas d’exploitation et renégociation des contrats avec les chargeurs.
Les sociétés leaders segmentent leurs stratégies : véhicules électriques pour les courtes et moyennes distances urbaines, biocarburants et GNC pour les liaisons régionales, tests d’hydrogène sur certaines lignes pilotes. Les chargeurs exigent de plus en plus de reporting carbone et d’engagements chiffrés, surtout dans les secteurs soumis à une forte pression RSE.
« Près de 80 % des chargeurs exigent désormais des solutions bas carbone et des indicateurs d’émissions dans les appels d’offres transport. » – Synthèse d’études récentes sur les pratiques des donneurs d’ordre
Innovations logistiques : digitalisation et multimodalité
Les sociétés de transport routier les plus avancées misent sur la digitalisation et la multimodalité pour maintenir leur compétitivité. Ces deux leviers soutiennent la productivité, la fiabilité et la performance environnementale.
Digitalisation : eFTI, eCMR et pilotage temps réel
L’obligation progressive des documents électroniques eFTI et la généralisation de l’eCMR (lettre de voiture électronique) transforment la gestion opérationnelle. Les transporteurs modernisent leurs systèmes de gestion du transport (TMS), de gestion de flotte (FMS) et de traçabilité.
Optimiser le stockage dans un entrepôt de transportLes grands groupes utilisent déjà des plateformes digitales pour :
- Planifier les tournées en temps réel en fonction du trafic et des contraintes clients.
- Suivre la consommation énergétique des véhicules et les émissions associées.
- Automatiser la facturation et la gestion documentaire.
- Partager des indicateurs de performance (OTIF, délais, taux de remplissage) avec les chargeurs.
Multimodalité et remontée du fret ferroviaire
La multimodalité revient au centre des stratégies de grands transporteurs. Les objectifs nationaux de fret ferroviaire prévoient une progression de la part du rail de 9 % en 2019 à 18 % en 2030 puis 25 % à l’horizon 2050. Des investissements potentiels de l’ordre de 4,5 milliards d’euros sont évoqués pour développer lignes, terminaux et services combinés.
Les grands groupes positionnés sur le combiné rail‑route se placent comme orchestrateurs de la chaîne. La route assure le pré-acheminement et le post-acheminement, tandis que le rail prend en charge la partie centrale du trajet sur les grands corridors. Cette organisation réduit les émissions par tonne‑kilomètre tout en conservant la flexibilité du dernier kilomètre routier.
Attentes des clients et évolution des services proposés
Les attentes des donneurs d’ordre se transforment. Selon les dernières tendances, près de 45 % des clients préfèrent une livraison présentée comme écologique, et environ 80 % des chargeurs exigent des solutions bas carbone. Parallèlement, la demande de livraison rapide reste en hausse, y compris sur les segments B2B.
Les grandes sociétés de transport adaptent leurs offres en ajoutant des briques de services :
- Option de transport « bas carbone » basée sur un mix énergétique spécifique.
- Suivi en ligne des émissions liées aux expéditions.
- Services de livraison express, livraison de nuit ou créneaux horaires garantis.
- Solutions logistiques intégrées : préparation de commande, co‑packing, retours.
« Les clients recherchent des solutions rapides, mais aussi cohérentes avec leurs engagements RSE. Les transporteurs qui alignent ces deux dimensions renforcent leur attractivité. » – Regard d’un consultant en supply chain
Cette montée des exigences renforce l’écart entre les transporteurs fortement structurés (offre multimodale, reporting avancé, cellule d’ingénierie logistique) et les acteurs plus traditionnels qui se concentrent surtout sur la traction.
Ressources humaines : pénurie de conducteurs et défis sociaux
Le secteur fait face à une pénurie structurelle de conducteurs à l’échelle européenne. On recense environ 400 000 postes de conducteurs manquants dans l’Union européenne. Sans action, le risque atteint jusqu’à 60 % de postes non pourvus d’ici 2026.
En France, les sociétés de transport routier subissent à la fois des difficultés de recrutement et un vieillissement de la population de conducteurs. La hausse du coût horaire de main-d’œuvre, estimée à +2 % en 2025, s’ajoute aux autres pressions sur les coûts d’exploitation.
Les grands groupes disposent de plus de leviers pour structurer des parcours professionnels (évolution vers la formation, l’exploitation, la gestion de flotte, la relation client). Toutefois, la concurrence sur le marché du travail reste vive, notamment dans certaines régions où l’offre de conducteurs se raréfie.
Contexte international : libéralisation, maritime et incertitudes
Les sociétés de transport routier françaises évoluent dans un environnement international mouvant. La libéralisation du rail en France ouvre la voie à de nouveaux opérateurs ferroviaires qui proposent des solutions combinées avec la route. Les grands transporteurs ajustent leur positionnement pour rester au centre des schémas multimodaux.
La régulation FuelEU Maritime vise une réduction de 80 % de l’intensité carbone des carburants maritimes à l’horizon 2050. Les flux maritimes et routiers sont étroitement liés : les évolutions sur le maritime influencent la localisation des hubs, les rotations portuaires et les schémas d’acheminement routier.
Les incertitudes géopolitiques pèsent également sur le secteur : fluctuations des coûts de l’énergie, tensions sur certaines chaînes d’approvisionnement, évolution des réglementations douanières. Les transporteurs disposant d’un réseau international solide et de capacités de pilotage de risque gardent une marge de manœuvre plus large.
Choisir une société de transport routier en France : critères et bonnes pratiques
Pour sélectionner un prestataire, les chargeurs analysent désormais un ensemble de critères plus large que le seul tarif. La qualité de service, la fiabilité, la capacité à absorber des pics d’activité, l’empreinte environnementale et le niveau d’intégration logistique entrent en ligne de compte.
| Critère | Question à poser au transporteur | Enjeux associés |
|---|---|---|
| Réseau et couverture | Quelles sont les liaisons régulières, les hubs et les délais standard ? | Fiabilité des délais, continuité de service, capillarité géographique |
| Spécialisation métier | Avez-vous une expertise dans mon secteur (froid, pharma, industriel) ? | Gestion des contraintes réglementaires et opérationnelles spécifiques |
| Performance carbone | Quel est votre mix énergétique et vos indicateurs d’émissions ? | Alignement avec la stratégie RSE et les obligations réglementaires |
| Digitalisation | Proposez-vous suivi temps réel, eCMR, tableaux de bord en ligne ? | Visibilité, réactivité, simplification administrative |
| Solidité financière | Comment gérez-vous la hausse des coûts et la modernisation de la flotte ? | Pérennité du partenariat, capacité d’investissement |
| RH et qualité sociale | Quels dispositifs pour fidéliser vos conducteurs ? | Stabilité opérationnelle, image de marque, qualité de service |
« Le bon transporteur n’est pas seulement celui qui propose un tarif compétitif ; il doit aussi sécuriser la chaîne logistique, respecter les contraintes réglementaires et accompagner la stratégie bas carbone du chargeur. » – Synthèse de recommandations en achat transport
Les grandes sociétés de transport routier en France disposent d’atouts pour répondre à ces exigences. Elles combinent un réseau étoffé, une palette de services logistiques et une capacité à investir dans la transition énergétique et la digitalisation. Pour suivre les dynamiques globales du secteur et disposer de repères chiffrés mis à jour, les statistiques du transport routier pour 2026 offrent un complément utile.
