
Entre obligations comptables, enjeux fiscaux et pilotage opérationnel, la valorisation des stocks influence directement la performance financière d’une entreprise. Derrière des sigles comme FIFO, LIFO ou CUMP se cachent des choix structurants qui modifient le résultat, le bilan et même certaines décisions de gestion.
En parcourant les méthodes de valorisation des stocks, leurs impacts chiffrés et leurs contraintes réglementaires, des arbitrages se dessinent. Selon le contexte économique, le secteur d’activité et le système d’information utilisé, les conséquences ne suivent pas la même logique.
| Méthode | Principe | Avantages | Idéal pour |
|---|---|---|---|
| FIFO | Les premiers achats sont les premiers sortis du stock. | Valorisation plus proche du marché, méthode intuitive. | Produits périssables ou à rotation rapide. |
| LIFO | Les derniers achats sont les premiers sortis. | Réduit le bénéfice comptable en période d’inflation. | Marchés très volatils (rarement autorisé en compta FR). |
| CMP (Coût Moyen Pondéré) | Moyenne pondérée des coûts après chaque entrée en stock. | Lisse les variations de prix, méthode simple à automatiser. | Entreprises avec grands volumes et prix fluctuants. |
| Valorisation au coût réel | Chaque lot est suivi individuellement. | Haute précision, traçabilité totale. | Industries avec lots uniques ou produits de grande valeur. |
Valorisation des stocks : définition, enjeux et cadre comptable
La valorisation des stocks désigne l’ensemble des méthodes comptables employées pour attribuer une valeur monétaire aux marchandises, matières premières, produits en cours et produits finis présents en entrepôt ou en magasin à une date donnée. Cette évaluation ne relève pas uniquement de la technique comptable, elle conditionne aussi l’analyse de la rentabilité, de la trésorerie et du besoin en fonds de roulement.
La valorisation s’applique à plusieurs catégories : stocks de matières premières, composants, produits semi-finis, produits finis, marchandises destinées à la revente, consommables, emballages. Chaque catégorie suit les mêmes principes généraux mais impose parfois des méthodes spécifiques selon la rotation, le risque d’obsolescence ou la volatilité des prix d’achat.
En France, le Plan Comptable Général (PCG) encadre strictement la valorisation. Les normes IFRS, appliquées par les groupes cotés et certaines grandes entreprises, introduisent des nuances, en particulier sur les méthodes autorisées et le traitement des dépréciations. Les arbitrages comptables doivent rester cohérents dans le temps afin de préserver la comparabilité des comptes.
« La méthode de valorisation retenue influence la présentation fidèle de la situation patrimoniale et du résultat de l’entreprise, sans modifier la réalité physique des stocks. »
Pour relier la théorie aux opérations quotidiennes, la valorisation doit se combiner avec une gestion des stocks en entreprise structurée et une organisation logistique claire : procédures d’entrée et de sortie, numérotation des lots, traçabilité et inventaires réguliers.
Principes de base : coût d’entrée, coût de production et valeur nette réalisable
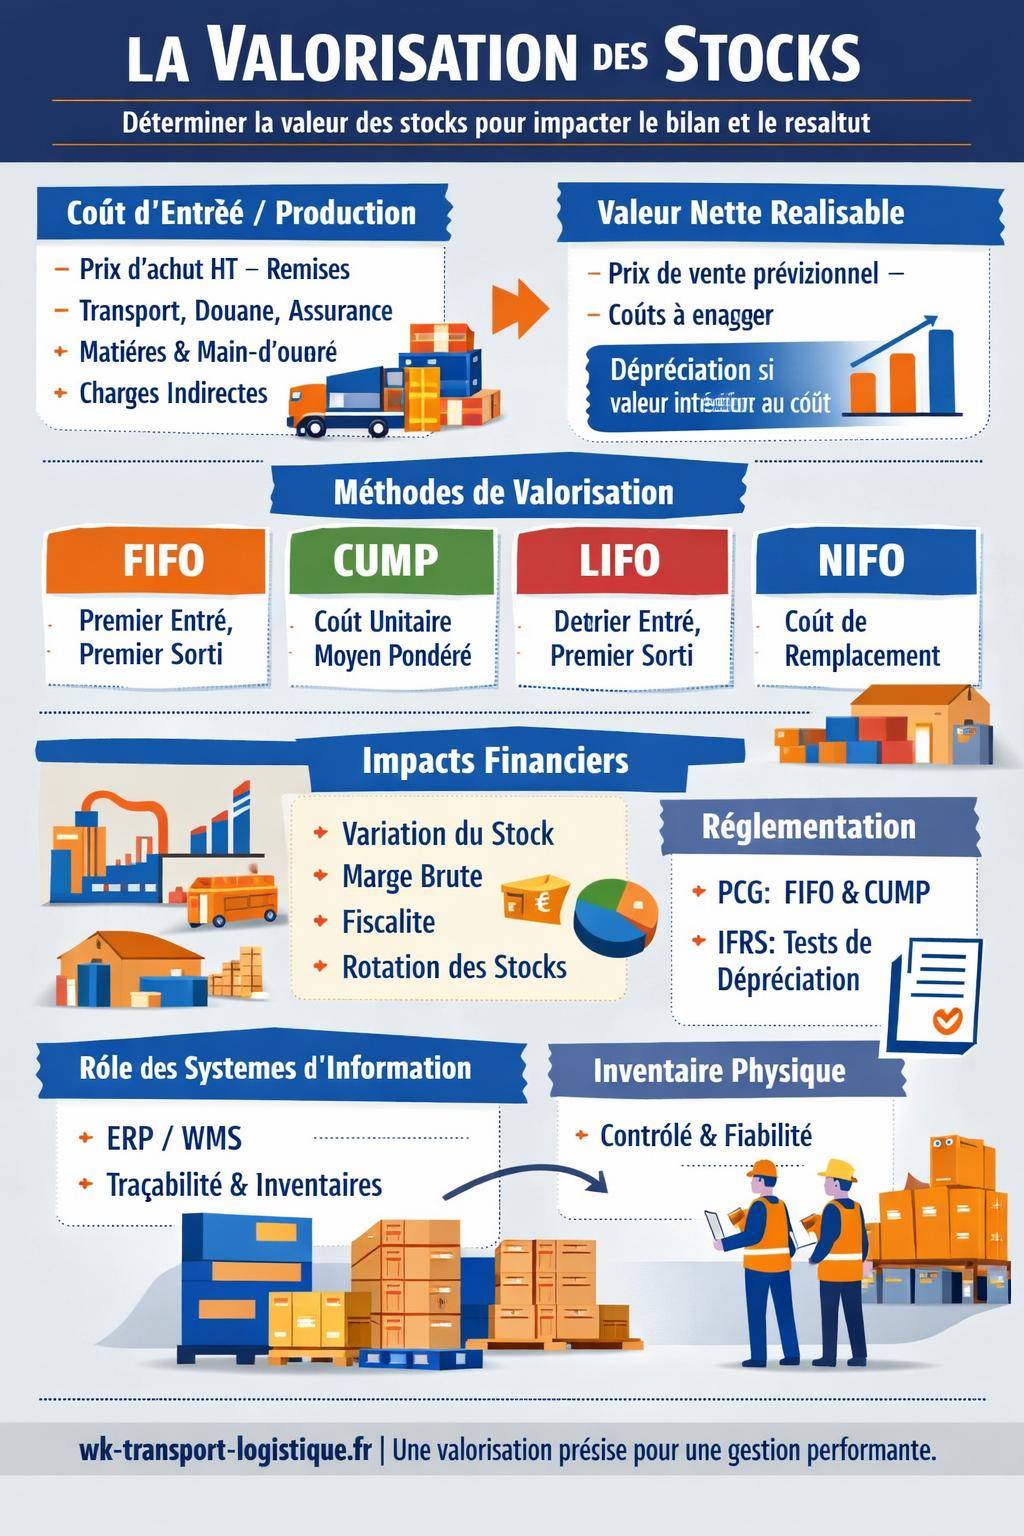
Quelle que soit la méthode choisie, la valorisation des stocks repose sur quelques principes incontournables. Le stock figure au bilan pour son coût d’entrée ou son coût de production, jamais pour un simple prix de vente estimé. La logique consiste à immobiliser un coût historique, puis à ajuster ce montant par des dépréciations lorsque la valeur actuelle devient plus faible.
Logistique urbaine en Europe : quand les hubs se rapprochent des villesLe coût d’achat intègre :
- le prix d’achat hors taxes récupérables ;
- les frais accessoires directement liés à l’acquisition : transport, douane, assurance transport, manutention initiale ;
- les remises, rabais et ristournes obtenus viennent en diminution.
Le coût de production additionne :
- les matières premières et consommations intermédiaires ;
- la main-d’œuvre directe de fabrication ;
- une quote-part des charges indirectes de production (amortissements des machines, énergie, maintenance, encadrement d’atelier), calculée selon des clés rationnelles.
L’entreprise doit en parallèle comparer cette valeur au stock à la valeur nette réalisable, c’est-à-dire le prix de vente estimé diminué des coûts restant à supporter pour achever et vendre les produits. Lorsque la valeur nette réalisable devient inférieure au coût, une dépréciation de stock s’impose.
Les grandes méthodes de valorisation des stocks : panorama complet
Plusieurs méthodes structurent la valorisation comptable et analytique. Certaines sont autorisées dans le cadre du PCG, d’autres uniquement dans un référentiel international ou pour le pilotage interne. Le choix ne relève jamais du hasard, il traduit une stratégie de présentation des coûts et une adaptation au contexte économique.
| Méthode | Principe | Contexte d’utilisation | Autorisation PCG |
|---|---|---|---|
| FIFO (PEPS) | Les premiers entrés sont les premiers sortis | Produits périssables, obsolescence rapide | Oui |
| LIFO (DEPS) | Les derniers entrés sont les premiers sortis | Analyse interne, matières standardisées | Non |
| CUMP / CMP | Coût moyen pondéré des entrées | Flux importants, prix variables mais maîtrisés | Oui |
| NIFO | Valorisation au coût de remplacement futur | Analyse en inflation forte, budgétisation | Non (usage interne) |
| Coût standard | Coût théorique préétabli | Industrie, contrôle de gestion | Oui (avec ajustement en écart) |
Méthode FIFO (PEPS) : valorisation chronologique des entrées
La méthode FIFO (First In, First Out), appelée en français PEPS (Premier Entré, Premier Sorti), repose sur l’hypothèse que les premiers lots entrés en stock sont les premiers sortis. Les quantités restantes correspondent donc aux achats les plus récents et sont valorisées aux coûts d’acquisition les plus récents.
Cette approche suit souvent la réalité physique des flux : denrées périssables, produits soumis à obsolescence technologique, pièces avec date limite d’utilisation. En logistique, les organisations de type rayonnage dynamique ou stockage par profondeur accompagnent cette logique.
Fonctionnement pratique de la méthode FIFO
À chaque entrée en stock, l’entreprise enregistre une quantité et un coût unitaire. Lors d’une sortie, la quantité sortante se rattache d’abord au lot le plus ancien encore disponible, puis au lot suivant si la quantité dépasse le solde du premier. La valorisation du coût des ventes suit donc la séquence des entrées.
Dans un contexte de prix d’achat croissants (inflation), FIFO conduit à :
- un coût de revient des ventes basé sur des coûts plus anciens, donc plus faibles ;
- un résultat comptable plus élevé ;
- un stock final valorisé à des coûts récents, plus élevés.
Dans un contexte de prix en baisse, l’effet s’inverse : le coût des ventes augmente, le résultat se réduit et la valeur du stock diminue plus vite.
Avantages et limites de FIFO
FIFO présente plusieurs atouts :
- cohérence avec la rotation physique pour les produits sensibles à la date de péremption ;
- valorisation du stock de clôture plus proche des prix récents ;
- méthode autorisée par le PCG et largement comprise par les auditeurs et administrations.
Les limites résident dans :
- un résultat comptable amplifié en période d’inflation, donc une charge d’impôt plus élevée ;
- une vision parfois optimiste de la marge lorsque les prix d’achat augmentent rapidement ;
- une gestion plus complexe lorsque les flux physiques ne suivent pas réellement la logique PEPS.
Méthode LIFO (DEPS) : une approche surtout analytique
La méthode LIFO (Last In, First Out), ou DEPS (Dernier Entré, Premier Sorti), considère que les dernières unités achetées sont les premières consommées ou vendues. Le stock final reprend alors les coûts les plus anciens. En France, le PCG n’autorise pas LIFO pour les comptes sociaux, mais certaines entreprises l’utilisent en contrôle de gestion ou pour des reporting internes.
Impact de LIFO sur le résultat et le stock
En environnement inflationniste, LIFO produit :
- un coût des ventes basé sur les coûts les plus élevés, donc un résultat réduit ;
- une charge d’impôt plus limitée ;
- un stock final valorisé à des coûts anciens, parfois loin des prix actuels du marché.
Dans une phase de baisse des prix, l’effet s’inverse et peut générer une hausse artificielle du résultat lorsque les couches de stock anciennes, plus chères, sortent progressivement.
LIFO et pilotage des marges
Malgré son interdiction en comptabilité française, LIFO reste utilisé :
- pour analyser la marge opérationnelle en coût courant, notamment sur des matières premières volatiles ;
- pour simuler l’effet d’une hausse de prix d’achat sur la rentabilité à court terme ;
- dans des outils de gestion avancés lorsque le référentiel de consolidation le permet.
Cette méthode nécessite cependant une traçabilité fine des couches de stock et un système d’information capable de reconstituer les flux dans l’ordre inverse des entrées.
Méthode CUMP / CMP : le coût moyen pondéré
La méthode du coût unitaire moyen pondéré (CUMP), aussi appelée coût moyen pondéré (CMP), consiste à lisser le coût d’achat des articles en calculant un prix moyen à chaque entrée ou à la fin de la période. Elle répond aux exigences du PCG et se retrouve très souvent dans les ERP et logiciels de gestion commerciale.
CUMP après chaque entrée vs CUMP périodique
Deux déclinaisons principales existent :
- CUMP après chaque entrée : à chaque nouvel achat, un nouveau coût moyen se calcule en tenant compte du stock précédent et de la nouvelle quantité ;
- CUMP périodique : le coût moyen se détermine à la fin de la période (mois, trimestre) en divisant la somme des coûts d’achat par la quantité totale disponible.
Le CUMP en flux continu offre une vision plus fine, au prix d’un traitement informatique plus conséquent. Le CUMP périodique simplifie le calcul mais introduit un décalage temporel dans l’appréciation des marges.
Intérêts et limites du coût moyen pondéré
Le CUMP présente plusieurs atouts :
- réduction des effets de yo-yo sur le coût des ventes ;
- gestion simplifiée lorsque les entrées sont nombreuses et fréquentes ;
- méthode reconnue par le PCG et les autorités fiscales.
Les limites apparaissent lorsque :
- les prix d’achat connaissent de fortes variations d’une commande à l’autre ;
- l’entreprise souhaite analyser finement l’impact d’une hausse brutale des matières sur les coûts de production ;
- le besoin de rapprochement entre flux physiques (lots, dates de péremption) et flux comptables devient plus critique.
Méthodes NIFO et coût de remplacement : focus sur les coûts actuels
La méthode NIFO (Next In, First Out) valorise les sorties de stock au coût de remplacement futur, c’est-à-dire au prix auquel l’entreprise anticipe son prochain réapprovisionnement. Elle reste théorique pour les comptes statutaires mais devient pertinente pour le pilotage budgétaire et la prise de décision en période d’inflation soutenue.
Dans un contexte de hausse rapide des prix, NIFO offre :
- une vision des marges en coût courant, plus alignée sur la réalité économique à venir ;
- un outil d’aide à la fixation des tarifs de vente ;
- un support pour simuler l’impact des augmentations fournisseurs sur la rentabilité future.
L’écart entre coût historique (comptabilité) et coût de remplacement (gestion) doit être tracé et explicité. Le contrôle de gestion joue un rôle central pour expliquer ces différences aux décideurs opérationnels.
Coût standard et écarts de production
Dans l’industrie, la valorisation des stocks repose fréquemment sur le coût standard, défini en amont de la période. Ce coût intègre des hypothèses de consommation de matières, de temps de main-d’œuvre, de taux d’occupation des machines et de frais indirects. Le standard devient ainsi la référence de valorisation des encours et des produits finis.
À la clôture, le système compare :
- le coût standard appliqué aux quantités produites ;
- le coût réel effectivement constaté (achats, salaires, frais indirects).
La différence se traduit par des écarts sur coûts : écart sur matières, écart de rendement, écart sur charges indirectes. Comptablement, ces écarts s’analysent et se ventilent entre charges de l’exercice et ajustement de la valeur des stocks.
« Le coût standard sert autant à valoriser les stocks qu’à piloter la performance industrielle en mettant en évidence les dérives de consommation ou de productivité. »
Cette approche exige un système d’information robuste et une collaboration étroite entre contrôle de gestion, production et comptabilité. Sans mise à jour régulière des standards, la valorisation s’éloigne progressivement de la réalité économique.
Impacts des méthodes de valorisation sur le bilan et le compte de résultat
La méthode choisie ne modifie pas la quantité physique en stock, mais elle influence :
- la valeur de l’actif circulant inscrite au bilan ;
- le coût des ventes (ou coût de revient des produits vendus) constaté au compte de résultat ;
- le résultat d’exploitation et la charge d’impôt ;
- certains indicateurs financiers comme la marge brute, le BFR et les ratios de rotation des stocks.
En période de forte inflation, quelques tendances se dessinent :
- FIFO met en avant une marge comptable plus élevée et un stock final plus valorisé ;
- un coût moyen pondéré amortit les variations, mais ne reflète pas pleinement le coût de remplacement ;
- les analyses de type NIFO ou LIFO en interne rapprochent les marges des conditions de marché réelles.
Les groupes soumis aux normes IFRS ou à des réglementations spécifiques adaptent parfois leur méthode de valorisation selon le référentiel utilisé pour les comptes consolidés et pour les comptes sociaux, dans le respect des règles locales.
Contraintes réglementaires en France et référentiels internationaux
En France, le Plan Comptable Général fixe un cadre précis :
- les stocks se valorisent au coût d’entrée ou de production ;
- en matière de flux, les méthodes FIFO et CUMP sont autorisées ;
- la méthode LIFO n’est pas admise pour les comptes sociaux ;
- les dépréciations sont constituées lorsque la valeur nette réalisable devient inférieure au coût.
Les normes internationales (IFRS) ajoutent :
- des exigences plus détaillées en matière de tests de dépréciation ;
- des règles spécifiques pour les contrats à long terme, les produits agricoles ou les activités minières ;
- une obligation de transparence accrue sur les hypothèses de valorisation et les méthodes retenues.
Les groupes internationaux jonglent ainsi entre obligations locales et cadre de consolidation. Une documentation claire des politiques de stock, intégrée au manuel comptable du groupe, réduit les incompréhensions entre filiales et siège.
Rôle des systèmes d’information et du WMS dans la valorisation
Les méthodes de valorisation ne vivent plus isolées dans la comptabilité. Elles s’intègrent aux ERP, aux logiciels de gestion commerciale et aux WMS (Warehouse Management Systems). Ces outils pilotent en temps réel les entrées, sorties, transferts de dépôts et corrections d’inventaire.
Entreprises & marchésAcheter un engin ou un camion d’occasion : les points à vérifier avant de se déciderUn WMS performant permet :
- le suivi précis des lots, numéros de série et dates limites ;
- l’affectation automatique des sorties selon la politique de flux choisie (FIFO, FEFO, etc.) ;
- la remontée immédiate des mouvements pour une valorisation quasi temps réel ;
- la préparation d’inventaires tournants fiables.
Ces systèmes facilitent également la combinaison de plusieurs méthodes selon les familles de produits : FIFO pour les articles périssables, CUMP pour les composants de production, coût standard pour les produits finis industriels. Le paramétrage initial conditionne directement la qualité des chiffres comptables.
Articulation entre gestion de stock opérationnelle et valorisation comptable
Une valorisation des stocks pertinente repose sur une gestion de stock maîtrisée. Les notions de stock minimal, de niveau de stock de sécurité, de taille de lot économique et de délai d’approvisionnement influencent la fréquence des achats et la structure des coûts d’entrée.
La stratégie de stockage interagit donc avec :
- la méthode de valorisation retenue ;
- les objectifs de service client (taux de service, délais de livraison) ;
- la structure des prix négociés auprès des fournisseurs (remises de quantité, frais fixes de commande).
Une approche globale associe la gestion des stocks en entreprise, le choix des méthodes de valorisation et la politique d’achats. Ce triptyque conditionne la performance logistique, la trésorerie et la fiabilité des états financiers.
Inventaires physiques, écarts de stock et fiabilité de la valorisation
La meilleure méthode de valorisation perd sa pertinence si les quantités physiques ne correspondent pas aux enregistrements. Les inventaires de stock constituent donc un pilier de la fiabilité comptable. Ils révèlent les écarts dus aux pertes, casses, obsolescences non signalées, erreurs de préparation ou enregistrements manquants.
Les entreprises utilisent différentes approches :
- inventaire annuel complet à la clôture ;
- inventaires tournants par familles d’articles ;
- comptages cycliques ciblés sur les références critiques.
Les écarts entre stock théorique et stock physique se traduisent par :
- des charges ou produits exceptionnels ;
- des ajustements de la valeur comptable des stocks ;
- éventuellement des actions correctives sur les procédures logistiques.
La cohérence entre méthodes de valorisation et méthodes d’inventaire des stocks renforce la crédibilité des comptes lors des audits et des contrôles fiscaux.
Choisir une méthode de valorisation : critères et bonnes pratiques
Le choix d’une méthode de valorisation se fonde sur plusieurs critères structurants :
- la nature des produits (périssables, obsolescents, standardisés) ;
- la volatilité des prix d’achat ou de production ;
- les contraintes réglementaires applicables (PCG, IFRS, fiscalité locale) ;
- les capacités du système d’information et du WMS ;
- les besoins de pilotage interne et de reporting.
En pratique, de nombreuses entreprises combinent :
- FIFO pour les produits à forte obsolescence ;
- CUMP pour les articles à flux continu ou aux prix relativement stables ;
- coût standard pour les fabrications industrielles, avec une analyse fine des écarts ;
- analyses internes de type NIFO ou LIFO pour la simulation et la gestion des risques en inflation.
