
L’assurance transport de marchandises ne se limite pas à un simple contrat annexe à votre activité logistique. Elle structure la solidité financière de chaque expédition, conditionne vos relations avec vos clients et vos sous‑traitants, et influence directement votre marge en cas de sinistre.
Entre limites de la responsabilité du transporteur, conventions internationales, exclusions méconnues et garanties optionnelles souvent décisives, la réalité des couvertures s’avère bien plus nuancée qu’une promesse de « tous risques ». Les écarts de prise en charge entre un contrat bien calibré et une simple responsabilité légale créent des différences majeures au moment du sinistre.
| Éléments clés | Synthèse |
|---|---|
| Protection des marchandises 🚚 | Couvre les dommages subis pendant le transport, qu’ils soient terrestres, maritimes ou aériens. |
| Risques pris en charge | Inclut généralement la casse, le vol, la perte, l’avarie ou les incidents liés aux conditions de transport. |
| Responsabilité | Permet d’indemniser même lorsque le transporteur n’est que partiellement responsable. |
| Intérêt pour l’entreprise | Sécurise la valeur des biens transportés et limite les pertes financières en cas d’imprévu. |
Assurance transport de marchandises : rôle réel et contexte du marché
L’assurance transport de marchandises vise à protéger la valeur économique des biens pendant leur acheminement, du point de départ jusqu’au lieu de livraison, que le trajet soit routier, maritime, aérien ou multimodal. Elle intervient en complément de la responsabilité du transporteur, qui reste encadrée et plafonnée par la loi ou par les conventions internationales.
Dans la pratique, un contrat d’assurance transport bien structuré doit couvrir les pertes matérielles, les avaries, certains frais annexes et, selon les options, les conséquences financières liées aux retards ou aux ruptures de chaîne logistique. Il s’adresse autant aux transporteurs, commissionnaires de transport et logisticiens, qu’aux chargeurs, importateurs, exportateurs ou e-commerçants qui supportent le risque sur la marchandise.
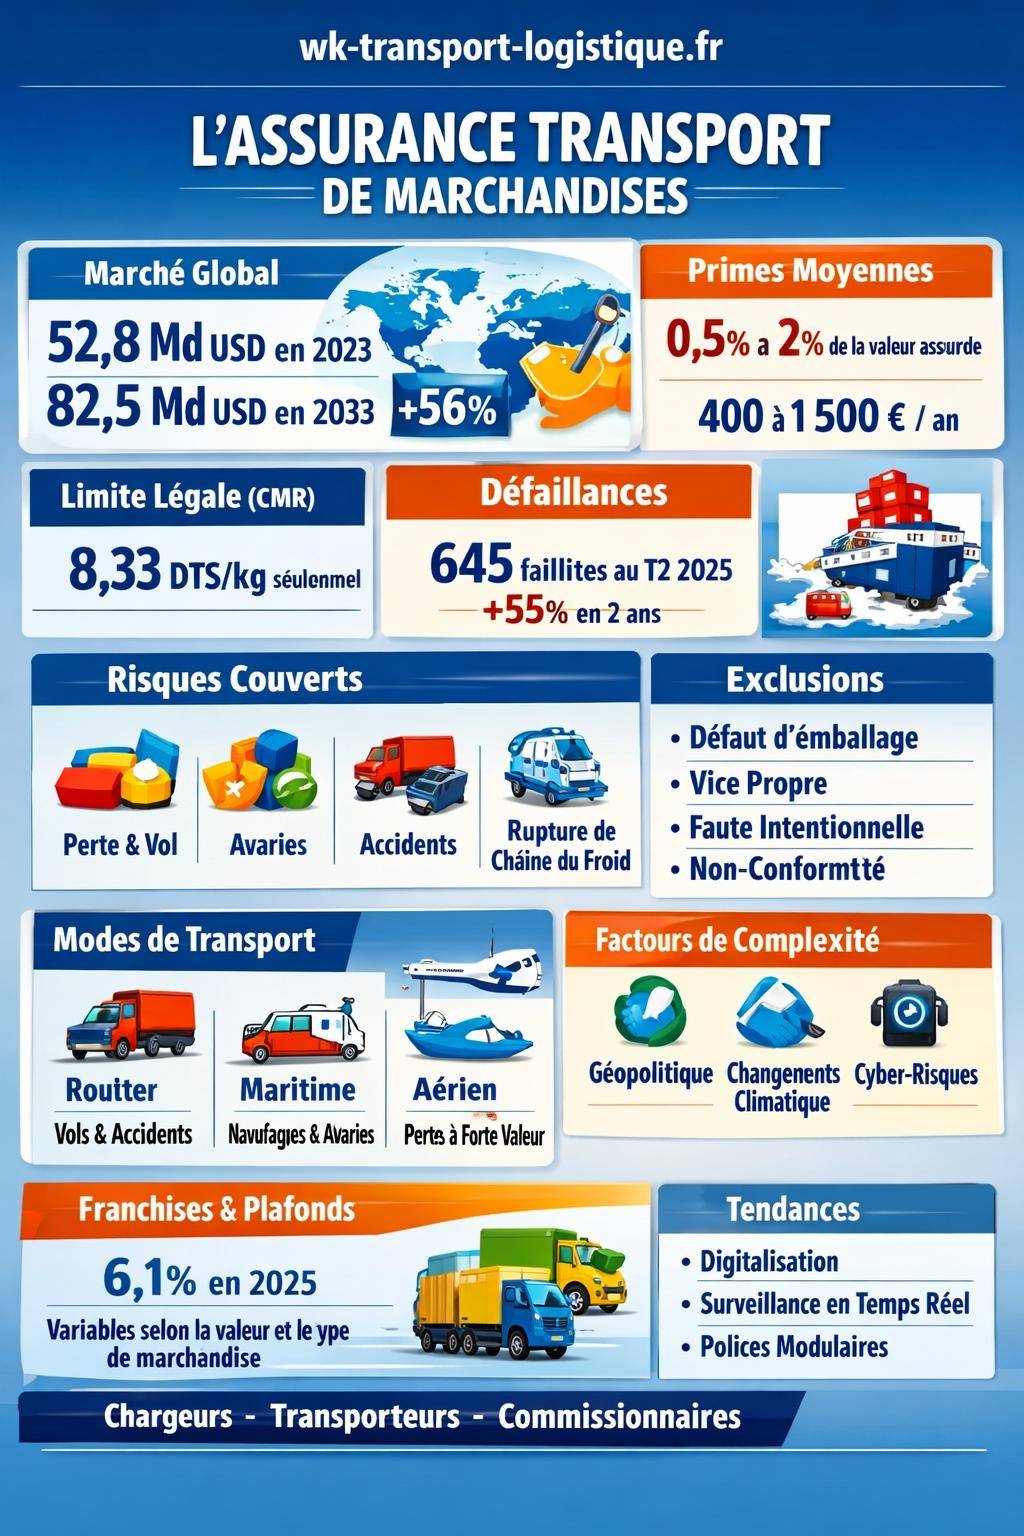
Le marché de l’assurance transport suit une dynamique mondiale : évalué autour de 52,8 milliards USD en 2023, il est projeté à 82,5 milliards USD à l’horizon 2033. Cette progression résulte de l’intensification du commerce international, de l’essor de l’e‑commerce, mais aussi d’un environnement de risques plus dense : tensions géopolitiques, dérèglements climatiques, contraintes réglementaires et montée des risques cyber.
Assurance transport vs responsabilité du transporteur : deux logiques à ne pas confondre
La confusion entre assurance transport de marchandises et responsabilité du transporteur reste fréquente. Pourtant, le fonctionnement et les objectifs diffèrent nettement. La responsabilité du transporteur découle de la loi et des conventions, alors que l’assurance de marchandises repose sur un contrat facultatif, négocié et ajustable.
La responsabilité légale indemnise uniquement dans la limite des plafonds fixés par les textes, souvent très inférieurs à la valeur réelle des biens transportés. L’assurance de marchandises complète ces plafonds en s’attachant à la valeur économique du chargement, voire à la marge ou aux frais additionnels selon la structure du contrat.
| Aspect clé | Responsabilité du transporteur | Assurance transport de marchandises |
|---|---|---|
| Fondement | Textes légaux, conditions générales, conventions (CMR, règles maritimes…) | Contrat d’assurance volontairement souscrit par le chargeur ou le transporteur |
| Objet | Indemniser uniquement la part du dommage dont le transporteur est légalement responsable | Protéger la valeur de la marchandise, indépendamment de la faute du transporteur |
| Plafonds d’indemnisation | Plafonds réglementaires (par kg, par colis, par véhicule) | Basés sur la valeur déclarée des biens, selon clauses du contrat |
| Déclenchement | Preuve de responsabilité ou renversement de la présomption | Survenance d’un sinistre garanti (accident, vol, avarie…), même sans faute du transporteur |
| Portée géographique | Limitée aux trajets prévus et au droit applicable | Paramétrable : international, multimodal, zones spécifiques, extensions possibles |
La Convention CMR fournit un exemple parlant : pour un transport routier international, l’indemnisation est plafonnée à 8,33 DTS par kilogramme de marchandise perdue ou avariée. Pour des produits à forte valeur au kilo (pharmaceutique, électronique, luxe, pièces aéronautiques), ce plafond se révèle largement insuffisant en cas de sinistre grave.
« Sur un sinistre touchant 10 palettes d’électronique, la limitation à 8,33 DTS/kg ne couvre qu’une fraction du préjudice réel. Sans assurance de marchandises adaptée, le chargeur supporte directement le reste de la perte. »
Un chargeur qui s’appuie uniquement sur la responsabilité de son transporteur accepte de supporter un risque financier significatif. Une assurance marchandises structurée à son nom garantit une meilleure maîtrise de son exposition, notamment en période de hausse des défaillances dans le secteur du transport.
Ce que couvre réellement l’assurance transport de marchandises
Le périmètre de l’assurance transport de marchandises se décline autour de plusieurs blocs de garanties, plus ou moins étendus selon la formule retenue (nommée risques, tous risques, conditions spéciales par secteur). Ces blocs se répartissent en dommages matériels, frais consécutifs, extensions et garanties financières.
Les dommages matériels à la marchandise
Le cœur de la couverture porte sur les atteintes directes aux marchandises. L’assureur indemnise la valeur du chargement, dans les limites prévues, lorsque le sinistre résulte d’un événement garanti. Les formules « tous risques » couvrent un spectre plus large que les contrats à risques nommés.
Les principaux dommages couverts incluent :
- Perte totale de la marchandise, à la suite d’un vol, d’un naufrage, d’un accident majeur ou d’un incendie généralisé.
- Avaries partielles : choc, casse, écrasement, mouille, contamination, oxydation, renversement de palettes, dégâts lors des chargements et déchargements.
- Dommages consécutifs à un événement externe : accident de la route, collision, retournement du véhicule, chavirement, échouement, incendie, explosion.
- Disparition inexpliquée du colis ou de tout ou partie du lot, dans les contrats qui le prévoient.
Le mode de transport conditionne la rédaction des garanties : en maritime, la notion d’« avarie commune » entre en jeu, en aérien les capitaux unitaires peuvent atteindre des niveaux élevés, tandis qu’en routier la fréquence des vols et des accidents influence directement la tarification.
Les frais et coûts annexes pris en charge
Une assurance transport de marchandises bien construite ne se contente pas de prendre en charge la valeur de la marchandise. Elle prévoit aussi une indemnisation de certains frais engagés pour limiter le dommage ou pour achever l’expédition dans des conditions acceptables.
Transport routierTraceurs GPS pour flottes : comment protéger et optimiser vos véhicules professionnelsSelon les contrats, on retrouve par exemple :
- Frais de sauvetage et de préservation, engagés pour éviter une aggravation des dommages.
- Frais de reconditionnement des marchandises endommagées ou des palettes détériorées.
- Frais d’acheminement complémentaire lorsque le transport initial ne peut pas être terminé avec le même vecteur (camion accidenté, navire immobilisé…).
- Dépenses de destruction des marchandises devenues impropres à la vente ou dangereuses pour l’environnement.
Pour des flux sensibles ou à forte exigence de délai, certains contrats intègrent aussi des garanties liées aux frais de réexpédition ou au recours à des solutions de transport de secours afin de préserver la continuité opérationnelle.
Les extensions sectorielles et options avancées
En fonction de la typologie de marchandises et des enjeux, les acteurs complètent la couverture standard par des options spécifiques. Ces extensions adressent des risques qui ne relèvent ni de la seule responsabilité du transporteur, ni d’un simple dommage matériel visible.
Parmi les extensions fréquentes :
- Garantie température dirigée pour les produits frais, surgelés ou pharmaceutiques sensibles, couvrant les pertes consécutives à une rupture de la chaîne du froid.
- Garantie valeur déclarée ou valeur agréée pour sécuriser un montant d’indemnisation prédéfini au‑delà des plafonds ordinaires.
- Couvertures cyber liées à la logistique, en particulier lorsque la chaîne de transport repose sur des systèmes connectés ou des plateformes digitales de suivi.
- Couverture des pénalités contractuelles à la charge du chargeur ou du transporteur en cas de retard, dans les limites admises par la réglementation de l’assurance.
Ce que l’assurance transport ne couvre pas ou couvre partiellement
Les limites de la couverture conditionnent directement votre exposition résiduelle. Les contrats d’assurance transport intègrent des exclusions communes à l’ensemble du secteur, mais aussi des restrictions propres à chaque assureur. Les comprendre clarifie la frontière entre risque transféré et risque conservé.
Exclusions usuelles liées au comportement ou à la marchandise
Certaines situations échappent systématiquement à la garantie, car elles relèvent de la faute inexcusable, de risques non assurables ou de marchandises particulières. Cette zone grise génère régulièrement des litiges lorsque les conditions générales n’ont pas été analysées en détail.
Parmi les exclusions courantes, on retrouve :
- Faute intentionnelle de l’assuré ou d’un de ses dirigeants, par exemple une fraude organisée.
- Insuffisance manifeste d’emballage, notoirement inadapté à la nature des biens ou au mode de transport choisi.
- Usure normale, vice propre ou défaut interne de la marchandise, indépendants du transport.
- Non‑respect des réglementations douanières, sanitaires ou de sécurité, lorsque cela a directement causé le sinistre.
- Certaines marchandises sensibles (armes, espèces, métaux précieux, produits dangereux spécifiques) lorsqu’elles ne sont pas explicitement acceptées au contrat.
Les assureurs précisent également des limites de capitaux ou d’exclusion territoriale pour des zones à risque élevé, comme des régions en conflit ou soumises à des sanctions économiques internationales.
Limitations en contexte géopolitique et climatique
Le contexte global influe directement sur la portée des garanties. Les tensions au Proche‑Orient, les attaques en Mer Rouge, les détours par le Cap de Bonne‑Espérance et l’augmentation des actes de piraterie poussent les assureurs à affiner leurs clauses de guerre, de grève et d’émeute. Les couvertures ne s’appliquent pas systématiquement de la même façon dans toutes les zones.
Parallèlement, l’évolution du climat accentue la fréquence des événements extrêmes : inondations, tempêtes, glissements de terrain, montée des eaux. Les assureurs renforcent leurs exigences de prévention dans les zones exposées et ajustent les franchises ou plafonds lorsque les infrastructures portuaires ou routières se situent dans des secteurs jugés critiques.
« Les risques climatiques extrêmes et le durcissement géopolitique poussent les assureurs à revoir leurs capacités et leurs conditions de souscription. Les entreprises doivent intégrer ce mouvement dans leur stratégie d’assurance transport. »
Dans ce contexte, certaines garanties nécessitent des extensions spécifiques ou des conventions particulières pour rester actives dans les zones couvertes par des sanctions internationales ou des recommandations de non‑assurance.
Modes de transport : comment varient les garanties selon le vecteur utilisé ?
Le risque ne se présente pas de la même manière selon que la marchandise circule par route, par mer, par air ou via un schéma multimodal. Les contrats intègrent ces différences dans la tarification, les franchises, les clauses techniques et les conditions d’indemnisation.
Transport routier : vol, accidents et RC professionnelle
Le transport routier concentre une large part des flux, aussi bien pour la distribution nationale que pour les pré et post‑acheminements internationaux. Les assureurs observent en 2025 une augmentation moyenne de 6,1 % des primes d’assurance transport routier, portée par la hausse des coûts d’exploitation (+2,4 % hors carburant) et la progression des sinistres graves.
Les risques dominants en routier sont :
- Vols et détournements : interceptations sur les parkings, vols en entrepôt, détournement de cargaisons à forte valeur ajoutée.
- Accidents de circulation : collisions, sorties de route, renversements, impliquant parfois l’intégralité du chargement.
- Dommages lors des manutentions : chutes de palettes, arrimage insuffisant, chocs de chariots élévateurs.
La couverture dommages aux marchandises s’articule avec la RC professionnelle du transporteur et la police d’assurance des véhicules. Les contrats précisent le niveau de garanties en cas de stationnement de nuit, de transport de matières dangereuses ou de sous‑traitance à des affrétés.
Transport maritime : avarie commune, naufrage et risques spécifiques
Le transport maritime combine des risques de sinistres massifs et des mécanismes juridiques propres. La notion d’« avarie commune » occupe une place centrale : lorsqu’un armateur engage volontairement des dépenses extraordinaires pour sauver le navire et sa cargaison (par exemple en jetant une partie des conteneurs à la mer), ces frais sont répartis entre tous les intérêts en jeu.
Dans ce contexte, l’assurance transport couvre :
- Perte totale ou partielle des biens suite à naufrage, échouement, incendie à bord, abordage.
- Contribution à l’avarie commune réclamée aux propriétaires de la marchandise.
- Dommages liés à l’eau de mer, à la condensation, à la contamination, lorsqu’ils résultent d’un événement garanti.
Les tensions géopolitiques récentes en Mer Rouge et le rallongement des routes par le Cap de Bonne‑Espérance étendent les durées d’exposition aux risques climatiques, techniques et de piraterie. Les contrats maritimes intègrent ces évolutions par des clauses particulières, notamment sur les zones de navigation et les surcharges de prime de guerre.
Transport aérien : capitaux élevés et délais critiques
Le fret aérien intervient surtout pour des marchandises à forte valeur, des pièces stratégiques ou des envois urgents. Les capitaux par envoi sont souvent élevés, mais la durée d’exposition reste courte. Le risque se concentre sur les phases de manutention, de chargement et de déchargement, ainsi que sur la gestion des transits et des escales.
En assurance transport de marchandises, les garanties en aérien couvrent notamment :
- Perte, vol ou destruction de la marchandise pendant le vol ou lors des opérations aéroportuaires.
- Dommages consécutifs à des erreurs de manutention ou à des chutes de palettes.
- Écarts de température pour les marchandises sous chaîne du froid, sous réserve d’options dédiées.
Les enjeux de délai poussent certains acteurs à rechercher des extensions pour les conséquences financières de retards significatifs, dans les limites admises par les régimes internationaux propres au transport aérien.
Qui doit assurer la marchandise ? Transporteur, chargeur, commissionnaire
La question de la souscription révèle des enjeux de pilotage du risque et de maîtrise de la relation client. Chargeur, transporteur, commissionnaire ou logisticien peuvent jouer un rôle dans l’assurance des biens, mais la responsabilité économique n’est pas la même selon le montage retenu.
Le chargeur qui assure pour son propre compte
Lorsqu’un importateur, un exportateur ou un industriel assure directement ses marchandises, il conserve la maîtrise du contrat et peut organiser une politique globale adaptée à ses flux. La police flotte ou police annuelle couvre alors l’ensemble de ses expéditions, quel que soit le transporteur sélectionné.
Ce schéma présente plusieurs avantages :
- Homogénéité des garanties sur tous les flux, avec une vision consolidée des sinistres.
- Négociation centralisée des conditions avec l’assureur, sans dépendre des choix de chaque prestataire.
- Maîtrise de la valeur déclarée et du périmètre de couverture, notamment pour les flux multimodaux.
Les grands chargeurs favorisent cette approche pour renforcer la cohérence de leur stratégie de gestion des risques logistiques, surtout lorsqu’ils interviennent sur plusieurs continents.
Le transporteur qui propose une assurance facultés à ses clients
Certains transporteurs, routiers ou commissionnaires, proposent à leurs clients une assurance des marchandises, en complément de leur responsabilité de transporteur. Il s’agit parfois d’un service additionnel, avec une prime calculée par expédition ou intégrée à un forfait.
Cette configuration présente plusieurs enjeux :
- Responsabilité du transporteur dans la bonne information du client sur les limites de sa responsabilité légale.
- Transparence des primes et des capitaux assurés, afin d’éviter des contestations lors d’un sinistre.
- Qualité du dialogue tripartite entre chargeur, transporteur et assureur en cas de dommage important.
Le transporteur doit alors veiller à articuler correctement son assurance de responsabilité, son contrat d’assurance marchandises pour compte et son contrat de RC professionnelle transport pour limiter les zones de chevauchement ou de non‑assurance.
Rôle du commissionnaire et du logisticien
Le commissionnaire de transport, souvent en position de chef d’orchestre de la chaîne logistique, propose fréquemment une police pour compte destinée aux marchandises de ses clients. Il gère alors la relation avec l’assureur, la déclaration des sinistres et la coordination des informations nécessaires à l’indemnisation.
Les logisticiens et opérateurs de plateformes multi‑clients peuvent également intégrer une assurance marchandises liée aux prestations de stockage et de préparation de commandes. Les frontières entre assurance transport et assurance entrepôt nécessitent une rédaction précise afin de couvrir l’intégralité du cycle, du picking jusqu’à la livraison finale.
Niveaux de couverture : valeur, limites, franchises et coûts
Au‑delà du périmètre des garanties, la structure financière de la police conditionne fortement l’efficacité réelle de l’assurance transport de marchandises. La valeur assurée, les plafonds, les franchises et la tarification doivent s’aligner sur les risques et sur la capacité de l’entreprise à absorber un certain niveau de perte.
Valeur de la marchandise et mode de calcul de l’indemnité
La valeur assurée correspond généralement au prix de la marchandise, augmenté éventuellement de certains frais : transport, droits de douane, marge bénéficiaire. Les modalités de calcul varient d’un contrat à l’autre mais reposent souvent sur une base du type « valeur facture + X % » pour intégrer une partie de la marge.
En cas de sinistre, l’assureur règle une indemnité fondée sur :
- La valeur déclarée ou agréée, lorsque le contrat la prévoit.
- La valeur d’achat ou de production de la marchandise endommagée.
- Les frais additionnels reconnus (reconditionnement, réexpédition) selon les clauses.
Un sous‑assurance se produit lorsque la valeur déclarée est inférieure à la valeur réelle. Dans ce cas, la règle proportionnelle peut réduire l’indemnité en fonction du rapport entre la valeur assurée et la valeur effective du chargement.
Plafonds, franchises et structure de coûts
Les contrats fixent des plafonds d’indemnisation par sinistre, par véhicule, par conteneur ou par site. Ces montants doivent rester cohérents avec la valeur maximale pouvant se trouver simultanément en transit. Une attention particulière s’impose pour les flux concentrés (navires complets, trains entiers, gros volumes sur un même site).
Les franchises jouent un rôle central dans la maîtrise des coûts :
- Franchise simple ou absolue : montant restant à la charge de l’assuré pour chaque sinistre.
- Franchise spécifique pour certains risques (vol, bris, manutention).
- Franchise variable indexée sur la valeur de la cargaison ou sur le type de marchandise.
La prime d’assurance reflète enfin un équilibre entre :
- Part de la valeur marchande assurée, généralement entre 0,5 % et 2 %.
- Historique de sinistralité, lorsqu’il est disponible et significatif.
- Nature et concentration des risques : transport de matières dangereuses, marchandises volatiles, flux saisonniers.
Actuellement, les tarifs intègrent aussi une pression haussière liée aux droits de douane, aux fluctuations de devise (dollar canadien, euro, dollar américain) et à la reconfiguration des chaînes d’approvisionnement mondiales.
Tendances structurantes : géopolitique, climat, technologie et e‑commerce
L’assurance transport de marchandises évolue dans un environnement où les risques se transforment rapidement. Plusieurs tendances pèsent sur les conditions de souscription, sur la disponibilité des capacités et sur la nature même des garanties proposées.
Instabilité géopolitique et perturbations des routes commerciales
Les conflits régionaux, les attaques en Mer Rouge et les sanctions économiques modifient les routes maritimes et les flux de marchandises. Les détours par des routes plus longues augmentent l’exposition au risque, consomment davantage de ressources et nécessitent une adaptation des polices d’assurance, notamment sur les garanties « guerre » et « piraterie ».
Les assureurs ajustent leurs conditions dans les zones sensibles, parfois avec des surcharges spécifiques, parfois avec des restrictions de couverture. Les entreprises exposées doivent intégrer ces paramètres dès la conception de leurs schémas logistiques.
Risque climatique et durcissement des exigences de prévention
Les phénomènes climatiques extrêmes gagnent en intensité et en fréquence. Les inondations, tempêtes, éboulements et montées des eaux affectent aussi bien les plateformes portuaires que les axes routiers ou ferroviaires. La sensibilité des chaînes physiques augmente et entraîne des exigences accrues en matière de prévention.
Les assureurs demandent par exemple :
- Plans de continuité d’activité pour les hubs logistiques situés dans des zones exposées.
- Équipements de protection contre les inondations, vents violents ou vagues de chaleur.
- Procédures de repli vers des sites alternatifs en cas d’événement majeur.
Ces exigences conditionnent parfois l’accès à la couverture ou le niveau de prime. Les dossiers bien structurés, intégrant une cartographie des risques détaillée, obtiennent en général des conditions plus favorables.
Technologies, automatisation et nouveaux acteurs de l’assurance
Le marché voit l’arrivée de nouveaux assureurs, avec au moins six entrants depuis 2022. Ces acteurs misent sur le suivi numérique des cargaisons, la blockchain pour tracer les documents de transport, et des solutions automatisées de souscription et de gestion de sinistres. Les coûts de gestion peuvent être divisés par plusieurs facteurs, ce qui facilite des offres plus segmentées.
Pour les entreprises, ces évolutions se traduisent par :
- Polices modulaires ajustées en fonction des trajets, des types de marchandises et des seuils déclarés en temps réel.
- Surveillance continue des flux, avec alertes en cas de déviation de trajet, de retard ou d’anomalies de température.
- Délais de règlement de sinistres raccourcis grâce à la transmission numérique des preuves.
La dimension cyber entre progressivement dans le champ des garanties, notamment pour couvrir les conséquences d’une attaque paralysant un système de gestion de flotte ou de suivi des conteneurs.
E‑commerce, supply chain et hausse de la sinistralité
L’essor de l’e‑commerce intensifie les flux, multiplie les points de rupture de charge et allonge parfois les chaînes logistiques. Les vols de marchandises augmentent, notamment dans les réseaux de messagerie et de distribution de colis, tandis que la demande d’assurance fret progresse nettement.
Transport routierImmobilisation d’un poids lourd en tournée : obligations et bonnes pratiques du transporteurDans le même temps, les perturbations de chaînes d’approvisionnement devraient perdurer au moins jusqu’en 2026, avec des retards, des hausses de coûts de transport et une incertitude accrue pour les entreprises importatrices. Cette instabilité crée des risques nouveaux : surstock, obsolescence, repositionnement rapide de stocks, recours accru aux transports d’urgence.
Sur le terrain, les entreprises de transport encaissent une forte tension : le nombre de défaillances a grimpé à 645 entreprises au deuxième trimestre 2025, soit une hausse de 55 % en deux ans. Cette fragilisation économique du secteur renforce l’importance d’une couverture d’assurance solide, tant sur les marchandises que sur la responsabilité professionnelle et les véhicules.
Prévention, conformité et optimisation de son programme d’assurance transport
Les conditions de souscription se durcissent progressivement, avec des délais d’obtention de couverture qui s’allongent et des exigences plus précises concernant l’organisation logistique. Les acteurs qui structurent un programme de prévention crédible obtiennent en général de meilleures conditions, en prime comme en niveau de garanties.
Cartographie des risques logistiques et priorisation
Une approche structurée commence par une cartographie fine des flux : origine, destinations, modes de transport, valeurs moyennes et maximales, nature des marchandises, intermédiaires impliqués. Cette cartographie sert de base à la discussion avec l’assureur et oriente les arbitrages entre rétention de risque et transfert à l’assurance.
Les étapes clés de cette démarche incluent :
- Identification des points critiques : hubs logistiques, parkings à risque, zones frontalières sensibles.
- Segmentation des marchandises : forte valeur, produits sensibles, matières dangereuses, denrées périssables.
- Analyse des flux financiers : montants en jeu, marges, pénalités de retard possibles.
Sur cette base, le programme d’assurance peut distinguer des niveaux de couverture variables selon les segments, en adaptant capitaux, franchises et options.
Mesures de prévention opérationnelle et exigences des assureurs
La prévention repose à la fois sur des moyens matériels, des procédures et une discipline quotidienne. Les assureurs regardent attentivement ce volet lors de la souscription et des renouvellements. Il structure la relation de confiance sur la durée.
Les mesures typiques incluent :
- Sécurisation des parkings et aires de repos, avec choix de sites surveillés pour les arrêts de nuit.
- Traçabilité des véhicules et des conteneurs par GPS ou IoT, avec alertes en cas de déviation d’itinéraire.
- Formalisation des procédures de chargement et d’arrimage, avec check‑lists pour limiter les avaries de manutention.
- Formation régulière des conducteurs et équipes d’entrepôt sur les bonnes pratiques de sécurité.
Les entreprises qui partagent ces éléments avec leur assureur et documentent leurs efforts de prévention disposent en général d’un meilleur pouvoir de négociation lors de la fixation des primes et des franchises.
Articulation avec les autres contrats : RC pro, véhicules, entrepôts
Un programme d’assurance transport de marchandises fonctionne rarement isolément. Il s’articule avec la responsabilité civile professionnelle, l’assurance des véhicules de transport, l’assurance des entrepôts et parfois des polices de cyber‑risques. L’enjeu consiste à éviter à la fois les doublons coûteux et les lacunes de couverture.
Une approche cohérente consiste à :
- Vérifier l’alignement des capitaux entre marchandises en transit et marchandises en stockage.
- Coordonner les clauses de recours entre les différents contrats pour simplifier la gestion des sinistres impliquant plusieurs intervenants.
- Harmoniser les franchises pour maintenir une logique globale de rétention du risque.
Un diagnostic complet de l’existant, mené avec un courtier ou un conseil spécialisé, permet d’optimiser ce maillage et de concentrer les ressources financières sur les risques véritablement critiques.
Assurance transport de marchandises et garanties complémentaires à considérer
Au‑delà de la couverture de base, certains acteurs tirent parti de garanties complémentaires pour sécuriser davantage leur supply chain. Ces garanties ne remplacent pas l’assurance de marchandises mais la complètent sur des aspects spécifiques.
Garanties financières et pertes d’exploitation liées au transport
Les retards significatifs, les blocages de marchandises à la frontière ou les accidents majeurs peuvent entraîner des pertes d’exploitation, des ruptures de stock et des pénalités vis‑à‑vis des clients finaux. Même si ces risques ne relèvent pas toujours directement de l’assurance transport de marchandises, certains contrats prévoient des extensions ou des polices séparées pour couvrir :
- Certaines pénalités contractuelles en cas de non‑respect de délais, dans un cadre strict.
- Surcoûts de transport liés au recours à des solutions de secours (aérien au lieu du maritime, affrètement express).
- Pertes d’exploitation consécutives à un événement majeur touchant une plateforme logistique clé.
Ces garanties nécessitent une analyse financière fine des impacts possibles et une rédaction précise pour éviter les zones de flou lors de l’indemnisation.
Focalisation sur les garanties de transport de marchandises les plus sensibles
Certaines garanties suscitent un intérêt récurrent en raison de leur impact direct sur la continuité d’activité. Il s’agit par exemple des garanties de transport de marchandises centrées sur les produits de haute technologie, les matières dangereuses, les œuvres d’art, les médicaments ou les denrées alimentaires sous température dirigée.
Pour ces segments, les contrats prévoient souvent :
- Plafonds de capitaux spécifiques par véhicule ou par conteneur.
- Obligations de packaging renforcées et de chaîne du froid documentée.
- Refus de certains itinéraires ou modes de transport jugés trop exposés.
Une attention particulière est portée à la preuve du respect des protocoles (enregistreurs de température, scellés, rapports de manutention) pour faciliter la reconnaissance du sinistre et accélérer l’indemnisation.
Intégrer l’assurance transport dans la stratégie globale de l’entreprise
L’assurance transport de marchandises ne relève pas uniquement d’un enjeu technique ou juridique. Elle s’inscrit dans la stratégie globale de gestion des risques, de compétitivité et de relation client d’une entreprise. Les arbitrages entre niveaux de couverture, prévention et coût de prime participent directement à la robustesse du modèle économique.
Dans un contexte de chaînes d’approvisionnement reconfigurées, de hausse des défaillances dans le transport et de pression croissante sur les délais, la capacité d’une entreprise à absorber un sinistre logistique sans déstabiliser sa trésorerie devient un facteur déterminant. La combinaison d’une police marchandises adaptée, d’une RC pro transport calibrée et d’une couverture adéquate des véhicules et entrepôts contribue à cette résilience.
Les entreprises qui structurent leur programme d’assurance transport comme un outil stratégique, et non comme un simple poste de charges, disposent d’un levier réel pour protéger leur marge, soutenir leur croissance à l’international et renforcer la confiance de leurs partenaires commerciaux.
