
Entre la hausse du transport e‑commerce, la pression sur les délais et une sinistralité routière toujours élevée, la RC pro transport de marchandises devient un levier décisif pour sécuriser un business de livraison. Pourtant, entre garanties obligatoires, options et écarts de prix parfois marqués, beaucoup de transporteurs signent des contrats mal calibrés.
En 2026, les assureurs affinent leurs grilles tarifaires en fonction du chiffre d’affaires, du type de tournées et de la nature des marchandises. Les écarts entre un coursier vélo, un VTC léger ou une PME de transport routier restent nets… mais des repères chiffrés commencent à se dessiner.
| Élément clé | Pourquoi c’est important en RC Pro Transport | Impact sur le prix du contrat |
|---|---|---|
| Type de marchandises transportées | Certaines cargaisons (valeur élevée, matières sensibles) génèrent plus de risques. | Risque élevé = prime plus chère. |
| Zone géographique de livraison | Les trajets longue distance ou à l’international augmentent l’exposition aux sinistres. | Multiplication des trajets = hausse progressive du tarif. |
| Taille de la flotte | Plus il y a de véhicules, plus le risque statistique augmente. | + de véhicules = + de cotisation annuelle. |
| Expérience du transporteur | Les assureurs valorisent l’ancienneté et la maîtrise des risques. | Profil expérimenté = prix plus bas. |
| Fréquence des sinistres passés | Un historique chargé augmente la vigilance de l’assureur. | Sinistres fréquents = majoration de tarif. |
Simulateur de prix RC Pro Transport de Marchandises 2026
RC pro transport de marchandises : définition juridique et rôle dans la chaîne logistique
La responsabilité civile professionnelle transport de marchandises couvre les dommages matériels, immatériels et corporels causés à des tiers dans le cadre de l’activité de transport, de livraison ou de logistique. Elle intervient quand un client, un donneur d’ordre, un piéton ou un autre usager de la route subit un préjudice directement lié à votre prestation.
Dans le transport, elle vient en complément de l’assurance véhicule et d’éventuelles garanties transport de marchandises dédiées (perte, casse, vol des colis). L’assurance auto ou flotte couvre le véhicule. La RC pro transport gère les conséquences financières d’une faute, d’une négligence ou d’un retard imputable à l’entreprise de transport.
« Le transporteur est présumé responsable de la perte ou de l’avarie des marchandises, sauf s’il prouve un cas d’exonération prévu par la loi ou les conventions applicables. »
Cette présomption de responsabilité structure tout le modèle économique du secteur. Un incident isolé sur un chargement de forte valeur suffit à fragiliser la trésorerie d’un indépendant ou d’une PME si l’assurance n’absorbe pas l’indemnisation.
Prix moyen d’une RC pro transport de marchandises en 2026
Les données de marché 2026 montrent des repères assez stables autour de quelques fourchettes. Les tarifs varient selon le profil, mais une structure de prix se confirme pour les professionnels du transport routier, de la livraison urbaine et des VTC utilitaires.
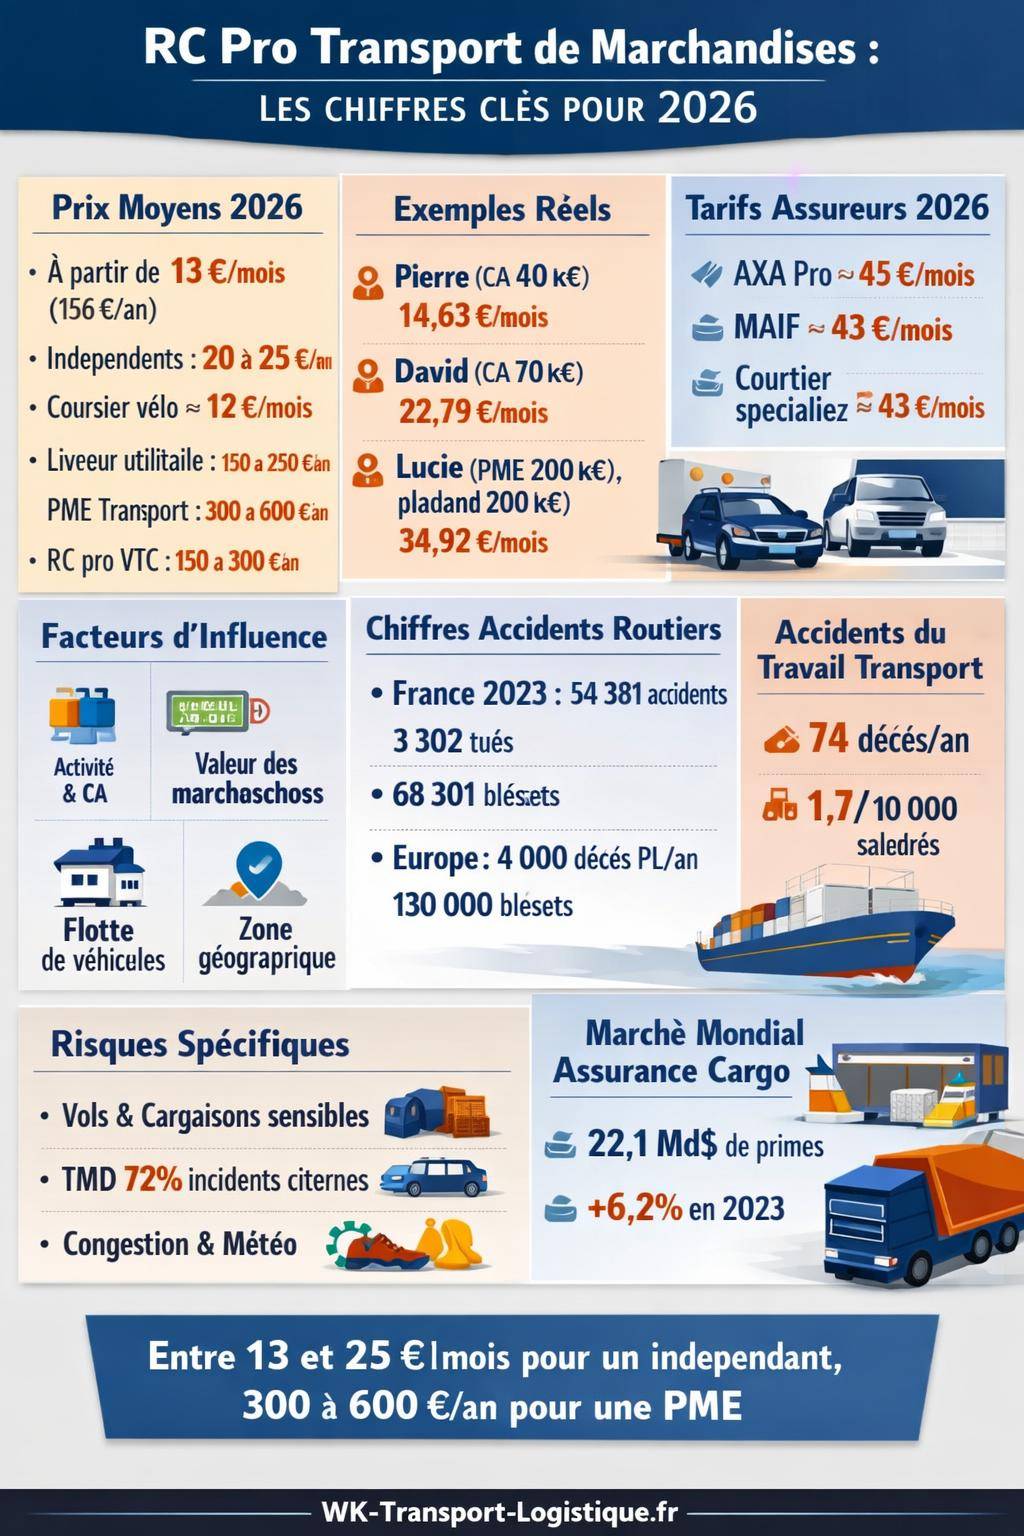
Les tarifs moyens observés en 2026 pour une RC pro transport dédiée se situent autour :
- À partir de 13 € / mois, soit environ 156 € / an, pour les profils les plus légers avec peu de risques et un chiffre d’affaires limité.
- Forchette recommandée : 20 à 25 € / mois, soit environ 240 à 300 € / an, pour une protection plus robuste, avec des plafonds adaptés et quelques options.
Ces montants s’entendent pour des garanties de base, sans extensions lourdes ni flottes complexes. Plus la valeur des marchandises, la taille de la structure et l’exposition aux risques augmentent, plus le tarif annuel grimpe.
| Profil | Forme d’activité | Fourchette de prix RC pro transport (2026) | Remarques |
|---|---|---|---|
| Coursier vélo / VTC léger | Auto-entrepreneur | ≈ 12 €/mois | Risque corporel élevé, mais marchandises souvent de valeur limitée. |
| Chauffeur-livreur utilitaire | Auto-entrepreneur | 150 à 250 €/an | Forte exposition routière, dépend du secteur (alimentaire, colis, etc.). |
| PME de transport routier | SARL / SAS / SASU | 300 à 600 €/an | Plusieurs véhicules, salariés, tournées régionales ou nationales. |
| RC pro VTC (transport de personnes) | Indépendant / société unipersonnelle | 150 à 300 €/an | Non orientée marchandises, mais logique de responsabilité similaire. |
| RC pro complémentaire (multi-activités) | Tout statut | 120 à 300 €/an | Couche additionnelle pour couvrir d’autres prestations de service. |
Exemples concrets de prix RC pro transport en 2026
Les cas réels suivants donnent une idée plus précise des montants versés par des professionnels aux profils variés. Ils intègrent l’activité, la zone géographique et le volume d’affaires.
Exemple 1 : Pierre, coursier et petit transporteur à Toulouse
Pierre réalise un chiffre d’affaires de 40 000 € à Toulouse, avec une activité mixte de livraison urbaine et de petits transports régionaux. Son contrat RC pro tourne autour de :
- 14,63 € / mois
- Soit environ 175,56 € / an
Son assureur considère un risque intermédiaire : beaucoup de trajets courts, une exposition routière réelle, mais des marchandises souvent de valeur modérée. Le tarif reste contenu car l’activité demeure concentrée sur une zone urbaine bien connue et un seul véhicule principal.

Exemple 2 : David, transporteur indépendant à Lyon
David réalise environ 70 000 € de chiffre d’affaires sur la région lyonnaise, avec des tournées régulières pour des PME locales. Pour une RC pro transport structurée, il s’acquitte de :
- 22,79 € / mois
- Soit environ 273,48 € / an
L’augmentation du chiffre d’affaires et la multiplication des missions justifient un tarif plus élevé que Pierre. Le volume de marchandises transitant sous sa responsabilité grandit, tout comme le risque de litiges sur les délais ou la qualité des livraisons.
Exemple 3 : Lucie, dirigeante d’une petite PME de transport à Lille
Lucie gère une PME de transport routier dans la métropole lilloise, avec plusieurs conducteurs et un chiffre d’affaires de 200 000 €. Son contrat RC pro inclut un plafond d’indemnisation de 200 000 € pour les dommages couverts :
- 34,92 € / mois
- Soit environ 419,02 € / an
Le tarif reflète une exposition plus large : flotte de véhicules, salariés, diversité des clients et des marchandises. Le plafond d’indemnisation supérieur renforce sa capacité à gérer un sinistre significatif sans mettre en péril la trésorerie de l’entreprise.
Comparer les assureurs RC pro transport de marchandises en 2026
Le marché 2026 affiche une offre dense. Les grands groupes, les mutuelles et les courtiers spécialisés positionnent leurs produits autour de grilles relativement proches, avec quelques nuances sur les services inclus et l’accompagnement en cas de sinistre.
| Acteur | Tarif indicatif / mois | Positionnement | Points à analyser |
|---|---|---|---|
| AXA Pro | ≈ 45 €/mois | Offre large pour TPE/PME du transport | Étendue de la défense pénale, gestion des sinistres complexes. |
| MAIF Entreprise | ≈ 43 €/mois | Mutuelle tournée vers les structures organisées | Qualité de l’accompagnement, options liées à la prévention. |
| Courtier spécialisé transport | ≈ 43 €/mois | Produits ciblés pour le fret, la messagerie et le dernier kilomètre | Personnalisation des plafonds, franchises sur mesure, garanties cargo. |
Ces tarifs mensuels supérieurs à ceux des micro‑entreprises traduisent souvent des contrats plus complets, pensés pour des volumes d’activité et des enjeux financiers plus conséquents. Les prestataires de fret régulier, de messagerie express ou de transport de proximité s’orientent fréquemment vers ces offres.
Les critères qui influencent le prix d’une RC pro transport
Le tarif ne sort jamais au hasard. Les assureurs s’appuient sur une grille de lecture précise du risque, mesurant la probabilité d’un sinistre et le coût potentiel d’indemnisation. Plusieurs paramètres pèsent lourd dans le calcul.
Activité, ancienneté et statut juridique
Le type d’activité joue un rôle clé : transport routier longue distance, messagerie urbaine, livraisons du dernier kilomètre, fret spécialisé, VTC utilitaire, etc. Chaque segment possède une sinistralité propre, une fréquence d’incidents et des volumes de marchandises différents.
L’ancienneté de l’entreprise influence également le tarif. Un transporteur installé depuis plusieurs années, sans sinistre majeur, inspire davantage de confiance qu’une structure toute récente. Les assureurs estiment alors un risque un peu moins tendu.
Logistique & supply chainCuves inox : les contraintes logistiques souvent sous-estiméesLe statut juridique intervient aussi. Auto‑entrepreneur, SASU, SARL ou SAS n’exposent pas l’assureur de la même manière. Une société avec plusieurs salariés et une flotte structurée génère plus d’enjeux qu’un indépendant mono‑véhicule.
Chiffre d’affaires et volume de marchandises
Le chiffre d’affaires annuel constitue l’un des principaux repères. Plus votre CA augmente, plus le volume de prestations réalisées grimpe. La probabilité de conflit, de réclamation ou de litige logistique suit la même trajectoire.
Parallèlement, la valeur des marchandises transportées pèse sur les plafonds d’indemnisation. Un prestataire spécialisé dans l’électronique ou les bijoux affronte un risque financier plus dense qu’un livreur de produits non sensibles. Les assureurs ajustent donc les primes en fonction de ces valeurs moyennes par tournée.
Véhicules, profil conducteur et type de trajets
Les véhicules utilisés (vélo cargo, deux‑roues motorisé, VUL, porteur, semi-remorque) possèdent chacun une probabilité spécifique d’accident et un niveau de gravité moyen des sinistres. Les poids lourds impliquent des enjeux plus sérieux en cas de choc ou de carambolage.
Le profil des conducteurs entre aussi en ligne de compte : âge, expérience, type de permis, antécédents d’accidents, historique de suspension de permis. Un parc de conducteurs formés et stables rassure davantage qu’une rotation permanente avec peu d’expérience au volant.
Les trajets réalisés (urbain dense, interurbain, autoroute, international) modifient le niveau de risque. La messagerie express en ville subit de nombreuses contraintes : piétons, vélos, livraisons en double‑file. Le transport interurbain fait face aux aléas de la circulation lourde et de la fatigue au volant.
Géographie, franchise et plafond d’indemnisation
La zone géographique (région, pays traversés, exposition à la congestion routière) intervient dans la tarification. Certaines zones concentrent davantage de sinistres, de vols, voire de phénomènes climatiques extrêmes, ce qui impacte le coût global du risque.
La franchise – la somme qui reste à votre charge en cas de sinistre – s’étale généralement entre 0 et 1 500 €. Plus la franchise est basse, plus la prime annuelle augmente. À l’inverse, une franchise élevée réduit la cotisation, mais pèse plus lourdement sur la trésorerie au moment d’un incident.
Le plafond d’indemnisation fixe le montant maximum que l’assureur verse par sinistre, et parfois par année d’assurance. Ce plafond doit rester cohérent avec la valeur des marchandises transportées et la taille des contrats avec les donneurs d’ordre.
Garanties optionnelles et services annexes
Plusieurs garanties optionnelles enrichissent la RC pro transport :
- Protection juridique pour accompagner l’entreprise en cas de litige contractuel ou de recours d’un client.
- Défense pénale en cas de poursuites à la suite d’un accident corporel ou d’un dommage grave impliquant le transporteur.
- Extensions sur quelques opérations logistiques (manutention, stockage temporaire, préparation de commande).
Chaque brique additionnelle augmente la prime, mais améliore aussi la résilience globale de l’entreprise face aux impondérables du métier.
Pourquoi les assureurs restent vigilants : chiffres clés des risques routiers et transport
La tarification de la RC pro transport repose sur un socle statistique solide. Les sinistres routiers et les accidents de travail dans le secteur offrent un panorama clair du niveau de risque réel assumé par les assureurs.
Accidents routiers impliquant des professionnels
En 2023, la route en France recense environ 54 381 accidents corporels, avec :
- 3 302 tués
- 68 301 blessés
- Une légère baisse d’environ -0,8 % des accidents et -4 % des tués par rapport à l’année précédente.
Les véhicules professionnels restent fortement représentés dans ces chiffres. Les tournées quotidiennes, la pression sur les délais et la circulation dense maintiennent un risque réel de collision, parfois avec des usagers vulnérables (piétons, cyclistes, trottinettes).
En Europe, les poids lourds sont impliqués dans environ 4 000 décès annuels et 130 000 blessés liés aux accidents. Près de 30 % des victimes sont des usagers vulnérables, et la responsabilité des poids lourds est retenue dans environ 24 % des cas.
Accidents du travail dans le secteur du transport
Les activités de transport exposent fortement aux accidents du travail, en particulier lors des trajets professionnels. En 2019, on enregistre :
- 74 décès de salariés pour le secteur transport.
- Un taux de décès de 1,7 pour 10 000 salariés.
- Une baisse d’environ 7 % de la fréquence des accidents par rapport à l’année précédente, signe d’une prévention mieux intégrée.
Les risques restent plus marqués pour certains profils :
- Ouvriers non qualifiés : 168,3 accidents pour 1 000 salariés.
- Ouvriers qualifiés : 46,7 accidents pour 1 000 salariés.
- Hommes : 78,1 accidents pour 1 000 salariés.
- Femmes : 37,1 accidents pour 1 000 salariées.
Côté secteurs, la sinistralité se concentre sur :
- Location de camions avec chauffeur : 89,7 accidents pour 1 000 salariés.
- Messagerie et fret express : 80,5 pour 1 000.
- Transport de proximité : 73,6 pour 1 000.
- Transport de fret interurbain : 70 pour 1 000.
« Le risque routier professionnel reste une cause majeure de décès, avec près de 440 morts en 2023, puis 424 en 2024, sur les trajets liés au travail. »
Ces chiffres expliquent la vigilance des assureurs sur la prévention, la formation des conducteurs et le suivi des horaires de conduite. Ils alimentent aussi les politiques de tarification de la RC pro transport.
Risques spécifiques au transport de marchandises : vol, TMD, congestion, météo
Au‑delà des collisions, le transport de marchandises subit des risques propres à la logistique moderne : vol ciblé, transport de matières dangereuses, congestion chronique, événements climatiques extrêmes.
Transport de marchandises dangereuses (TMD)
Le transport de marchandises dangereuses concentre un risque significatif. Les accidents de citernes représentent environ 72 % des incidents liés à ce type de transport, avec des conséquences potentiellement lourdes sur les personnes, l’environnement et les infrastructures.
Logistique & supply chainLes profils les plus recherchés dans la logistique en 2026Le rail transporte chaque année près de 9 millions de tonnes de marchandises dangereuses, mais la route reste très présente pour les acheminements locaux et régionaux. Les assureurs intègrent ces données dans la tarification, en particulier quand un transporteur manipule des produits chimiques, des gaz ou des liquides inflammables.
Vols de marchandises et cargaison à forte valeur
En Europe, les vols de marchandises génèrent des pertes régulières, estimées à plusieurs centaines de millions d’euros par an. Les cargaisons les plus visées restent :
- Électronique (smartphones, ordinateurs, composants).
- Bijoux et produits de luxe.
- Médicaments et produits de santé.
Ces segments exigent une vigilance accrue : parkings sécurisés, procédures de verrouillage, suivi GPS, gestion stricte des itinéraires. La RC pro transport intervient sur la responsabilité, tandis que des garanties « assurance transport marchandises » prennent en charge la valeur des biens en cas de vol ou d’agression.
Congestion routière et événements climatiques
La congestion routière pèse sur la régularité des livraisons : retards répétés, conflits commerciaux, réclamations clients. Elle influence indirectement la sinistralité en multipliant les situations de stress, les manœuvres difficiles et les itinéraires de contournement.
Les épisodes météo extrêmes observés en 2025 (fortes pluies, vents violents, neige tardive, canicules) perturbent eux aussi le transport : pertes de contrôle, bas-côtés impraticables, zones inondées. Là encore, les assureurs observent la fréquence d’événements climatiques pour adapter leurs conditions de couverture.
Marché mondial de l’assurance cargo et impact sur les prix 2026
La RC pro transport s’inscrit dans un environnement international plus large, celui des assurances cargo et des polices maritimes, aériennes, ferroviaires et routières. En 2023, le marché mondial des primes d’assurance cargo représente environ 22,1 milliards de dollars.
Sur la même période, les primes progressent d’environ 6,2 %. Cette hausse reflète plusieurs éléments :
- Augmentation globale du volume de marchandises échangées.
- Renchérissement de la valeur moyenne des cargaisons (électronique, pharma, etc.).
- Tension accrue sur certains corridors logistiques (conflits, piraterie, risques géopolitiques).
Ces dynamiques influencent aussi les conditions proposées aux transporteurs routiers locaux, notamment lorsqu’ils interviennent dans des chaînes logistiques internationales ou multimodales. Les assureurs ajustent alors leurs tarifs et leurs clauses pour maintenir un équilibre entre sinistres et primes encaissées.
Comment lire un devis RC pro transport de marchandises en 2026
Un devis RC pro transport se lit comme un contrat technique. Le montant de la prime ne suffit pas. Le contenu réel des garanties doit toujours primer sur la seule question du coût mensuel.
Les éléments clés d’un devis RC pro transport
Un devis complet comporte au minimum :
- La description précise de l’activité (type de transport, zone d’intervention, type de clients).
- Les plafonds d’indemnisation par sinistre et par année.
- Le montant des franchises pour chaque catégorie de sinistre.
- Les exclusions : certains types de marchandises, certaines opérations de manutention ou de stockage.
- Les options souscrites : protection juridique, défense pénale, extensions logistiques.
- Le montant de la prime annuelle et les modalités de paiement (mensuel, trimestriel, annuel).
Une lecture ligne par ligne permet de vérifier l’adéquation du contrat avec les contraintes réelles du transporteur et les attentes de ses donneurs d’ordre.
Négocier son devis : marges de manœuvre et points non négociables
La négociation porte souvent sur quelques leviers :
- Choix des franchises : accepter une franchise un peu plus élevée en échange d’une prime réduite.
- Ajustement des plafonds : ne pas surdimensionner les montants au‑delà de la valeur réelle des marchandises prises en charge.
- Sélection des options : retenir les garanties réellement pertinentes pour l’activité quotidienne.
Certaines clauses restent peu négociables, notamment lorsqu’elles sont imposées par la réglementation ou les standards du secteur. La transparence sur l’historique de sinistres et le programme de prévention interne facilite en revanche un dialogue plus ouvert avec l’assureur.
RC pro transport, assurance véhicule et assurance marchandises : bien articuler les contrats
La protection globale d’un transporteur s’appuie sur plusieurs briques d’assurance. Chaque contrat couvre une partie du risque. La cohérence d’ensemble évite les trous de garantie et les doublons coûteux.
RC pro transport vs assurance véhicule de transport
L’assurance véhicule de transport (auto, VUL, PL, flotte) gère :
- La responsabilité civile automobile pour les dommages causés avec le véhicule.
- Les garanties dommages au véhicule (tous risques, bris de glace, vol, incendie, etc.).
- Des options comme l’assistance, le véhicule de remplacement, la protection du conducteur.
La RC pro transport de marchandises prend en charge les conséquences financières liées à la prestation de transport : retard de livraison, erreur de manutention, non-conformité dans l’exécution de la mission, litiges avec les clients.
RC pro transport vs assurances marchandises transportées
Les garanties transport marchandises protègent la valeur des biens transportés contre :
- Le vol ou la disparition.
- La casse, l’avarie, la détérioration.
- Certains événements extérieurs (incendie, choc, dégât des eaux, etc.).
La RC pro gère la responsabilité, tandis que l’assurance marchandises couvre la chose transportée. Les deux approches se complètent, surtout pour les transporteurs manipulant des produits à forte valeur ou des flux sensibles.
Construire une architecture d’assurance cohérente
Pour un coursier indépendant, un duo assurance véhicule + RC pro transport constitue souvent une base solide, avec un éventuel renfort sur les marchandises pour certains contrats spécifiques.
Pour une PME de transport, une architecture plus étoffée s’impose :
- Flotte de véhicules avec garanties adaptées à chaque catégorie.
- RC pro transport calibrée sur les volumes et la nature des clients.
- Police d’assurance marchandises, parfois souscrite par le donneur d’ordre mais gérée en coordination.
- Éventuelle protection juridique pour encadrer les litiges contractuels.
