
Entre sinistres climatiques record, tensions sur les coûts et pression réglementaire, la garantie transport de marchandises ne se limite plus à un simple contrat administratif. Chaque envoi expose votre entreprise à des risques précis, parfois sous-estimés, qui impactent directement vos marges et vos relations clients.
Selon la valeur des cargaisons, la fréquence des expéditions, les pays traversés et vos propres obligations contractuelles, le niveau de protection à mettre en place change radicalement. Les lignes qui suivent expliquent comment ajuster vos garanties aux risques réels de votre activité.
| Type de risque transport | Garanties conseillées | Pourquoi c’est essentiel |
|---|---|---|
| Vol durant le transport | Garantie vol + garantie valeur déclarée | Indispensable pour les marchandises à forte valeur ou sensibles aux détournements. |
| Avaries et dommages physiques | Garantie dommages matériels | Couvre les chocs, chutes, manipulations incorrectes et incidents courants. |
| Risques climatiques | Garantie intempéries et variations thermiques | Crucial pour les produits périssables ou sensibles à la température. |
| Retards de livraison | Garantie retard et pertes financières | Évite les pertes commerciales liées aux pénalités ou ruptures d’approvisionnement. |
| Transport international | Garantie tous risques + extension zones sensibles | Couvre les spécificités douanières, les transbordements et les zones à risques. |
Comprendre les risques en transport de marchandises avant de choisir les garanties
Tout contrat d’assurance repose sur une analyse fine des risques. Pour le transport de marchandises, ces risques se multiplient à chaque étape : chargement, trajet, rupture de charge, stockage intermédiaire, douane, livraison. Un même flux logistique combine souvent des risques matériels, juridiques, financiers et d’image.
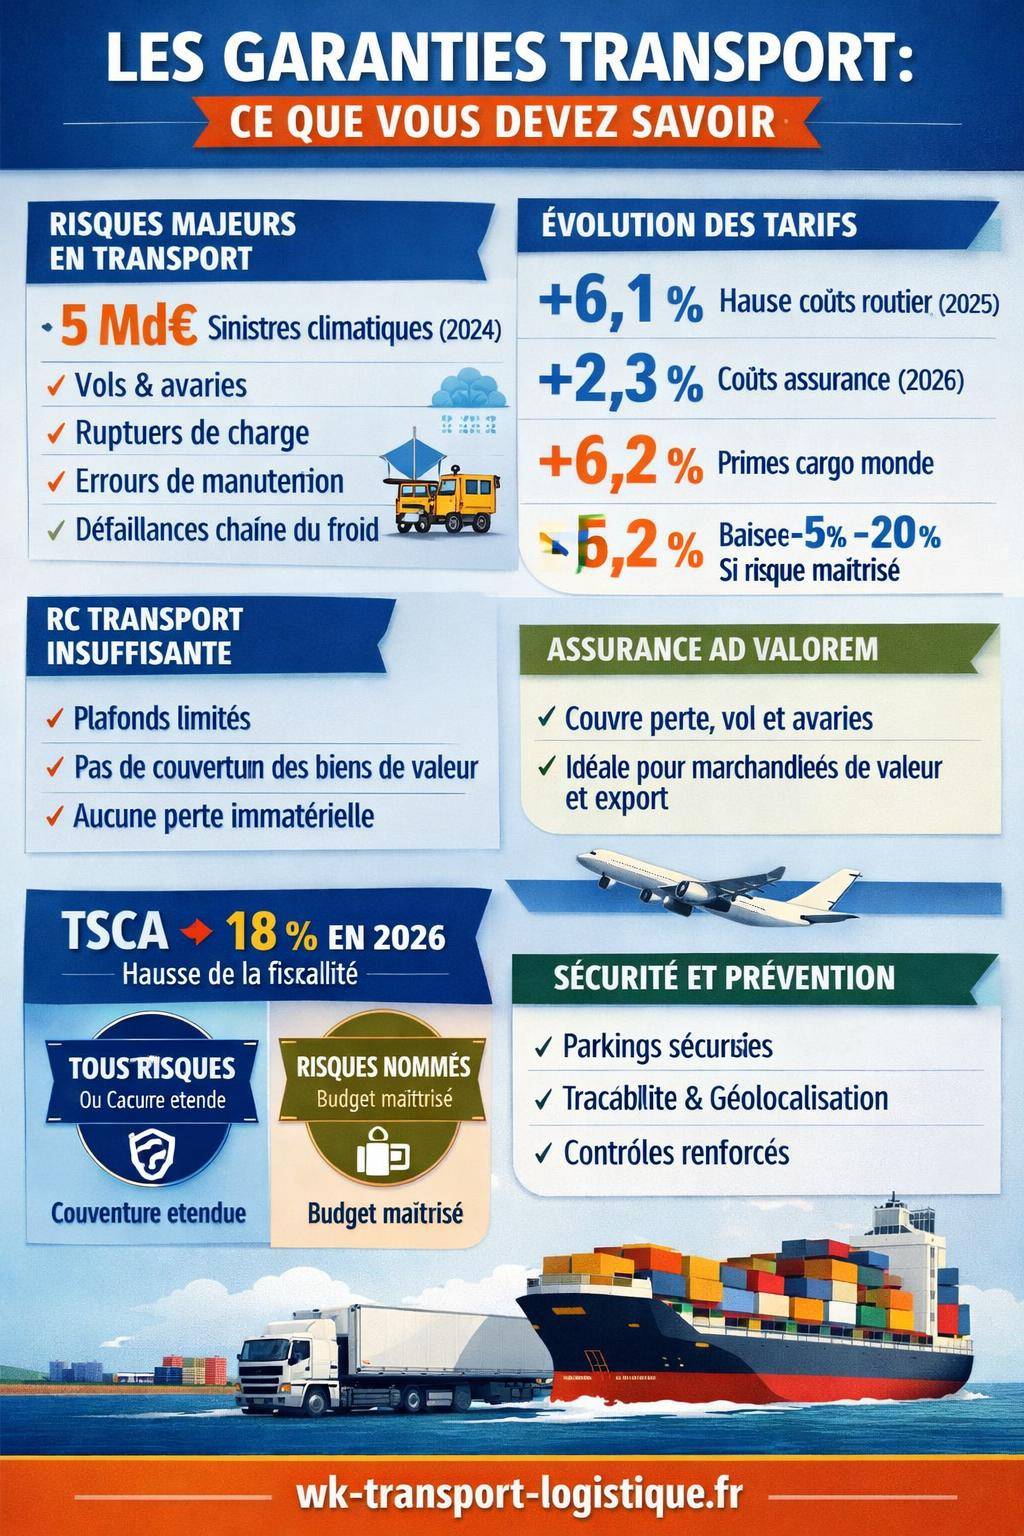
Les événements climatiques pèsent de plus en plus sur la sinistralité. En 2024, les sinistres climatiques en France ont généré près de 5 milliards d’euros de dommages, ce qui influence directement les primes et les franchises appliquées aux contrats transport. Sur certains trajets exposés aux inondations, tempêtes ou coulées de boue, les assureurs réévaluent leurs engagements et ajustent les conditions de souscription.
Dans ce contexte, les entreprises qui cartographient clairement leurs risques et structurent leurs garanties obtiennent en général des conditions tarifaires plus favorables. La dynamique 2025 montre déjà une baisse tarifaire annoncée entre -5 % et -20 % pour les assurés qui maîtrisent leurs expositions et démontrent une vraie politique de prévention.
Responsabilité civile du transporteur : ce que couvre vraiment la RC transport
La responsabilité civile du transporteur constitue souvent la première couche de protection. Elle indemnise le donneur d’ordre lorsque la marchandise est perdue, avariée ou livrée en retard, dans la limite des barèmes légaux ou contractuels applicables. Cette garantie reste toutefois encadrée et plafonnée, ce qui crée parfois un écart important avec la valeur réelle des marchandises transportées.
La RC transport s’appuie sur des conventions nationales et internationales (CMR pour le transport routier international, règles internes pour le cabotage, etc.). En cas de sinistre, l’indemnité ne reflète pas automatiquement la valeur de la marchandise, mais un plafond par kilo, par colis ou par événement, défini par les textes ou les conditions générales.
Portée et limites de la responsabilité civile transport
La garantie de responsabilité civile intervient en cas de faute prouvée ou présumée du transporteur : colis perdu, mauvaise manutention, arrimage défaillant, véhicule inadapté, non-respect des délais contractuels. Certaines situations, en revanche, restent exclues ou fortement limitées, notamment les événements de force majeure, les vices propres de la marchandise ou les emballages insuffisants.
Transport routierTraceurs GPS pour flottes : comment protéger et optimiser vos véhicules professionnelsLes plafonds d’indemnisation créent souvent une zone de risque résiduelle pour le chargeur. Une cargaison de haute valeur (électronique, luxe, pharma, pièces aéronautiques) peut dépasser très largement les limites de la RC transport, même en cas d’accident manifeste du transporteur.
« En matière de transport, la responsabilité du transporteur ne couvre pas automatiquement l’intégralité de la valeur de la cargaison. L’assuré qui souhaite une protection à hauteur de son intérêt économique souscrit une assurance de marchandises ou d’objets transportés en complément. »
Quand la RC transport devient insuffisante
Dès qu’un flux comprend des marchandises à forte valeur unitaire ou des séries à grande valeur totale, la seule RC transport laisse un risque financier significatif. Un incendie de remorque chargée de composants électroniques, par exemple, dépasse instantanément les plafonds courants, même si la responsabilité du transporteur est reconnue.
Les entreprises soumises à des délais contractuels stricts ou à des pénalités logistiques constatent également que les garanties classiques de RC ne couvrent pas les pertes immatérielles consécutives aux retards ou à l’arrêt de production chez leurs clients.

Assurance « ad valorem » : garantir les marchandises à leur vraie valeur
L’assurance dite « ad valorem » couvre la marchandise en transport à hauteur de sa valeur réelle, déterminée contractuellement (valeur facture, valeur majorée des frais annexes, etc.). Elle ne dépend pas des limitations de responsabilité du transporteur. Cette garantie s’adresse autant aux chargeurs occasionnels qu’aux industriels et distributeurs qui gèrent un flux régulier.
En pratique, l’assurance ad valorem s’active pour tout dommage matériel subi par les marchandises pendant le transport, selon les risques assurés. Elle se structure en police au voyage (pour un envoi ponctuel) ou en police d’abonnement (pour l’ensemble des expéditions sur une période donnée).
Contenu classique de la garantie ad valorem
Selon les options souscrites, la garantie ad valorem couvre :
- la perte totale ou partielle de la marchandise (vol, disparition, chute, naufrage, incendie, etc.) ;
- les avaries (mouillage, casse, oxydation, contamination, bris de machine, choc, etc.) ;
- les frais accessoires liés au sinistre (frais de sauvetage, de reconditionnement, d’acheminement complémentaire) ;
- certains frais d’expertise et d’assistance logistique après sinistre.
Plus la clause de garantie est large, plus les risques couverts s’étendent. Les assureurs distinguent généralement les garanties « tous risques sauf » et les garanties « risques nommés » où seuls les événements listés dans le contrat sont couverts.
Quand souscrire une assurance ad valorem
Une assurance ad valorem devient pertinente dès que la valeur de la marchandise dépasse largement le plafond de responsabilité du transporteur ou que les conséquences d’un sinistre remettent en cause une relation commerciale clé. Elle intéresse aussi les entreprises qui externalisent une partie de leur logistique et souhaitent garder la maîtrise de la couverture, sans dépendre uniquement des assurances des transporteurs successifs.
Les contrats d’achats internationaux prévoient souvent l’obligation, pour le vendeur ou l’acheteur, de souscrire une assurance cargo. Le choix entre Incoterms (CIF, CIP, FCA, etc.) influence directement qui doit supporter ce coût et quelles garanties ad valorem mettre en place.
| Situation | Risque principal | Réponse adaptée |
|---|---|---|
| Marchandise standard, valeur modérée, flux national | Perte ou avarie ponctuelle | RC transport + ad valorem au voyage sur envois sensibles |
| Produits à forte valeur (luxe, électronique, pharma) | Sinistre unique à impact financier élevé | Police d’abonnement ad valorem tous risques |
| Export récurrent hors UE | Accumulation de risques sur plusieurs segments | Cargo international + clauses spécifiques pays/ports |
| Flux saisonniers intenses | Concentration de valeur sur une période courte | Renforcement temporaire des plafonds de garantie |
Garanties « tous risques » vs « risques nommés » : choisir le bon niveau de protection
Le cœur d’un contrat de transport de marchandises repose sur la définition des risques pris en charge. Deux grandes approches coexistent : la garantie « tous risques sauf » et la garantie dite « risques nommés ». Le choix entre ces deux régimes modifie profondément l’étendue de la protection et la gestion des sinistres.
Sous un régime tous risques, la compagnie indemnise tout dommage matériel subi par les marchandises, sauf ce qui figure dans la liste des exclusions. À l’inverse, sous un régime de risques nommés, le contrat ne couvre que les événements expressément mentionnés.
Garanties tous risques : large couverture, lecture attentive
Une clause tous risques protège les flux de transport contre la majorité des sinistres accidentels : choc, incendie, vol caractérisé, avarie lors de la manutention, coulage, mouillage, renversement du véhicule, naufrage, etc. Ce type de garantie s’adresse aux entreprises qui recherchent une protection homogène sur un volume élevé de transports, avec une gestion simplifiée au moment du sinistre.
Les exclusions classiques concernent notamment les vices propres de la marchandise, les emballages inadéquats, le non-respect des normes d’arrimage ou de température convenues, les retards sans dommage matériel, ainsi que certains événements politiques ou de guerre.
Garanties « risques nommés » : protection ciblée et budget maîtrisé
La garantie risques nommés se limite à une liste d’événements définis : incendie, explosion, accident du véhicule, naufrage, abordage, chute de colis en mer, etc. Elle convient surtout aux flux où le profil de risque est bien connu et relativement stable, ou lorsque la contrainte budgétaire impose un niveau de couverture plus restreint.
Cette approche exige une réflexion approfondie sur les scénarios de sinistre réellement redoutés. Un choix trop restrictif laisse parfois hors champ des risques logistiques fréquents comme la casse à la manutention, l’humidité, la contrefaçon ou les vols sans effraction apparente.
Garanties contre les risques climatiques et catastrophes naturelles
Les épisodes climatiques intenses se multiplient sur de nombreuses régions de transit : crues éclairs, tempêtes, glissements de terrain, canicules prolongées, neige lourde. Les supply chains exposées à ces événements subissent à la fois des pertes matérielles sur les cargaisons et des perturbations d’itinéraires.
Les sinistres climatiques de 2024, estimés à 5 milliards d’euros en France, conduisent les assureurs à affiner les cartographies de risques et à intégrer des clauses spécifiques pour les zones à aléa aggravé. Certaines polices prévoient des restrictions temporelles (saisons cycloniques, périodes de crue) ou des conditions techniques plus strictes (stockage hors zone inondable, élévation des quais).
Catastrophes naturelles : cadre légal et articulation avec l’assurance transport
Le régime d’indemnisation des catastrophes naturelles s’appuie sur un dispositif légal spécifique. Lorsque l’état de catastrophe naturelle est reconnu, les contrats comportant cette garantie appliquent des modalités bien encadrées (franchises, délais d’indemnisation, périmètre géographique).
« Les dommages matériels directs non assurables causés par l’intensité anormale d’un agent naturel bénéficient du régime de catastrophe naturelle lorsque l’état de catastrophe est constaté par arrêté interministériel. »
En transport de marchandises, cette garantie interagit avec les clauses tous risques. Un même sinistre climatique mobilise à la fois les garanties de base du contrat cargo et, en parallèle, les dispositions spécifiques liées au régime des catastrophes naturelles.
Adapter les garanties climatiques aux flux sensibles
Les entreprises exposées aux inondations de plateformes logistiques, aux coupures de routes de montagne ou aux ports côtiers vulnérables renforcent progressivement leurs clauses liées aux risques naturels. Quelques leviers fréquemment mis en œuvre :
- extension de garantie pour les dommages liés aux précipitations exceptionnelles et aux ruissellements ;
- clauses spécifiques pour les marchandises hygroscopiques très sensibles à l’humidité ;
- adaptation des plafonds pour les stocks en transit sur sites exposés ;
- conditions renforcées de prévention (plans de continuité, procédures d’alerte météo, relocalisation temporaire des marchandises).
Vol, fraude, détournement : garanties face aux risques de malveillance
Les vols et détournements de cargaisons constituent un sujet récurrent pour les chargeurs et les transporteurs. Les réseaux criminels ciblent souvent des marchandises à forte valeur marchande, facilement revendables (high-tech, spiritueux, produits cosmétiques, textiles de marque, médicaments).
Les sinistres de malveillance ne se gèrent pas comme un simple dommage accidentel. Ils impliquent souvent des enquêtes approfondies, des interactions avec les forces de l’ordre et parfois des litiges sur la qualification du vol (effraction, agression, détournement interne, complicité).
Garanties spécifiques contre le vol et la fraude
Les contrats d’assurance transport intègrent des clauses distinctes pour les risques de vol. Certains types de vols restent couverts uniquement si des conditions strictes sont respectées : stationnement sécurisé, scellement des remorques, géolocalisation active, interdiction de nuit sur certaines aires, double équipage pour certains trajets sensibles.
La fraude documentaire et le détournement de remorque par usurpation d’identité de chauffeur ou de transporteur amènent les assureurs à introduire des conditions particulières de vérification des prestataires et des ordres de transport.
Marchandises sensibles : garanties renforcées et clauses particulières
Certaines catégories de marchandises présentent des risques spécifiques qui appellent des garanties et des conditions de transport sur mesure. Une police standard, même tous risques, ne répond pas toujours à toutes les exigences réglementaires et opérationnelles.
Les secteurs agroalimentaire, pharmaceutique, chimique, énergie ou transport de valeurs illustrent bien cette logique : température dirigée, traçabilité, délais serrés, conformité à des protocoles de qualité imposent un niveau de sécurisation renforcé.
Marchandises sous température dirigée
Pour les marchandises sous froid positif ou négatif, la défaillance de la chaîne du froid entraîne parfois une perte totale du lot sans signe extérieur visible. Les garanties adaptées couvrent alors la détérioration de la marchandise consécutive à :
- panne de groupe frigorifique ;
- coupure d’alimentation prolongée ;
- erreur de réglage de température ;
- temps d’ouverture excessif des portes lors des opérations de chargement ou de déchargement.
Les assureurs exigent en retour des enregistreurs de température, des procédures documentées et une maintenance régulière des équipements frigorifiques.
Produits dangereux, chimiques ou réglementés
Les marchandises dangereuses soumises à l’ADR, à l’IMDG ou à d’autres réglementations spécifiques imposent un cadre de transport très encadré. La garantie transport inclut alors :
- les dommages matériels aux produits transportés ;
- les frais de dépollution ou de nettoyage liés au sinistre ;
- les conséquences de certaines fuites ou déversements accidentels ;
- les dommages causés aux tiers, via la responsabilité civile.
La conformité stricte aux réglementations de transport de matières dangereuses conditionne la validité des garanties. Tout écart (emballage non homologué, conducteur non formé, signalisation insuffisante) expose à des refus de prise en charge.
Stockage, ruptures de charge et zones intermédiaires : bien étendre la couverture
Un flux de transport ne se limite pas au trajet principal entre point A et point B. Les ruptures de charge, plateformes de cross-docking, hubs logistiques, entrepôts de transit et zones portuaires créent des périodes intermédiaires, parfois plus exposées que le transport lui-même.
Les polices de transport de marchandises couvrent ces phases de stockage intermédiaire sous certaines conditions. La durée maximale de séjour, les types de bâtiments, les moyens de protection incendie ou vol influencent la portée de la garantie et les plafonds associés.
Couverture pendant les périodes de stockage
Les options de garantie prévoient souvent :
- une durée maximale de stockage avant ou après transport (par exemple 30 ou 60 jours) ;
- des plafonds spécifiques pour chaque site (plateforme, entrepôt, terminal portuaire) ;
- des exigences de sécurité (alarmes, sprinklers, gardiennage, vidéosurveillance, clôtures).
Les sinistres majeurs en entrepôt (incendies de grande ampleur, inondations, vols organisés) interrogent souvent le partage de responsabilité entre le logisticien, le propriétaire du bâtiment et le propriétaire des marchandises. Une lecture combinée des contrats de transport, d’entreposage et d’assurance dommages aux biens s’impose.
Articulation entre assurance transport, RC pro et assurance véhicule
Un programme d’assurance efficace repose sur une articulation claire entre plusieurs contrats : assurance des marchandises, responsabilité civile professionnelle du transporteur, assurance des véhicules de transport. Chacun couvre un périmètre distinct, avec parfois des zones de recoupement.
Une cohérence globale évite les trous de garantie et les doublons coûteux. Elle facilite aussi la gestion des sinistres en réduisant les conflits de compétence entre assureurs.
Rôle de l’assurance véhicule de transport
L’assurance véhicule de transport couvre d’abord le véhicule lui-même et la responsabilité civile automobile pour les dommages causés aux tiers. Elle ne couvre pas automatiquement la marchandise transportée, sauf clause spécifique ou extension de garantie limitée.
Transport routierImmobilisation d’un poids lourd en tournée : obligations et bonnes pratiques du transporteurEn cas d’accident de la route impliquant un tiers, les dommages au véhicule relèvent de ce contrat, tandis que les dommages aux marchandises relèvent de la police cargo ou de la responsabilité civile transport, selon les circonstances et les garanties souscrites.
Coordonner les différents contrats
Pour un transporteur, la combinaison suivante reste fréquente :
- assurance flotte de véhicules pour les camions, remorques et utilitaires ;
- contrat de responsabilité civile professionnelle transport, avec garanties annexes ;
- police d’assurance des marchandises transportées (pour compte du donneur d’ordre ou en complément).
Pour un chargeur ou un industriel, la logique diffère : l’assurance flotte véhicule demeure parfois marginale, tandis que la police cargo et les extensions aux stocks en transit occupent un rôle central dans la protection du patrimoine.
Évolutions tarifaires : hausse des coûts et opportunités de baisse selon le profil de risque
Le contexte tarifaire en assurance transport présente une double dynamique. D’un côté, certains postes de coûts progressent sensiblement. De l’autre, les assureurs favorisent les profils qui démontrent une vraie maîtrise des risques, avec à la clé des baisses significatives pour 2025 et une tendance confirmée pour 2026.
Sur le segment du transport routier, une hausse moyenne de 6,1 % en 2025 se profile, liée à l’augmentation des coûts sinistres, des pièces détachées, de la main-d’œuvre et de la gestion des dossiers. La composante assurances, toutes branches confondues, progresse également d’environ 2,3 % en 2026.
Primes cargo et incitation à la prévention
Les primes cargo mondiales connaissent une augmentation moyenne de 6,2 %. Ce mouvement reste toutefois modulé par la qualité du risque présenté. Les entreprises qui structurent leur prévention, documentent leurs statistiques et mettent en place des outils de suivi logistique précis obtiennent des traités plus favorables.
Les assureurs annoncent ainsi pour 2025 une baisse tarifaire ciblée entre -5 % et -20 % pour les assurés dont le risque est jugé maîtrisé : sinistralité faible, procédures internes robustes, sélection rigoureuse des transporteurs et des sous-traitants, dispositifs de géolocalisation et de sécurisation des flux.
Impact de la réglementation et de la fiscalité sur les garanties transport
Le cadre réglementaire influence directement le coût et la structuration des contrats de transport de marchandises. Les directives européennes et les évolutions fiscales nationales modifient progressivement les pratiques de marché et la façon de bâtir les programmes d’assurance.
La directive européenne 2019/771, qui renforce les droits des consommateurs en matière de conformité des biens, se répercute en amont sur l’organisation logistique et la gestion des retours. Un produit endommagé en cours de transport engage la responsabilité de plusieurs acteurs, ce qui impose des garanties clairement définies.
TSCA 2026 : hausse de fiscalité sur les primes
La Taxe sur les conventions d’assurance (TSCA) joue un rôle non négligeable dans le coût final des garanties. Une augmentation vers un taux de 18 % à partir du 1er janvier 2026 sur certaines branches renchérit directement la facture pour les entreprises assurées.
Cette évolution incite les entreprises à optimiser la structure de leurs contrats : regroupement de garanties, ajustement des franchises, segmentation fine entre risques nécessaires et options accessoires. Les flux dont la sinistralité est maîtrisée supportent plus facilement ces hausses fiscales en contrepartie de baisses techniques négociées.
Adapter les garanties aux profils d’entreprises et aux typologies de risques
Un programme de garanties pertinent repose sur un diagnostic précis des flux et du modèle économique. En pratique, les besoins d’un artisan exportant occasionnellement quelques palettes n’ont rien à voir avec ceux d’un industriel qui expédie quotidiennement des conteneurs à l’international.
L’enjeu consiste à ajuster le socle de garanties, les plafonds, les franchises et les options selon la taille de l’entreprise, la valeur moyenne des envois, les destinations desservies et la fréquence des expéditions.
PME industrielles et commerciales
Pour une PME, le schéma suivant répond souvent aux besoins courants :
- police d’abonnement cargo couvrant l’ensemble des flux confiés à des transporteurs tiers ;
- extension aux stockages intermédiaires et retours clients ;
- garantie vol renforcée sur certaines lignes de produits sensibles ;
- conditions particulières pour les expéditions à l’export hors UE.
L’objectif consiste à sécuriser le chiffre d’affaires et les relations clients, sans multiplier les contrats ponctuels au voyage, lourds à gérer administrativement.
Transporteurs routiers et logisticiens
Les entreprises de transport combinent quant à elles plusieurs niveaux de couverture :
- responsabilité civile transport, adaptée aux différents régimes (national, international, messagerie, express) ;
- assurance flotte véhicules, incluant les remorques et semi-remorques spécialisées ;
- assurance pour compte de qui il appartiendra, afin de couvrir les marchandises des clients lorsque nécessaire.
Un ajustement régulier des plafonds, en cohérence avec les profils de marchandises habituellement transportées, évite de se retrouver sous-assuré ou, à l’inverse, de payer une couverture largement supérieure aux besoins réels.
Critères concrets pour choisir ses garanties selon les risques
Pour sélectionner les garanties à souscrire, plusieurs critères opérationnels servent de grille de lecture. Une approche structurée permet de bâtir un programme cohérent sans se perdre dans la diversité des options disponibles.
Trois blocs se dégagent : le profil de la marchandise, le profil des flux et le contexte contractuel et juridique. Chacun influence à la fois le type de garanties, les plafonds d’indemnisation et le niveau de franchise acceptable.
Profil de la marchandise
- Valeur unitaire : plus la valeur unitaire est élevée, plus une assurance ad valorem avec plafond ajusté s’impose.
- Fragilité : verre, céramique, composants électroniques exigent souvent des clauses spécifiques de casse et de manutention.
- Sensibilité à la température ou à l’humidité : produits frais, pharma, cosmétiques demandent une garantie chaîne du froid ou conditions climatiques.
- Attrait pour le vol : textiles de marque, high-tech, alcools appellent une extension vol renforcée et des exigences de sécurité.
Profil des flux logistiques
- Fréquence : flux récurrents favorisent une police d’abonnement, plus stable et plus économique sur la durée.
- Destinations : certains pays ou corridors logistiques nécessitent des clauses particulières vol, guerre, émeutes, piraterie.
- Modes de transport : route, mer, air, rail impliquent chacun des régimes de responsabilité et des risques techniques différents.
- Ruptures de charge : multiplications des manutentions et des terminaux augmentent l’exposition aux avaries et disparitions.
Contexte contractuel et juridique
- Incoterms : déterminent qui supporte le risque et à partir de quel point du trajet (EXW, FOB, CIF, DAP, etc.).
- Obligations imposées par les clients : certaines grandes enseignes exigent des niveaux de garantie précis.
- Clauses de pénalités ou de performance : en cas de retard, de rupture de stock ou de non-conformité.
