
La déclaration d’exportation en douane conditionne la fluidité de vos ventes à l’international, la maîtrise de vos délais de livraison et la sécurisation de vos marges. Une seule erreur sur le code SH, la valeur ou l’origine peut déclencher un contrôle, une immobilisation de la marchandise, voire un redressement financier.
Entre les règles du Code des douanes de l’Union, les schémas logistiques fret maritime ou aérien, les régimes de TVA et les autorisations spécifiques, la procédure semble souvent opaque. Pourtant, une méthode structurée permet de cadrer chaque opération d’export, du devis client jusqu’à la mainlevée douanière…
| Élément clé | Synthèse |
| Objectif 🎯 | Formaliser la sortie de marchandises hors UE et assurer leur conformité douanière. |
| Document central | Déclaration en douane électronique (DELTA), incluant description, valeur et origine des biens. |
| Étapes principales | Saisie de la déclaration → contrôle potentiel → autorisation d’export → remise au transporteur. |
| Acteurs impliqués | Exportateur, transporteur, douane. |
| Points de vigilance ⚠️ | Exactitude des données, conformité des marchandises, codes douaniers corrects. |
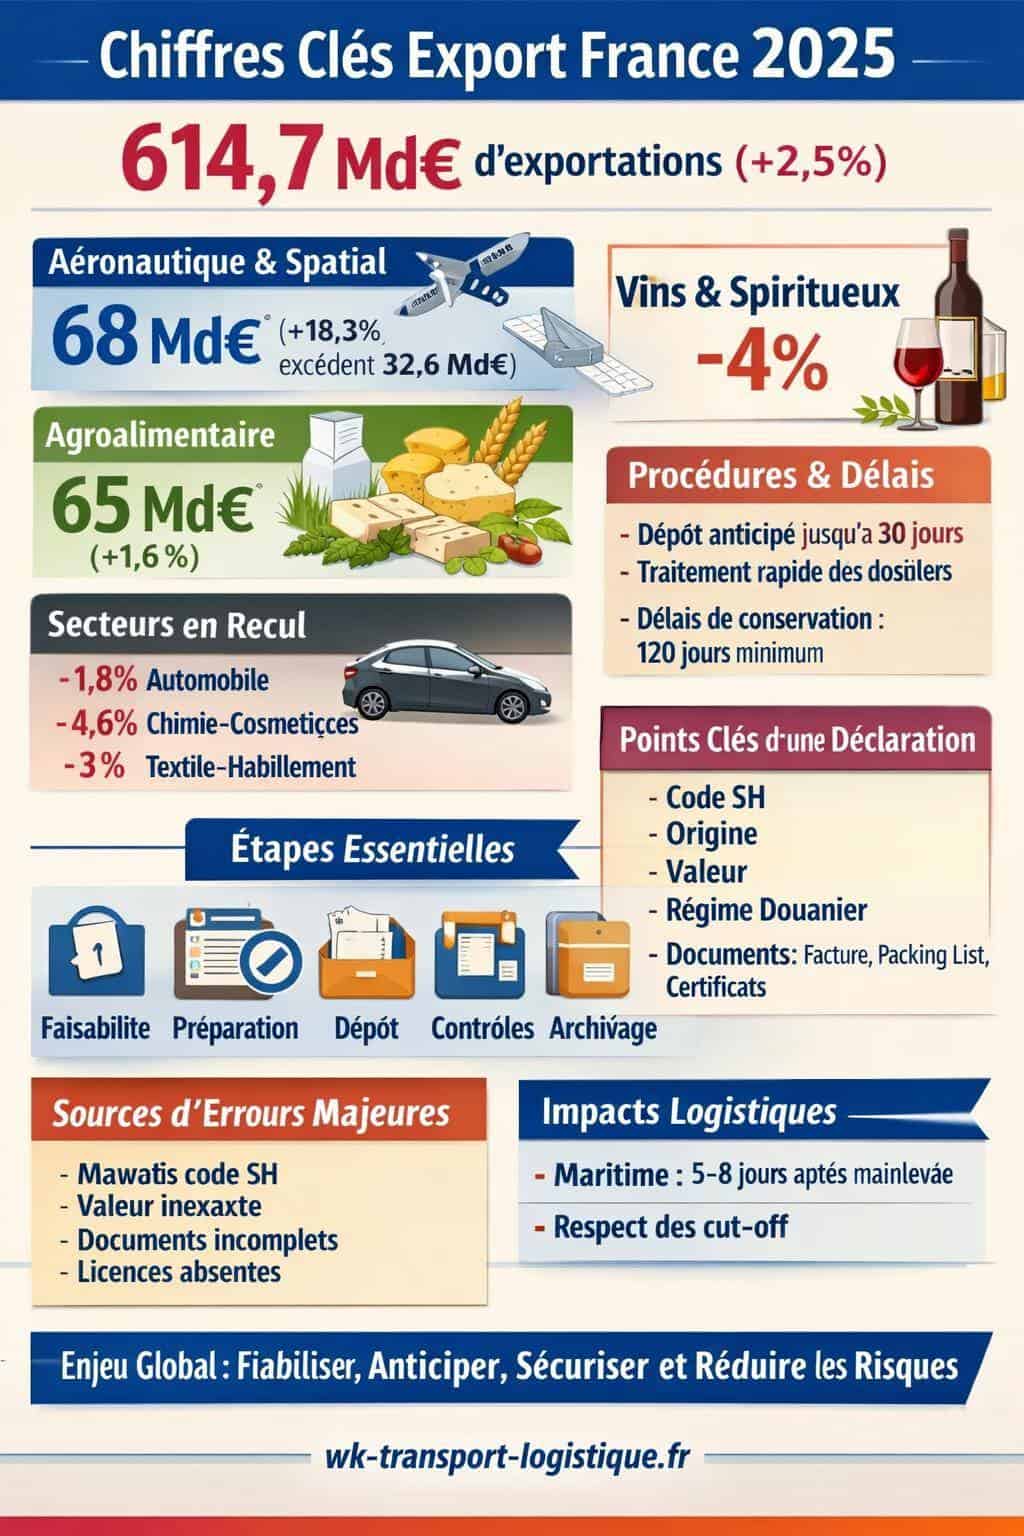
Durees indicatives moyennes pour une exportation standard depuis la France (UE). Les delais peuvent varier selon le type de marchandise, la destination et le statut de l operateur (OEA ou non).
Déclaration d’exportation en douane : rôle, enjeux et chiffres clés 2025
La déclaration d’exportation formalise la sortie de marchandises du territoire douanier de l’Union européenne vers un pays tiers. Elle constitue un acte juridique et fiscal qui engage l’exportateur sur la nature, l’origine, la valeur et la destination des biens. Cette formalité s’intègre dans une chaîne plus large : contrat commercial, transport, assurance, paiement international, contrôle des risques.
En 2025, le volume annuel total des exportations françaises atteint 614,7 Md€, en progression de +2,5 % par rapport à 2024. Certains secteurs tirent fortement la dynamique : l’aéronautique et le spatial pèsent 68 Md€ avec une hausse de +18,3 % et un excédent commercial de 32,6 Md€. L’agroalimentaire reste un pilier majeur à 65 Md€, en hausse de +1,6 %, avec des segments très dynamiques comme le cacao et ses préparations (+35 %), les produits carnés (+5,4 %) ou encore certaines préparations alimentaires.
En parallèle, des branches connaissent une érosion : produits automobiles (-1,8 %), produits chimiques, parfums, cosmétiques (-4,6 %), textile, habillement, cuir, chaussures (-3,0 %). Les vins et spiritueux reculent d’environ -4 %. Ces mouvements sectoriels influencent directement les pratiques douanières : niveaux de contrôle, exigences documentaires, politiques tarifaires des pays de destination.
« L’exportation n’est pas uniquement une question de contrat commercial. Chaque opération repose sur un socle douanier solide : une déclaration complète, des documents justificatifs maîtrisés et un dialogue fluide avec l’administration. »
Dans ce contexte, la maîtrise de la procédure complète de déclaration d’exportation devient un levier de performance : réduction des coûts cachés, fiabilisation des délais, limitation des litiges avec les clients étrangers et les autorités douanières.
Comprendre le cadre réglementaire de la déclaration d’exportation
La déclaration d’exportation s’inscrit dans le Code des douanes de l’Union (CDU) et ses actes délégués. Elle obéit à des règles harmonisées au niveau européen, tout en laissant une marge d’adaptation aux administrations nationales pour l’organisation pratique des services et des systèmes informatiques.
Chaque déclaration repose sur plusieurs piliers techniques : le classement tarifaire (code SH), l’origine des marchandises, la valeur en douane, le régime douanier demandé et les éventuelles restrictions ou prohibitions (contrôles sanitaires, licences, biens à double usage, produits soumis à accises, etc.). Une incompréhension sur un seul de ces éléments fragilise l’ensemble des opérations export.
Conseil pratique : formalisez une fiche douanière produit par référence (code article interne) avec le code SH, l’origine, la description commerciale et la description douanière. Ce référentiel partagé entre commerce, logistique et service ADV réduit nettement les erreurs lors de la saisie des déclarations.
Notion d’exportation et territoire douanier
Une exportation intervient dès lors que des marchandises communautaires sortent du territoire douanier de l’Union européenne à destination d’un pays ou territoire tiers. Certaines zones, bien que politiquement liées à un État membre, ne font pas partie du territoire douanier, ce qui impose une déclaration comme pour une exportation classique.
Le statut de la marchandise (communautaire, non communautaire, en transit, en perfectionnement actif ou passif) influence la nature de la déclaration, les cases à renseigner et les contrôles. L’exportateur doit donc vérifier le régime antérieur éventuellement appliqué à la marchandise (importation temporaire, entrepôt douanier, etc.).
Acteurs impliqués dans la déclaration
Plusieurs intervenants participent à la démarche :
- Exportateur / déclarant : personne responsable de la véracité des informations déclarées, souvent le vendeur établi dans l’UE.
- Représentant en douane enregistré (RDE) : mandataire qui effectue la déclaration pour le compte de l’exportateur, en représentation directe ou indirecte.
- Transporteur / transitaire : assure la prise en charge physique des marchandises et transmet certains messages aux systèmes informatiques douaniers.
- Administration des douanes : contrôle, valide, demande d’éventuels compléments, délivre la mainlevée et suit les risques (fraude, sécurité, fiscalité).
Le rôle de chacun doit être formalisé dans les contrats logistiques et les procédures internes. Une délégation mal cadrée entre exportateur et RDE génère des zones d’ombre sur la responsabilité en cas d’anomalie ou de contrôle a posteriori.

Préparer une exportation : données, documents et organisation interne
Une déclaration d’exportation efficiente commence bien avant la saisie dans le système douanier. La qualité des informations collectées en amont, la clarté des flux et la coordination entre services internes jouent un rôle décisif sur les délais et les coûts.
Les points de blocage fréquents identifiés par les entreprises tournées vers l’international concernent souvent la phase de préparation : omissions dans les factures commerciales, incohérences entre documents de transport et marchandises, absence d’autorisations spécifiques, mauvaise anticipation des délais portuaires ou aéroportuaires.
Données indispensables à la déclaration d’exportation
Avant toute saisie, l’exportateur rassemble un socle d’informations :
- Description précise des marchandises, en termes commerciaux et techniques.
- Code SH (ou nomenclature combinée) adapté, déterminé à partir de la composition, de la fonction et de l’usage des biens.
- Origine (préférentielle ou non préférentielle) avec justification en cas de préférences tarifaires dans le pays tiers.
- Valeur en douane : prix de vente, frais annexes, remises, frais de transport selon l’Incoterm choisi.
- Quantités (poids brut, poids net, unités supplémentaires éventuelles).
- Régime douanier : exportation définitive, réexportation, perfectionnement passif, etc.
- Destinataire, pays de destination finale, conditions de livraison (Incoterms).
Une valeur en douane incorrecte ou un code SH mal déterminé font partie des erreurs les plus sensibles, car ils influencent les droits, les statistiques et l’analyse de risque douanier.
Documents commerciaux et justificatifs à préparer
La déclaration se nourrit d’un ensemble de pièces justificatives, parfois demandées a posteriori par l’administration :
- Facture commerciale complète (vendeur, acheteur, description détaillée, prix, Incoterm, conditions de paiement).
- Liste de colisage (packing list) avec le détail des conditionnements, dimensions, poids et repères de colis.
- Contrat de transport / lettre de transport (BL maritime, LTA aérienne, CMR routier).
- Certificats d’origine ou attestations d’origine préférentielle lorsque le client étranger bénéficie d’un accord.
- Licences, certificats sanitaires ou phytosanitaires, autorisations pour biens à double usage, documents spécifiques à certains produits (médicaments, produits chimiques, denrées alimentaires).
Pour optimiser cette étape, la mise en place d’une procédure interne de pré-contrôle documentaire avant tout chargement limite fortement les risques d’interruption du flux logistique.
Astuce d’organisation : centralisez tous les modèles de documents export (facture, packing list, attestations, instructions au transitaire) dans un espace partagé, avec des champs obligatoires clairement identifiés. Cette standardisation évite les informations manquantes dans les factures commerciales, source fréquente de blocage.
Les différents types de déclarations d’exportation
La réglementation douanière propose plusieurs formes de déclarations pour s’adapter aux profils d’exportateurs et aux volumes de flux. Bien choisir le type de déclaration améliore la fluidité, surtout pour les entreprises qui expédient régulièrement des marchandises industrielles, agricoles ou agroalimentaires.
Fret & modesPourquoi la gestion électronique des documents devient incontournable dans le transport routierOn distingue notamment la déclaration normale, les déclarations simplifiées, la déclaration complémentaire globale et d’autres régimes particuliers comme le perfectionnement ou l’entrepôt douanier.
Déclaration normale d’exportation
La déclaration normale constitue le format standard. Elle comprend l’ensemble des données requises dès le dépôt initial (nature des marchandises, code SH, valeur, origine, régime, etc.). Elle s’adresse autant aux PME qu’aux grands groupes, via un RDE ou en direct pour les opérateurs maîtrisant les systèmes douaniers électroniques.
Cette forme convient notamment pour les exportations ponctuelles, les flux peu volumineux ou les produits soumis à des contrôles renforcés, où une visibilité maximale est recherchée dès l’enregistrement de la déclaration.
Déclaration simplifiée et autorisation de déclaration simplifiée
Pour les exportateurs récurrents, la déclaration simplifiée constitue un outil d’optimisation. Elle permet de déposer une déclaration avec un jeu de données limité, complété ensuite par une déclaration complémentaire. Ce dispositif suppose une autorisation de déclaration simplifiée délivrée par l’administration.
Les délais d’instruction de cette autorisation atteignent 120 jours maximum, avec une possible extension de 30 jours. Une phase de recevabilité d’une durée maximale de 30 jours précède l’instruction. L’entreprise qui sollicite cette autorisation doit démontrer la fiabilité de son organisation, la qualité de sa comptabilité matières et la structuration de ses processus internes.
Déclaration complémentaire générale
Dans le cadre des procédures simplifiées, la déclaration complémentaire générale regroupe les données manquantes ou consolidées pour une période donnée. Elle doit être déposée dans un délai de 10 jours après le BAE (Bon à Enlever ou équivalent selon les systèmes).
Une organisation rigoureuse du suivi des flux et des pièces justificatives reste indispensable afin de respecter ces délais sans erreurs. L’entreprise doit maintenir un rapprochement systématique entre les expéditions physiques, les factures et les déclarations complémentaires.
Résumé comparatif des principales formes de déclaration
| Type de déclaration | Profil adapté | Avantages | Points de vigilance |
|---|---|---|---|
| Déclaration normale | Exportations ponctuelles ou flux variés | Données complètes dès le départ, lisibilité forte pour la douane | Nécessite une préparation documentaire aboutie en amont |
| Déclaration simplifiée | Exportateurs réguliers, flux fréquents | Fluidité opérationnelle, adaptation aux rythmes de production | Autorisation préalable, suivi interne structuré indispensable |
| Déclaration complémentaire générale | Opérateurs sous procédure simplifiée | Consolidation périodique des données, vision globale des flux | Délai de 10 jours après BAE, contrôle interne robuste requis |
La procédure complète de déclaration d’exportation : étape par étape
La procédure d’exportation s’enchaîne en une série d’étapes logiques. Chaque maillon influe sur le suivant : un retard sur la collecte des données entraîne un report du dépôt de déclaration, qui lui-même menace la date de départ du navire ou de l’avion.
Une vision chronologique permet de structurer les rôles internes et d’identifier les moments où une interaction avec le transitaire, le transporteur ou la douane devient nécessaire.
1. Analyse de la commande et faisabilité douanière
Dès la réception d’une commande export, l’entreprise procède à une analyse de faisabilité douanière : restrictions à l’export, contrôles sanitaires éventuels, besoins de licences, contraintes de transport (marchandises dangereuses, chaîne du froid, dimensions spécifiques). Cette phase conditionne le délai de traitement et les engagements pris vis-à-vis du client étranger.
Les secteurs comme l’agroalimentaire, les produits agricoles, les produits chimiques ou certains équipements industriels requièrent une vigilance renforcée en matière de réglementations techniques et sanitaires du pays de destination.
2. Préparation documentaire et collecte des informations
Une fois la faisabilité validée, le service export construit le dossier documentaire : projet de facture, fiches produits, certificats attendus. L’ensemble des données nécessaires à la déclaration est consolidé. Pour les produits agroalimentaires en croissance (produits laitiers, boulangerie-viennoiserie-pâtisserie, préparations alimentaires, semences, agroéquipements, petfood), cette étape inclut souvent des certificats sanitaires ou vétérinaires.
Les erreurs de saisie, omissions ou divergences entre la facture et la déclaration constituent des sources récurrentes d’inspections physiques ou documentaires. Un contrôle minutieux des informations avant transmission au RDE ou à la douane s’avère déterminant.
3. Dépôt anticipé de la déclaration d’exportation
La réglementation permet un dépôt anticipé de la déclaration d’exportation jusqu’à 30 jours avant la présentation des marchandises. Cette faculté offre une marge de manœuvre appréciable pour les chaînes logistiques complexes, en particulier en fret maritime ou pour les départs groupés.
Le dépôt anticipé facilite la planification : les éventuelles demandes de précisions de la douane peuvent être traitées en amont, avant l’arrivée du camion au port ou à l’aéroport. L’exportateur sécurise ainsi la date de mise à bord, surtout pour les navires soumis à des fenêtres de chargement serrées.
4. Présentation des marchandises et contrôles douaniers
À l’issue du dépôt, les marchandises sont présentées à la douane au bureau compétent (souvent celui du lieu de chargement ou du point de sortie du territoire douanier). L’administration réalise une analyse de risque qui débouche sur plusieurs scénarios :
- Canal vert : mainlevée sans contrôle physique, sur la base des données déclarées.
- Contrôle documentaire : vérification des pièces justificatives, parfois demandées sous forme électronique.
- Contrôle physique : ouverture des colis, prélèvements éventuels, pesées, vérification de la concordance avec la déclaration.
Les inspections physiques ou documentaires peuvent prolonger le temps de passage. Une anticipation des créneaux de contrôle et une coopération active avec le transitaire limitent l’impact de ces opérations sur le planning de départ.
5. Délai de traitement de la déclaration
En pratique, le délai de traitement d’une déclaration correctement complétée reste généralement limité à quelques minutes. Les systèmes électroniques automatisent une large part de l’analyse. Toutefois, certaines situations génèrent des délais supplémentaires : suspicion d’erreur, marchandises sensibles, incohérences entre documents, aléa technique sur les systèmes.
Pour le fret maritime, le délai global d’acheminement après la mainlevée s’étend souvent entre 5 et 8 jours ouvrables, selon les ports, les routes maritimes et les formalités portuaires complémentaires (formalités sûreté-sécurité, documents spécifiques de transport, etc.).
6. Mainlevée et sortie du territoire douanier
Après validation, la douane délivre la mainlevée, autorisant la mise à bord et la sortie des marchandises. Ce jalon marque la fin de la phase douanière principale. L’exportateur conserve la référence de la déclaration, qui représente un justificatif de sortie à conserver dans son dossier fiscal et comptable.
L’entreprise doit ensuite suivre la bonne exécution du transport et s’assurer de la remise des documents originaux nécessaires au client ou à la banque (lettre de crédit, paiement documentaire).
7. Conservation et mise à disposition des justificatifs
Les documents justificatifs relatifs à une exportation doivent rester disponibles pendant une période pouvant atteindre 120 jours maximum après la mainlevée pour les besoins de contrôle. Dans la pratique, une conservation plus longue est recommandée, alignée sur les obligations fiscales et comptables nationales.
Cette conservation couvre la facture commerciale, le contrat de transport, les certificats, les licences, la correspondance avec le RDE et tout élément permettant de justifier la valeur, l’origine et la nature des marchandises en cas de vérification.
Point de vigilance : une déclaration d’exportation se relie à d’autres formalités, notamment la déclaration en douane classique ou la déclaration d’importation de marchandises sur les flux retour. Une documentation cohérente sur l’ensemble du cycle logistique renforce la crédibilité de l’entreprise auprès des autorités.
Erreurs fréquentes et sources de blocage en déclaration d’exportation
Certaines erreurs reviennent régulièrement dans les dossiers d’exportation. Elles allongent les délais, exposent à des redressements et complexifient les relations avec les clients. Les identifier permet de structurer des contrôles internes ciblés.
Fret & modesImmobilisation d’un poids lourd en tournée : obligations et bonnes pratiques du transporteurLes points suivants se retrouvent souvent dans les dossiers soumis à inspection : codes douaniers incohérents, valeurs sous-estimées, absence de documents d’accompagnement adaptés au pays de destination, inexactitudes sur l’origine déclarée.
Erreurs de saisie et données incohérentes
Les omissions ou erreurs dans la déclaration constituent une cause majeure de blocage. Il s’agit notamment de :
- Code SH inapproprié par rapport à la description réelle des marchandises.
- Valeur commerciale incomplète (frais accessoires non pris en compte, remises mal intégrées).
- Erreur sur le pays d’origine ou sur le pays de destination finale.
- Incohérences entre facture, packing list et données déclarées (quantités, descriptions, unités de mesure).
Ces erreurs déclenchent parfois des demandes d’explications, voire des contrôles physiques, avec un impact direct sur le temps de transit et le respect des engagements contractuels de livraison.
Codes SH et classification tarifaire
Le code SH joue un rôle central. Une classification erronée entraîne :
- Des droits et taxes incorrects dans le pays d’importation.
- Des statistiques commerciales faussées.
- Un mauvais positionnement au regard des mesures de politique commerciale (quotas, restrictions, mesures anti-dumping).
Pour les secteurs complexes comme l’aéronautique, les machines, l’électronique ou le textile, un travail conjoint entre service technique, service export et RDE s’avère précieux pour sécuriser les nomenclatures. Un avis de classement ou une documentation technique détaillée facilite ensuite les contrôles.
Marchandises soumises à restrictions et autorisations manquantes
Plusieurs catégories de produits requièrent des autorisations spécifiques : biens à double usage, matériels de défense, produits chimiques sensibles, certaines semences, produits vétérinaires, denrées alimentaires soumises à des règles sanitaires strictes. L’absence de ces documents au moment du contrôle entraîne un blocage immédiat.
Une veille réglementaire par famille de produits, complétée par un dialogue régulier avec les administrations compétentes, crée un cadre plus serein pour les opérations. L’entreprise identifie en amont les exigences applicables selon le pays de destination.
Documents d’accompagnement et factures incomplètes
L’absence de documents d’accompagnement ou des informations manquantes dans les factures commerciales figurent parmi les causes courantes de retards. Les éléments suivants doivent apparaître avec clarté :
- Description précise des marchandises, en langage commercial et technique.
- Incoterm avec lieu précis (par exemple FOB Le Havre, CIF Singapour).
- Conditions de paiement et devise.
- Poids, quantités, références des colis.
- Références de commande ou de contrat, lorsque pertinent.
Une facture structurée simplifie la déclaration et rassure les autorités lors des contrôles documentaires, en particulier dans les pays qui appliquent des politiques tarifaires protectrices sur certains produits (textiles, machines, agroalimentaire sensible).
Gestion des délais et anticipation logistique en export
La performance douanière influence directement la chaîne logistique export. Une entreprise qui maîtrise ses délais douaniers gère mieux ses stocks, son plan de chargement et ses engagements de livraison. Le pilotage du temps devient un enjeu aussi stratégique que le choix de la route maritime ou aérienne.
La combinaison entre dépôt anticipé, délais de traitement et temps de transit structure la promesse client. Un exportateur bien organisé intègre ces paramètres dès la phase de devis.
Dépôt anticipé et planification des flux
Le dépôt anticipé jusqu’à 30 jours offre une marge utile, notamment pour :
- Les expéditions groupées de produits industriels, agricoles ou agroalimentaires.
- Les flux soumis à des contrôles renforcés.
- Les chaînes maritimes avec correspondances ou transbordements.
En déposant la déclaration avant l’arrivée physique de la marchandise au terminal, l’entreprise identifie rapidement les éventuelles demandes de compléments de la douane. Le planning de chargement gagne en stabilité, en particulier sur les lignes maritimes avec un seul départ hebdomadaire.
Transport maritime, aérien et routier : impact sur la procédure
En fret maritime, le délai d’acheminement moyen oscille entre 5 et 8 jours ouvrables après la mainlevée pour certaines liaisons régionales, davantage pour les routes intercontinentales. Les compagnies et terminaux exigent la transmission des données douanières avant certaines échéances (cut-off documentaires), ce qui impose une coordination étroite entre l’exportateur, le transitaire et le transporteur.
En fret aérien, les délais de vol sont plus courts, mais la densité de contrôles sûreté-sécurité et la rapidité des rotations imposent une réactivité élevée lors du dépôt de la déclaration. En routier, la gestion des postes frontières, des temps de conduite et des formalités de transit complète le paysage.
Coordination interne et relation avec les partenaires
La maîtrise des délais repose sur une coopération étroite :
- En interne, entre commerce, ADV, logistique, finance et service douane.
- Avec le RDE, pour la qualité de la saisie et la gestion des contrôles.
- Avec le transitaire et le transporteur, pour le respect des cut-off.
Une réunion régulière de revue des flux export, même courte, permet de partager les incidents douaniers récents, d’actualiser les procédures et de sécuriser les prochaines expéditions.
Organisation interne, contrôle a posteriori et gestion du risque douanier
La déclaration d’exportation ne relève pas uniquement de l’opérationnel au jour le jour. Elle s’inscrit dans une démarche globale de gestion du risque douanier. L’objectif consiste à limiter les écarts lors des contrôles a posteriori tout en préservant la fluidité des flux quotidiens.
Cette approche combine documentation, archivage, audits internes et dialogue régulier avec l’administration.
Archivage et traçabilité des opérations
L’archivage systématique de chaque dossier d’exportation renforce la capacité de réponse en cas de contrôle ultérieur. L’entreprise conserve :
- La copie de la déclaration et des messages douaniers.
- La facture, la liste de colisage, les certificats et licences.
- Les échanges avec le RDE et le client étranger.
- Les preuves de transport et de livraison (BL signé, preuve de remise).
Une organisation numérique de ces éléments (GED, ERP, dossier électronique par opération) permet une consultation rapide, même plusieurs mois après la sortie des marchandises.
Contrôle interne et audits de conformité
Les audits internes ciblés sur un échantillon d’exportations permettent :
- De vérifier la cohérence des codes SH et des origines déclarées.
- De contrôler la concordance entre factures et déclarations.
- De repérer d’éventuels schémas de sous-estimation de la valeur.
- D’identifier les segments de produits exposés à des politiques tarifaires protectrices (textiles, machines) dans certains pays.
Ces contrôles renforcent la crédibilité de l’entreprise face à la douane en cas de vérification a posteriori. Ils nourrissent aussi des actions correctives concrètes : mise à jour des fiches produits, adaptation des modèles de factures, ajustement des procédures de classement tarifaire.
Relation avec la douane et dispositifs de simplification
Un dialogue régulier avec les services douaniers locaux permet de clarifier les attentes, de préparer les demandes d’autorisation (déclaration simplifiée, entrepôt, perfectionnement) et de signaler les évolutions marquantes des flux export (nouveaux pays, nouveaux produits, augmentation des volumes).
Dans ce cadre, la consultation des ressources officielles et la mise à jour régulière de la documentation interne complètent utilement les guides pratiques d’entreprise et les retours d’expérience des transitaires. Pour les opérateurs qui gèrent également des flux d’importation complexes, l’articulation avec la documentation douanière export et les procédures d’importation renforce l’homogénéité globale du dispositif.
« Une exportation réussie commence par une déclaration d’exportation fiable. Une exportation durable repose, elle, sur une organisation douanière solide, partagée et régulièrement actualisée. »
