
L’Incoterm DDP fascine de nombreux e-commerçants, importateurs et marques qui cherchent un modèle simple : un prix livré tout compris, sans surprise pour le client final. Sur le papier, le vendeur gère tout, des droits de douane à la TVA, jusqu’à la porte du client. En pratique, la mécanique se révèle plus subtile, parfois risquée, surtout avec les nouvelles obligations fiscales en Europe.
Entre coûts cachés, responsabilité d’« importer of record », contraintes de représentation fiscale locale et enjeux de rentabilité sur les petits paniers, le DDP impose une vraie stratégie. En comprenant précisément comment se construit le prix DDP, comment fonctionnent les flux douaniers et financiers, et où se logent les pièges, il devient possible de transformer cet Incoterm en vrai avantage concurrentiel.
| Élément clé | Résumé |
|---|---|
| Responsabilité | Le vendeur gère tout : transport, formalités douanières, taxes et livraison finale. |
| Coûts | Tous les frais sont inclus dans le prix, ce qui simplifie la facturation mais augmente le coût global. |
| Avantages | Confort maximal pour l’acheteur et livraison clé en main 🚚. |
| Limites | Procédures complexes pour le vendeur et risques accrus en cas d’imprévu douanier. |
Incoterm DDP : définition opérationnelle et enjeux e‑commerce
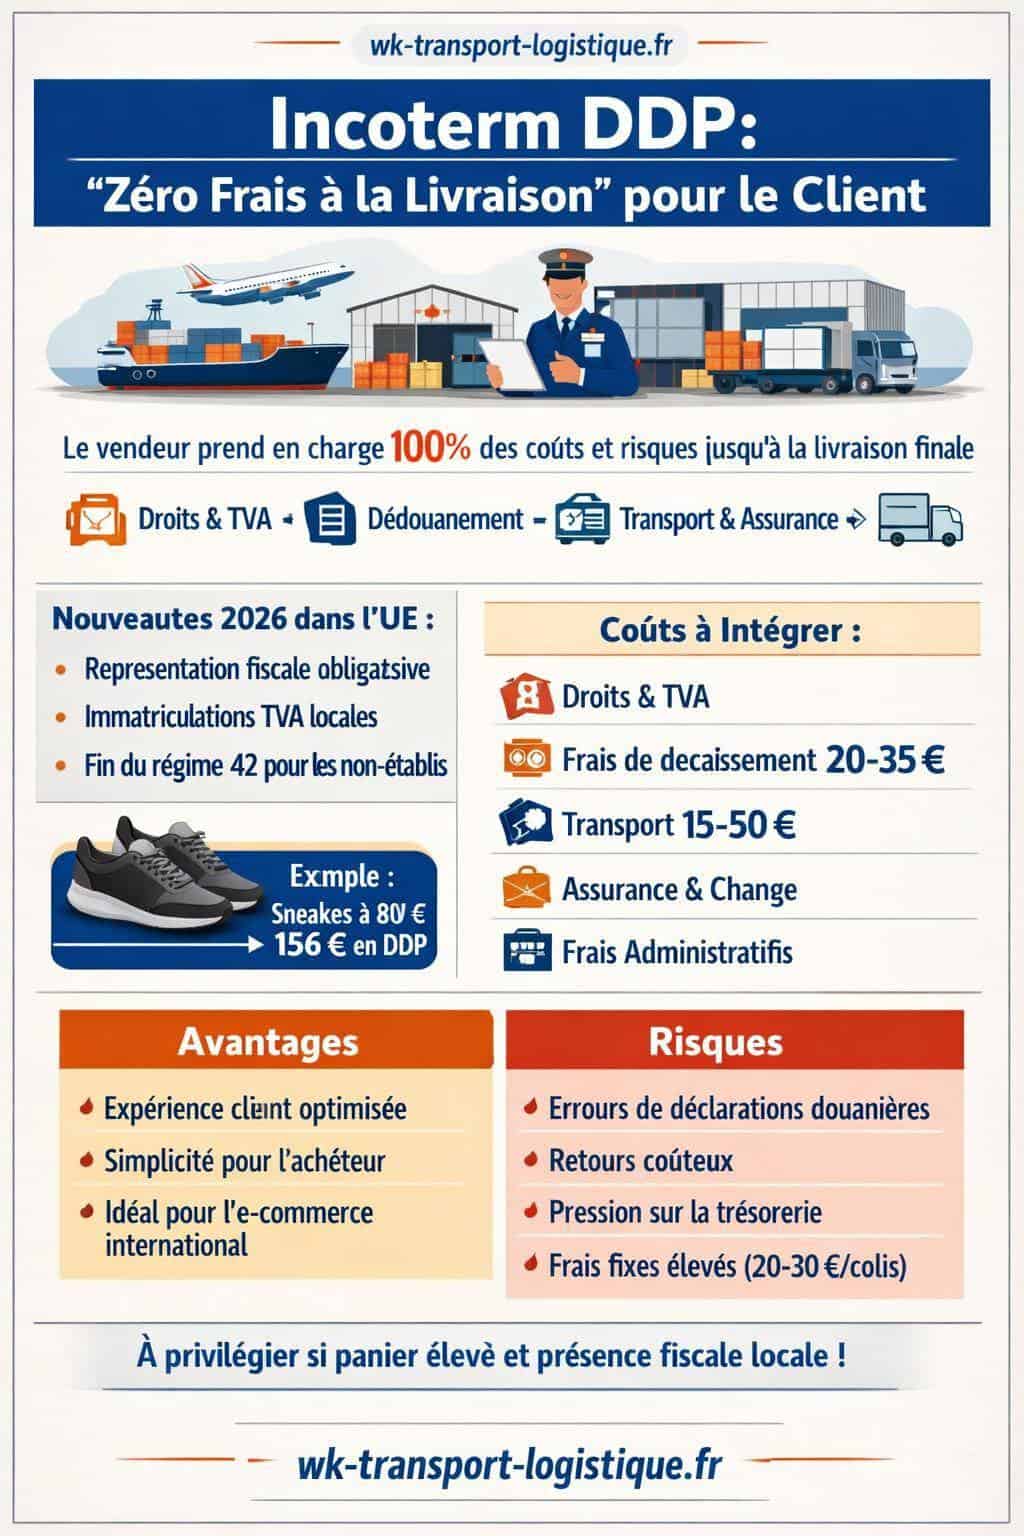
L’Incoterm DDP (Delivered Duty Paid) signifie que le vendeur prend en charge l’ensemble des coûts et risques jusqu’au lieu de livraison convenu, droits et taxes compris. Le client reçoit son colis sans rien payer à l’arrivée, sans avance de droits de douane, ni TVA, ni frais de dédouanement. Tout est déjà réglé en amont.
Fret & modesPourquoi la gestion électronique des documents devient incontournable dans le transport routierDans ce schéma, le vendeur devient l’acteur central : il gère la logistique internationale, les formalités douanières, la fiscalité locale et la coordination avec le transporteur. Le DDP attire donc fortement les marques qui veulent offrir une expérience client fluide, surtout en B2C transfrontalier.
Rappel du rôle des Incoterms dans la relation commerciale
Les Incoterms définissent la répartition des coûts, risques et responsabilités entre vendeur et acheteur dans le cadre d’un transport international. Ils ne remplacent pas le contrat commercial, mais en structurent une partie clé : qui gère quoi, à quel moment et jusqu’où.
Le DDP se positionne à l’opposé des Incoterms « départ usine » comme EXW, ou de schémas où l’acheteur gère le dédouanement à l’import comme DAP. Pour approfondir la logique globale des Incoterms, leurs variantes et leurs impacts sur la logistique, un guide détaillé est accessible ici : guide complet des Incoterms.
Responsabilités précises du vendeur en DDP
Avec le DDP, le vendeur assume une chaîne de responsabilités bien plus large que dans les schémas classiques. Il ne s’agit pas seulement d’additionner des coûts, mais de gérer un flux légal, fiscal et logistique complet.
Ce que le vendeur prend en charge en DDP
En Incoterm DDP, le vendeur supporte :
- Le transport international jusqu’au lieu convenu (hub, entrepôt, domicile, point relais).
- L’assurance éventuelle couvrant le trajet international et, selon le contrat, la livraison finale.
- Les formalités douanières à l’import dans le pays du client, en tant qu’« importer of record » ou via un représentant.
- Les droits de douane, taxes à l’import et contributions diverses (sauf convention contraire très précisément écrite).
- Les frais de dédouanement facturés par le transporteur ou le courtier en douane.
- Les risques de transport jusqu’à la livraison effective au client.
L’acheteur, lui, reçoit une marchandise livrée, prête à l’emploi, sans formalité et sans paiement supplémentaire à l’arrivée, sauf cas très spécifique ou mauvaise configuration.

Importer of record et représentation fiscale locale
En DDP, la question de l’importer of record (importateur officiel auprès des douanes) a un impact direct sur le risque juridique et fiscal. Depuis les évolutions réglementaires en Europe, la situation s’est durcie.
Selon les données fournies, à partir de 2026 :
- Une représentation fiscale locale devient obligatoire pour opérer en DDP dans l’UE.
- Le régime 42 reste inaccessible aux entreprises non établies dans l’Union européenne.
- Le DDP est bloqué sans immatriculation TVA locale adaptée à chaque pays cible.
Cela signifie qu’un vendeur hors UE qui souhaite proposer du DDP vers la France, l’Allemagne ou l’Espagne, doit anticiper : immatriculation TVA, choix d’un représentant fiscal, paramétrage des flux de facturation et de déclarations.
« En DDP, celui qui porte le rôle d’importer of record assume la responsabilité douanière pleine et entière : classification tarifaire, déclaration de valeur, conformité réglementaire et paiement des droits et taxes. »
Structure réelle des coûts en DDP : ce qui compose le prix livré
Un prix DDP se construit à partir d’un ensemble de coûts fixes et variables. Même si l’affichage au client reste simple, la mécanique interne doit rester maîtrisée pour éviter les ventes à perte.
Les grandes familles de coûts à intégrer
Sur la base des informations fournies, les coûts complémentaires à l’import en Europe se structurent autour de plusieurs postes :
- Droits et taxes à l’importation (droits de douane, TVA, contributions).
- Frais de décaissement transporteur (avance des droits, formalités, handling).
- Frais de transport international et parfois local.
- Assurance transport, quand elle est souscrite.
- Frais administratifs et bancaires liés à la gestion des flux internationaux.
- Variations de taux de change entre devises de facturation et devises locales.
Pour un produit textile importé en Europe en 2026, les données indiquent par exemple :
- Droits et taxes : 20 €
- Frais de décaissement transporteur : 35 €
- Total moyen de frais à l’arrivée client : 55 €
Sur un petit panier, ces 55 € pèsent fortement sur la marge. Le modèle DDP devient alors fragile si le prix de vente reste trop bas.
Frais de transporteurs express (FedEx, UPS, DHL) en 2025‑2026
Les transporteurs intégrés jouent un rôle central dans la mise en œuvre du DDP. Leurs grilles tarifaires comprennent souvent :
- Un minimum forfaitaire obligatoire, propre à chaque transporteur.
- Un pourcentage additionnel variable selon le contrat, le volume et la destination.
Les fourchettes de frais mentionnées pour 2025‑2026 sont les suivantes :
| Transporteur | Fourchette de frais (min) | Fourchette de frais (max) |
|---|---|---|
| FedEx | 15 € | 35 € |
| UPS | 17 € | 40 € |
| DHL | 17 € | 50 € |
À ces frais s’ajoutent parfois :
- Des surcoûts de surcharge carburant.
- Des frais de gestion douanière par envoi ou par ligne tarifaire.
- Des frais spécifiques sur produits réglementés (lithium, cosmétiques, nourriture, etc.).
Surcoûts fréquemment sous‑estimés
Plusieurs postes sont souvent oubliés dans les calculs de DDP :
- Taux de change : une variation défavorable entre devises réduit la marge réelle.
- Frais administratifs internes (temps passé, expertise douane, paramétrage ERP).
- Retours internationaux et récupération partielle de la TVA, souvent limitée à 10‑30 %.
- Stockage, pénalités et frais de dossier en cas de blocage douanier.
Ignorer ces éléments conduit souvent à une sous‑évaluation du landed cost et à une rentabilité dégradée, en particulier sur les commandes de faible montant.
Exemple chiffré : calcul d’un prix DDP pour une paire de sneakers
Pour rendre concret le fonctionnement du DDP, examinons un cas type de sneakers vendues en B2C vers l’Europe, avec les données suivantes :
- Prix EXW (départ usine) : 80 €
- Frais de transport international : 40 €
- Assurance transport : 5 €
- Frais de douane : 10 €
- Autres frais (dossier, handling, etc.) : 5 €
- TVA à 20 % : 16 €
- Prix total DDP : 156 €
| Poste de coût | Montant (€) | Commentaire |
|---|---|---|
| Prix EXW | 80 | Coût départ usine, hors transport et douane |
| Transport | 40 | Fret international jusqu’au pays d’import |
| Assurance | 5 | Couverture du risque pendant le transport |
| Frais de douane | 10 | Droits calculés sur la valeur en douane |
| Autres frais | 5 | Frais de dossier, décaissement, etc. |
| TVA (20 %) | 16 | TVA sur base imposable locale |
| Total DDP | 156 | Prix livré, droits et taxes payés |
Dans cet exemple, la marge brute doit se calculer sur le prix de vente final au client (par exemple 189 €) diminué de ces 156 €. Toute erreur sur un de ces postes réduit immédiatement la rentabilité.
DDP vs DAP : comparaison détaillée des responsabilités et des coûts
Le DDP est souvent comparé au DAP (Delivered At Place). En DAP, le vendeur livre la marchandise au pays de destination, mais l’acheteur prend en charge le dédouanement et le paiement des droits et taxes. Les impacts sur l’expérience client, la satisfaction et la logistique diffèrent fortement.
Comparatif DDP / DAP
| Critère | DDP | DAP |
|---|---|---|
| Responsable des droits et taxes | Vendeur | Acheteur |
| Frais de dédouanement à l’arrivée | Inclus dans le prix | Réclamés au client par le transporteur |
| Risque de refus à la livraison | Plus faible | Refus fréquents, selon les données fournies |
| Complexité pour le vendeur | Élevée (douane, TVA, représentation fiscale) | Plus limitée |
| Transparence pour le client | Prix livré tout compris | Risque de surcoûts inattendus |
| Adapté aux petits paniers | Souvent non rentable | Moins de pression sur la marge du vendeur |
Les informations indiquent des refus fréquents en DAP, les clients n’acceptant pas les demandes de paiement de droits et taxes à l’arrivée. Le DDP reste mieux accepté, à condition que le prix affiché reste compétitif et que le vendeur maîtrise les flux douaniers.
Fret & modesImmobilisation d’un poids lourd en tournée : obligations et bonnes pratiques du transporteurPour approfondir les logiques d’autres Incoterms, y compris ceux appliqués au maritime et à l’aérien, un article dédié est disponible ici : Incoterms maritimes et aériens.
Rentabilité produit et limites du DDP sur les petits paniers
L’expérience des e‑commerçants montre une tension forte entre attractivité commerciale du DDP et rentabilité réelle, surtout sur les commandes de faible montant.
Poids des frais fixes sur les commandes à faible valeur
Les données partagées soulignent plusieurs points :
- Des frais fixes de 20‑30 € par colis rendent la vente non rentable pour un petit panier.
- Le landed cost dépasse la marge si l’estimation est imprécise.
- Le DDP reste souvent non rentable sur panier bas, surtout en B2C.
Dans un scénario où un client commande un accessoire à 35 €, mais que les coûts logistiques et douaniers en DDP atteignent 22 €, l’espace pour la marge et les coûts de marketing devient très réduit.
Stratégies pour sécuriser la rentabilité du DDP
Plusieurs leviers permettent de rendre un schéma DDP plus équilibré :
- Montant minimum de commande pour bénéficier du DDP (par exemple à partir de 80 ou 100 €).
- Frais de port partagés : une contribution client raisonnable limite la pression sur la marge.
- Bundles et packs produits afin d’augmenter le panier moyen et diluer les frais fixes.
- Segmentation par pays : DDP uniquement dans les pays où la structure de coûts reste maîtrisée.
- Tarification dynamique en fonction du coût de transport et des droits de douane pour chaque zone.
Données douanières et conformité : le talon d’Achille du DDP
Le DDP repose sur une donnée douanière parfaitement maîtrisée. Toute approximation déclenche des surcoûts, des retards, voire des sanctions.
Erreurs fréquentes sur les données douanières
Les difficultés récurrentes en DDP se répartissent autour de plusieurs types d’erreurs :
- Description vague du contenu : libellés trop génériques (« vêtements », « accessoires ») au lieu de descriptions précises.
- Codes HS erronés : classification tarifaire incorrecte entraînant un taux de droit faux.
- Valeur déclarée incohérente : valeur sous‑estimée ou structure de prix mal expliquée (remises, échantillons, etc.).
- Données incomplètes transmises au transporteur ou au courtier.
- Lieu de livraison imprécis, générant des erreurs de taxation locale ou de zone.
« En 2026, la donnée douanière devient un actif stratégique. Sans structuration fine des descriptions, des codes HS et des valeurs, le DDP se transforme en source de litiges, de blocages et de marges imprévisibles. »
Risques réglementaires en cas de non‑conformité
La conformité réglementaire en DDP ne concerne pas seulement le paiement des droits. Elle touche aussi :
- Les pénalités douanières imprévisibles en cas de fausse déclaration.
- Les classifications tarifaires erronées qui faussent le calcul des droits.
- Les documents incomplets (factures, certificats d’origine, licences d’importation).
- Le risque de saisie ou destruction de produits réglementés (cosmétiques, jouets, électronique).
Les exigences légales renforcées à partir de 2026, notamment en Europe, accentuent ces enjeux. L’entreprise qui choisit le DDP doit intégrer la dimension compliance dans son organisation : documentation, procédures, audits réguliers.
Gestion des retours en DDP : coûts cachés et impacts trésorerie
Le DDP complique sérieusement la gestion des retours, car les flux de TVA et de droits ont déjà été réglés à l’import. Chaque retour international pose la question de la récupération, ou non, de ces montants.
Coûts et délais liés aux retours internationaux
Les informations partagées mettent en avant plusieurs réalités :
- Coûts élevés de retour, parfois proches du coût d’envoi initial.
- Délais de traitement longs : plusieurs semaines, parfois plusieurs mois.
- Récupération de TVA limitée à environ 10‑30 % des montants initiaux.
- Pertes fréquentes pour les e‑commerçants, notamment sur les produits de faible valeur.
Dans de nombreux cas, un retour DDP sur un article à bas prix coûte plus cher à traiter que la destruction locale ou l’abandon du produit. Ce sujet doit être traité dans la politique commerciale dès la conception de l’offre.
Scénarios de gestion des retours à prévoir
Plusieurs approches existent pour limiter l’impact des retours en DDP :
- Politique de remboursement partiel : remboursement du produit hors frais de livraison DDP.
- Retours locaux via un entrepôt partenaire dans la zone (ex. hub européen), avec revente ou reconditionnement.
- Abandon ou destruction sur place pour les produits trop peu chers pour justifier un retour.
- Programmes de reconditionnement ou d’outlet pour limiter la perte de valeur.
Pression financière et trésorerie sous Incoterm DDP
Le DDP impose au vendeur d’avancer les droits, taxes et frais de décaissement pour le compte du client final. La charge de trésorerie augmente mécaniquement, surtout en cas de volumes importants.
Avances de droits et taxes : effet sur le cash‑flow
Les difficultés signalées autour du DDP mentionnent :
- Avances de droits et taxes supportées par le vendeur, parfois sur plusieurs pays.
- Pression de trésorerie liée aux délais entre paiement des douanes et encaissement client.
- Frais cachés (stockage, pénalités, intérêts éventuels) en cas de blocage.
- Risque économique accru pour le vendeur, en cas de litige ou de refus du colis.
La combinaison de ces facteurs pèse sur le besoin en fonds de roulement, surtout pour des marques en croissance rapide ou à marge limitée.
Réduire l’impact du DDP sur la trésorerie
Plusieurs leviers financiers et opérationnels existent :
- Conditions de paiement adaptées : paiement client à la commande, encaissement rapide.
- Négociation avec les transporteurs pour limiter les délais de facturation et d’avance.
- Regroupement des envois (cross‑dock, hubs régionaux) pour optimiser les coûts unitaires.
- Suivi fin du landed cost par canal et par pays afin de couper les flux non rentables.
Responsabilités contractuelles et zones grises en DDP
Le texte de l’Incoterm ne couvre pas tous les scénarios concrets rencontrés sur le terrain. Des zones grises subsistent, en particulier autour des incidents de livraison, des refus de réception et des erreurs de données douanières.
Zones de flou fréquentes
Les problématiques signalées incluent :
- Zones grises en cas d’incident (colis perdu, endommagé, bloqué).
- Incertitude sur les avances de droits et taxes et leur refacturation potentielle.
- Rôle d’importer of record pas toujours clair entre vendeur, transporteur et entité locale.
- Responsabilités financières incertaines en cas de refus du colis ou de non‑paiement côté client.
Sans clauses contractuelles précises, ces situations créent des litiges récurrents ou des pertes sèches pour le vendeur.
Clauses à intégrer dans les contrats et CGV
Pour sécuriser un schéma DDP, plusieurs points méritent une rédaction explicite :
- Définition du rôle d’importer of record et de la partie responsable en cas de contrôle douanier.
- Gestion des refus de colis : qui supporte les frais de retour, de stockage ou de destruction.
- Traitement des erreurs de données (codes HS, valeur, description) et répartition des surcoûts.
- Limitation de responsabilité en cas de retard lié au dédouanement ou à une inspection.
Transparence tarifaire, marketplaces et affichage des taxes
Le DDP interagit directement avec les nouvelles règles de collecte de TVA par les marketplaces et les plateformes de vente. Une double facturation des taxes ou une absence de clarté crée rapidement de la confusion pour le client.
Affichage des prix et collecte des taxes
Les enjeux de data et de transparence mis en avant se résument autour de plusieurs points :
- Données douanières critiques dès 2026 pour un affichage fiable des prix TTC.
- Risque d’afficher un prix « taxes incluses » alors que des frais supplémentaires apparaissent à l’arrivée.
- Confusion si une marketplace collecte déjà la TVA, mais que le vendeur applique en plus un schéma DDP mal paramétré.
Sur des plateformes qui centralisent collecte TVA et déclarations (OSS, IOSS), une mauvaise configuration génère des doubles paiements ou des remboursements complexes à gérer.
Aligner DDP, marketplace et systèmes internes
Pour garder une expérience client cohérente, plusieurs alignements deviennent nécessaires :
- Synchroniser les paramètres de TVA entre marketplace, ERP et système de pricing.
- Clarifier qui collecte la TVA : la plateforme, le vendeur, ou un mélange des deux selon les seuils.
- Paramétrer les messages de livraison : mention explicite « aucun frais à payer à la livraison » uniquement si le DDP est réellement en place.
- Mettre en place un reporting douanier consolidé par canal de vente.
Quand recourir au DDP : critères de décision concrets
Le DDP ne convient pas à toutes les situations. L’enjeu consiste à identifier dans quels cas ce schéma renforce la proposition de valeur, et dans quels cas il fragilise la marge.
Contextes où le DDP apporte un vrai bénéfice
Le DDP se révèle particulièrement adapté lorsque :
- Le panier moyen reste suffisant pour absorber les coûts fixes (mode premium, électronique, équipement sportif).
- Le marché cible présente une sensibilité forte aux frais à la livraison.
- L’entreprise dispose déjà d’une présence fiscale locale (TVA, entité, entrepôt) dans la zone visée.
- Le volume de commandes justifie une négociation avancée avec les transporteurs.
- Les produits ne sont pas soumis à des réglementations trop lourdes ou instables.
Situations où le DDP devient risqué
À l’inverse, le DDP expose davantage l’entreprise lorsque :
- Le panier moyen reste faible et les frais fixes minimum par envoi demeurent élevés.
- L’entreprise n’a pas encore structuré sa fonction douane (codes HS, origine, licences).
- Le pays cible applique une réglementation changeante sur les importations (certifications, normes spécifiques).
- Les retours s’annoncent fréquents (mode avec forte variabilité de taille, par exemple).
Dans ces cas, un schéma alternatif de type DAP, éventuellement assorti d’un message client clair sur les frais à l’arrivée, peut paraître plus cohérent, même si moins fluide pour le consommateur.
Pour approfondir de manière ciblée le fonctionnement des Incoterms orientés livraison au client, un article spécifique sur le DAP est accessible ici : Incoterm DAP : explication complète. L’analyse croisée DDP / DAP permet de choisir le schéma le plus pertinent selon la structure de coûts et la stratégie commerciale.
