
Remplir une déclaration en douane ne relève pas du simple formulaire administratif. Chaque case influence directement vos droits et taxes, vos délais de livraison et votre niveau de risque en cas de contrôle. Une erreur de code douanier, une valeur incomplète ou un Incoterm incohérent entraînent un redressement, un blocage de marchandise ou une remise en cause de votre TVA.
Les nouvelles obligations (remplacement du DAU, formulaires H1/B1/H7, données supplémentaires, renforcement des contrôles) transforment la façon de déclarer. En maîtrisant la logique de la déclaration et la cohérence globale des données, vous sécurisez vos flux tout en limitant vos coûts.
Comprendre le rôle de la déclaration en douane avant de la remplir
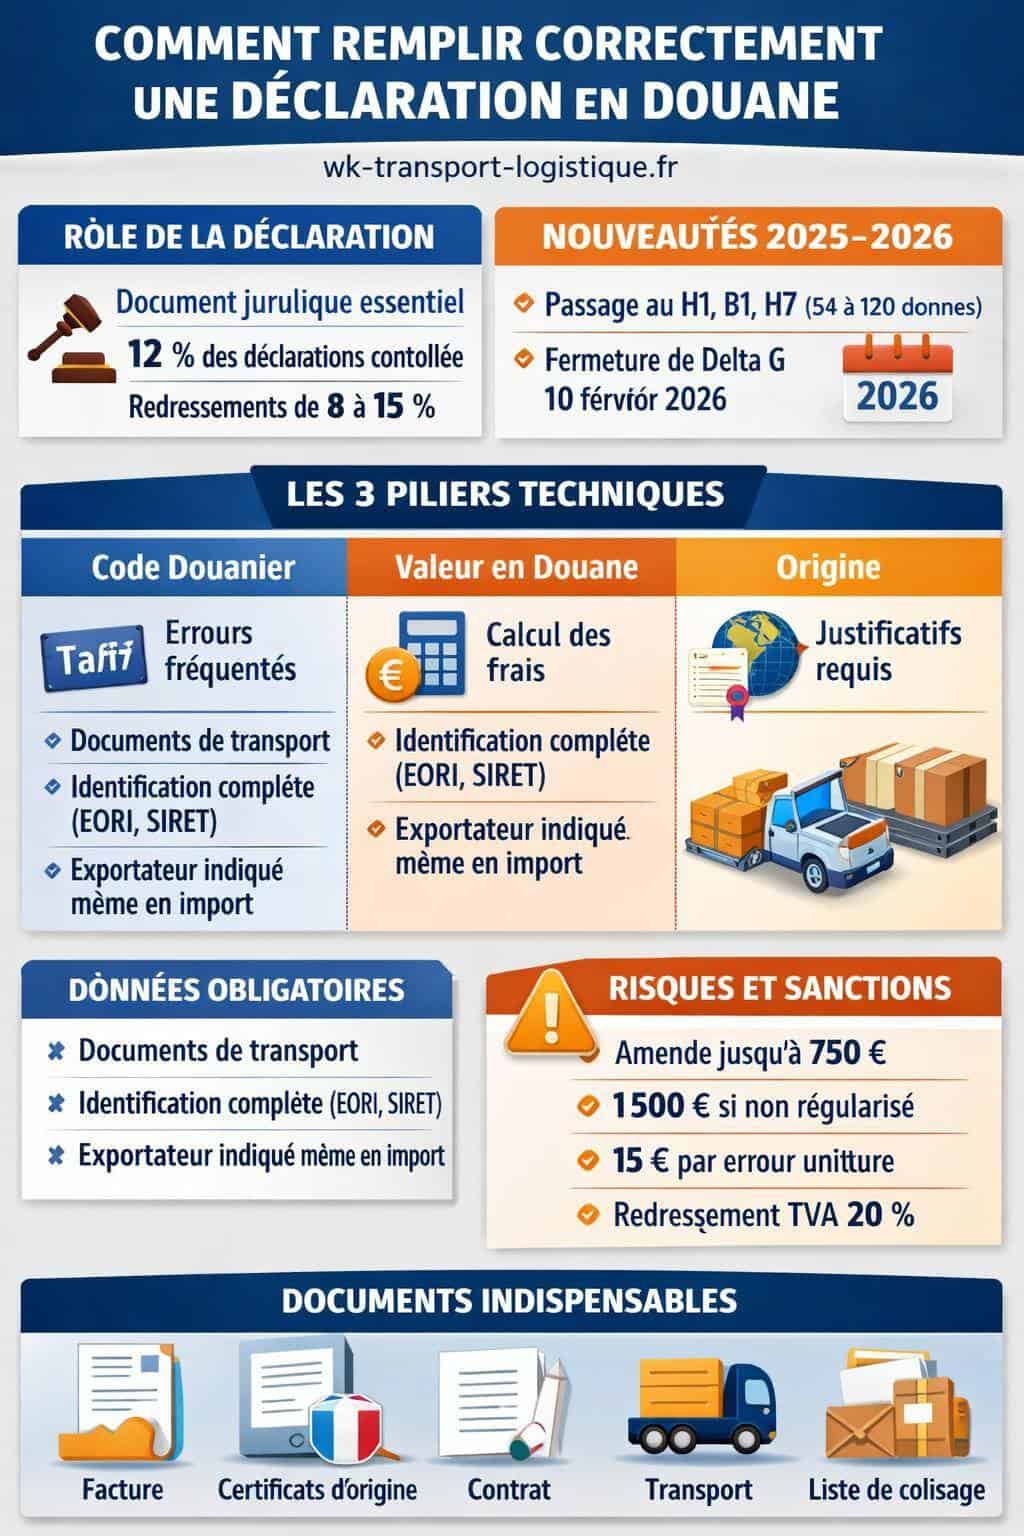
Une déclaration en douane n’est pas un simple document comptable. Elle constitue une déclaration juridique au sens du code des douanes, engageant la responsabilité de l’entreprise et du déclarant vis-à-vis de l’administration. Chaque information transmise sert à calculer les droits, la TVA, les statistiques et à évaluer le risque de fraude ou d’erreur.
Une déclaration bien remplie garantit une liquidation correcte des droits et taxes, une circulation fluide des marchandises et une traçabilité claire des opérations. À l’inverse, une déclaration lacunaire ou incohérente augmente la probabilité de contrôle, de redressement et de pénalités financières.
« En douane, une case mal renseignée coûte plus cher qu’une case non renseignée. Une incohérence déclenche un doute, et un doute déclenche un contrôle. »
Pour remplir une déclaration en douane correctement, trois piliers se combinent toujours : le classement tarifaire (code douanier), la valeur en douane et l’origine. Le reste de la déclaration organise ces trois informations au regard du régime choisi (import, export, entrepôt, perfectionnement, etc.).
Évolutions récentes : nouveaux formulaires, nouvelles données, nouveaux risques
Le paysage douanier change profondément. Le DAU (Document Administratif Unique) laisse place à une série de nouveaux formulaires numériques, avec un niveau de détail bien plus élevé. Le nombre d’informations passe d’environ 54 cases à près de 120 données structurées. La logique n’est plus celle d’un formulaire papier numérisé, mais celle d’un flux de données dématérialisé.
Les principaux nouveaux documents sont :
- H1 : importation classique
- B1 : exportations
- H7 : envois de commerce électronique
- C1, H2, H3, H4, H5, I1 : autres régimes et situations spécifiques
Le formulaire H7 cible les flux e‑commerce et introduit des seuils, des règles de valeur et des simplifications spécifiques. L’importateur doit néanmoins maîtriser l’ensemble des champs, sous peine de multiplications d’anomalies sur des volumes très réguliers.
Données désormais obligatoires à connaître avant la déclaration
La nouvelle architecture impose des données supplémentaires, souvent mal anticipées par les entreprises :
- Document de transport d’entrée sur le territoire douanier (connaissement, LTA, numéro de suivi express).
- Identification distincte des opérateurs : importateur, exportateur, vendeur, acheteur.
- Exportateur indiqué même en import, pour relier la marchandise au flux amont.
- Vendeur / Fournisseur obligatoire hors schémas d’entrepôts douaniers.
- Distinction déclarant / représentant pour clarifier qui agit pour le compte de qui.
Les systèmes douaniers effectuent des contrôles de cohérence renforcés sur ces données. Le degré de tolérance aux erreurs diminue fortement par rapport à l’ancien système. Une incohérence entre identité de vendeur, facture et flux financier déclenche facilement un contrôle.
Calendrier de transition Delta et impact sur vos flux
Le système Delta se transforme progressivement au profit des nouveaux flux douaniers. En import, la mise en production des nouvelles procédures intervient à partir de juin 2025, avec un objectif d’environ 30 % des opérations gérées selon ce schéma en juillet 2025. En export, les objectifs de bascule atteignent 70 % pour le fret cargo et 38,5 % pour le fret express en janvier 2026.
La fermeture de Delta G est annoncée au 10 février 2026, tandis que Delta X bénéficie d’un délai prolongé au‑delà de février 2026. Les opérateurs doivent anticiper ces bascules pour adapter leurs interfaces, leurs procédures internes et leurs consignes auprès des transitaires.

Identifier les acteurs de la déclaration en douane et leurs responsabilités
Remplir correctement une déclaration suppose de bien identifier les intervenants et leurs rôles juridiques. Une confusion fréquente entre importateur, déclarant et représentant entraîne des difficultés en cas de contrôle ou de redressement.
Fret & modesPourquoi la gestion électronique des documents devient incontournable dans le transport routierLes principaux acteurs sont :
- Importateur : personne pour le compte de laquelle la marchandise est mise en libre pratique. Il supporte généralement les droits et taxes.
- Exportateur : personne qui expédie la marchandise et la vend ou la transfère hors du territoire douanier.
- Vendeur / Fournisseur : opérateur contractuel mentionné sur la facture commerciale.
- Déclarant : celui qui dépose la déclaration en douane en son nom propre ou au nom d’un tiers.
- Représentant en douane : professionnel qui agit au nom et pour le compte d’un opérateur (représentation directe ou indirecte).
Les nouvelles règles exigent une identification claire de ces acteurs dans la déclaration. Une erreur de qualification déplace la responsabilité juridique vers l’opérateur mal désigné.
Évolution du numéro EORI et impact sur la déclaration
Le numéro EORI identifie l’opérateur économique dans le système douanier. La réforme actuelle prévoit un passage du schéma EORI SIRET vers un schéma fondé sur le EORI SIREN. Ce changement vise à centraliser l’identification au niveau de l’entité juridique plutôt que de l’établissement.
Les entreprises doivent s’assurer que leur EORI est correctement mis à jour et cohérent avec les autres bases administratives. Une discordance EORI / numéro TVA complique la récupération de TVA et la justification des flux en cas de contrôle croisé entre administration fiscale et douanes.
Préparer les documents avant de saisir la déclaration
Une déclaration en douane correcte repose sur un jeu documentaire complet. Les erreurs majeures proviennent souvent d’informations absentes ou contradictoires entre facture, contrat et transport.
Avant tout début de saisie, réunissez systématiquement :
- Facture commerciale détaillée (description précise, valeur par ligne, devises, conditions de vente).
- Contrat ou commande indiquant les responsabilités logistiques et financières.
- Document de transport (connaissement, lettre de transport aérien, CMR, numéro express).
- Preuves d’origine (certificat, attestation, mention d’origine préférentielle ou non préférentielle).
- Liste de colisage permettant de relier chaque article au colis, au poids et aux dimensions.
- Assurances, commissions, redevances et autres éléments financiers annexes.
Ces éléments nourrissent plusieurs champs de la déclaration : code douanier, valeur en douane, origine, régime, références de transport. Ils doivent rester cohérents entre eux, sans contradiction de monnaie, de quantité ou de description.
Pour un panorama détaillé des pièces utilisables et de leur rôle, consultez votre guide interne et, si besoin, les ressources sur les documents douaniers export pour harmoniser vos pratiques entre import et export.
Choisir le bon régime douanier et la bonne procédure
Le régime douanier conditionne la nature de la déclaration, le formulaire utilisé (H1, B1, H7…) et la façon de remplir les champs. Un mauvais choix de régime entraîne un redressement ou l’impossibilité d’appliquer une exonération prévue.
Les régimes les plus courants incluent :
- Mise en libre pratique (importation classique, H1).
- Exportation définitive (B1).
- Transit (passage sur un territoire sans mise à la consommation).
- Régimes particuliers (entrepôt douanier, perfectionnement actif/passif, admission temporaire).
- Régime 42 (importation avec livraison intracommunautaire ultérieure).
Cas spécifique du régime 42 et nouvelles règles TVA
Le régime 42 permet une importation dans un État membre (par exemple la France) avec livraison ultérieure vers un autre État membre, en suspension de TVA lors de l’importation. Il offre un levier de trésorerie lorsque la marchandise ne reste pas dans le pays d’entrée.
À compter du 1er janvier 2026, la représentation fiscale ponctuelle en France prend fin pour ce régime. Les opérateurs non établis dans l’Union européenne doivent obtenir une immatriculation TVA FR pour continuer à utiliser ce dispositif. Les anciens numéros de représentants fiscaux deviennent invalides à cette date.
Une déclaration en régime 42 mal remplie entraîne un rejet de l’exonération et un redressement de la TVA à 20 %, augmenté d’intérêts. La vérification des numéros TVA, des mentions sur la facture et de la réalité de la livraison intracommunautaire devient déterminante.
Bien renseigner le code douanier (code HS / nomenclature combinée)
Le code douanier structure l’intégralité de la déclaration. Il détermine le taux de droits de douane, les mesures de politique commerciale (licences, restrictions, antidumping), certaines obligations documentaires et les statistiques. Un code erroné ouvre la voie à un redressement sur plusieurs années.
Les autorités constatent que le code douanier incorrect figure parmi les erreurs principales relevées lors des contrôles. Une mauvaise classification reflète souvent une méconnaissance technique du produit ou une description insuffisante sur la facture.
Pour sécuriser ce point, appuyez-vous sur des ressources spécialisées comme les guides de recherche de code HS, les notes explicatives et, si besoin, les renseignements tarifaires contraignants (RTC).
| Situation | Conséquence douanière | Effet sur la déclaration |
|---|---|---|
| Code HS trop avantageux (taux de droit plus bas) | Redressement de droits et taxes + intérêts | Obligation de rectification des déclarations passées |
| Code HS trop protecteur (taux plus élevé) | Surcoût injustifié | Possibilité de demande de remboursement |
| Code HS avec mesures spécifiques (licence, norme) | Risque de blocage en douane | Contrôles renforcés et demandes de documents complémentaires |
Construire correctement la valeur en douane
La valeur en douane sert de base au calcul des droits et de la TVA. Elle dépasse la simple valeur facturée. Les douanes estiment que la valeur en douane incomplète ou inexacte constitue l’une des principales sources de redressement et de conflits.
Les erreurs fréquentes relevées en contrôle incluent :
- Omission des frais de transport à intégrer jusqu’au point d’introduction sur le territoire douanier.
- Exclusion des commissions qui auraient dû être ajoutées.
- Non-déclaration des redevances ou royalties liées à la marchandise.
- Confusion sur le point d’introduction (port d’entrée, aéroport, frontière terrestre).
- Sous-évaluation intentionnelle avec ajustement ultérieur hors facture officielle.
Les données récentes indiquent que les déclarations contrôlées représentent environ 12 % des flux, avec un redressement moyen de 8 à 15 % de la valeur déclarée. Cette ampleur montre l’impact concret d’une mauvaise maîtrise de la valeur en douane.
Éléments à inclure ou à exclure dans la valeur en douane
Selon le mode de calcul, certains éléments financiers s’ajoutent ou se retranchent de la valeur facturée :
- À inclure généralement : frais de transport jusqu’à l’entrée dans l’Union, assurances, redevances, commissions de vente, emballages non réutilisables.
- À exclure généralement : frais de transport postérieurs à l’entrée, taxes intérieures du pays d’export remboursables, services sans lien direct avec la marchandise.
Une attention particulière s’impose sur l’Incoterm utilisé. Il influence les éléments considérés comme inclus ou non dans le prix. Un Incoterm incohérent avec le schéma logistique ou les factures se repère facilement lors d’un contrôle douanier.
Déclarer correctement l’origine des marchandises
L’origine d’une marchandise ne correspond pas uniquement à son lieu d’expédition. Elle désigne le pays dans lequel la marchandise a été produite ou a subi sa dernière transformation substantielle. Les erreurs sur l’origine figurent parmi les motifs fréquents de redressement et de contestation de préférences tarifaires.
On distingue en pratique deux notions :
- Origine non préférentielle : utilisée pour les mesures de politique commerciale, les statistiques, certains marquages.
- Origine préférentielle : permet de bénéficier de réductions ou exonérations de droits de douane dans le cadre d’accords commerciaux.
Une origine mal déclarée remet en cause une préférence tarifaire et conduit à un rappel de droits sur plusieurs années. Les autorités douanières vérifient la concordance entre documents d’origine, flux physiques et règles d’assemblage ou de transformation.
Justificatifs d’origine à conserver
Pour appuyer une origine déclarée, conservez :
- Certificats d’origine (EUR.1, FORM A, etc.).
- Déclarations d’origine sur facture.
- Documents de production montrant la transformation substantielle.
- Contrats et bons de commande mentionnant l’origine prévue.
En cas de contrôle, l’absence de justificatifs suffisants conduit au rejet de la préférence et à un redressement. La déclaration doit donc refléter une origine documentée, et non une simple indication commerciale.
Structurer la déclaration : lignes, cases et cohérence globale
Une déclaration en douane se compose de lignes d’articles, chacune portant un code douanier, une valeur, une origine, un poids, un volume, et des mentions complémentaires. L’administration ne se limite pas à la vérification de chaque ligne : elle contrôle également la cohérence globale de la déclaration.
Les erreurs principales observées incluent :
- Valeur en douane incomplète ou incohérente avec l’Incoterm.
- Documents justificatifs incomplets ou contradictoires.
- Incoterms incohérents avec la réalité logistique ou contractuelle.
- Confusion sur le point d’introduction pour le calcul de la valeur.
Une attention particulière doit être portée à l’alignement entre :
- Quantités et unités de la facture.
- Codes douaniers et unités supplémentaires éventuelles.
- Valeur ligne et valeur totale.
- Identité des parties et responsabilités logistiques (Incoterms).
| Élément | Source de données | Point de cohérence à vérifier |
|---|---|---|
| Code douanier | Référentiel interne, base tarifaire | Concordance avec description facture et fiche produit |
| Valeur en douane | Facture, contrat, fret, assurances | Alignement avec Incoterm et point d’introduction |
| Origine | Certificats, dossiers de production | Adéquation avec itinéraire logistique et fournisseurs |
| Identité des opérateurs | Contrat, registre du commerce, bases internes | Correspondance avec EORI, TVA, facturation |
Maîtriser le traitement dématérialisé et les contrôles renforcés
Avec la transmission entièrement dématérialisée des données, les systèmes douaniers appliquent des contrôles automatiques d’exhaustivité et de cohérence. Les algorithmes repèrent rapidement les anomalies, les incohérences récurrentes et les schémas de sous-évaluation.
La tolérance vis-à-vis des erreurs formelles se réduit nettement par rapport à l’ancien système. Une information manquante ou mal positionnée déclenche plus facilement un rejet ou une demande de rectification. La qualité des données transmises conditionne donc directement le niveau de fluidité des opérations.
« Avec la généralisation du traitement électronique, l’administration ne cherche plus seulement l’erreur manifeste, mais les incohérences récurrentes. Une entreprise qui déclare correctement se distingue immédiatement dans les bases de données. »
Les opérateurs qui organisent la qualité de leurs données (référentiels, procédures, contrôles internes) enregistrent moins de contrôles sur place et une meilleure relation avec l’administration.
Risques de contrôles, redressements et sanctions financières
Les contrôles douaniers couvrent en moyenne 12 % des déclarations, avec un niveau de redressement moyen compris entre 8 et 15 % de la valeur déclarée. Ces chiffres traduisent un enjeu financier concret pour les entreprises.
Fret & modesImmobilisation d’un poids lourd en tournée : obligations et bonnes pratiques du transporteurLes amendes et pénalités usuelles comprennent notamment :
- Déclaration manquante ou inexacte : amende de 750 €.
- Non‑régularisation dans les 30 jours : amende de 1 500 €.
- Erreur unitaire répétée sur les champs : 15 € par erreur.
- Rejet d’exonération de TVA : redressement à 20 % de TVA majoré d’intérêts de retard.
Les erreurs les plus sanctionnées concernent :
- Le code douanier incorrect.
- La valeur en douane incomplète ou sous-évaluée.
- L’origine mal déclarée ou non documentée.
- Les Incoterms incohérents avec les flux réels.
- Les documents justificatifs manquants ou contradictoires.
Limiter les erreurs de déclaration grâce à l’organisation interne
La fiabilité d’une déclaration en douane repose autant sur l’organisation interne que sur la compétence du déclarant. Des flux mal documentés, des responsabilités peu claires ou des référentiels non mis à jour génèrent mécaniquement des anomalies en douane.
Plusieurs axes structurants renforcent la qualité de vos déclarations :
- Un responsable douane clairement identifié, point de contact avec l’administration.
- Des référentiels partagés (codes douaniers, Incoterms, schémas de valeur, origines).
- Des procédures écrites pour la préparation documentaire.
- Une formation régulière des équipes achat, logistique, finance.
- Une revue périodique des déclarations avec corrections et mise à jour des pratiques.
Dans les schémas d’importation récurrents, une analyse de quelques flux types permet d’ajuster les paramètres et d’éviter la répétition d’erreurs identiques sur des centaines de déclarations.
Zoom sur les formulaires H1, B1, H7 : spécificités pratiques
Chaque type de formulaire possède ses spécificités de remplissage, même si la logique globale demeure. Le H1 concentre les opérations d’import classique, le B1 les exportations, et le H7 se focalise sur les envois de commerce électronique.
Sur le H1, une attention accrue s’impose sur la valeur en douane, l’origine et les éléments de transport. Sur le B1, les aspects de preuve de sortie et de documentation export prennent le dessus. Pour le H7, le volume de déclarations et les seuils de valeur exigent une automatisation fiable.
Les opérateurs e‑commerce doivent veiller à la qualité des informations préalablement intégrées dans leurs systèmes, sous peine d’accumuler un grand nombre de micro‑erreurs génératrices de contrôles et d’anomalies statistiques.
Relier déclaration en douane, déclaration d’import et d’export
La déclaration en douane ne vit pas isolément. Elle se relie à la déclaration d’importation, aux déclarations de TVA, et, en sens inverse, aux démarches d’exportation. Une cohérence globale s’impose entre ces documents fiscaux et douaniers.
Pour mieux structurer vos flux, appuyez-vous sur des ressources dédiées à la déclaration d’importation de marchandises ou à la procédure de déclaration à l’export. Ces démarches complètent la logique présentée ici et renforcent l’alignement entre vos obligations douanières et fiscales.
Stratégie de régularisation et gestion des erreurs détectées
Même avec une organisation rigoureuse, des erreurs surgissent parfois. Le traitement en temps utile limite largement l’impact financier et juridique. Une auto‑régularisation rapide se révèle souvent plus favorable que l’attente d’un contrôle.
En cas d’erreur constatée, plusieurs options existent :
- Rectification spontanée de la déclaration concernée.
- Demande de remboursement en cas de sur‑évaluation de droits.
- Régularisation groupée sur une période après diagnostic complet.
Le non‑traitement dans les délais conduit à des amendes de 1 500 € pour absence de régularisation sous 30 jours, en plus des redressements de droits et intérêts. Une politique de suivi des anomalies et de correction systématique devient donc un élément clé de votre maîtrise douanière.
« Une entreprise qui identifie ses erreurs, les documente et les corrige, montre à l’administration une vraie volonté de conformité. Cette attitude pèse dans l’analyse de risque comme dans l’appréciation des pénalités. »
Pour aller plus loin dans la maîtrise de la déclaration en douane
La déclaration en douane repose sur une logique stable, mais ses modalités techniques évoluent régulièrement. Les nouveaux formulaires, les données supplémentaires et les changements de règles TVA imposent une veille active et une adaptation continue des processus.
Pour renforcer votre autonomie, structurez vos connaissances autour de trois axes : le classement tarifaire, la construction de la valeur en douane et la gestion des origines. Complétez ce socle par un suivi attentif de vos documents (voir aussi les réflexions autour du remplissage du CN23 pour les envois postaux) et par une mise en cohérence de vos pratiques d’import et d’export.
