
L’Incoterm DAP structure désormais une large part des ventes internationales, en particulier avec le commerce en ligne et les envois B2B multicanaux. Derrière ce sigle en apparence simple se joue pourtant la répartition des coûts, des risques et des responsabilités douanières entre vendeur et acheteur.
En clarifiant précisément ce que couvre le DAP, où s’arrête l’engagement du vendeur et où commencent les obligations de l’acheteur, il devient possible de réduire les litiges, d’anticiper les surcoûts et d’optimiser chaque expédition, du devis jusqu’à la gestion des retours.
| Aspect clé | Rôle du vendeur (DAP) | Rôle de l’acheteur (DAP) | Point d’attention |
|---|---|---|---|
| Livraison | Acheminer la marchandise jusqu’au lieu convenu, prête au déchargement | Assurer le déchargement à l’arrivée | Le lieu exact doit être clairement défini |
| Risques | Supporte les risques jusqu’au point de livraison | Les risques basculent dès la mise à disposition | Bien indiquer le point de transfert |
| Formalités douanières import | Aucune obligation | Effectue le dédouanement import | Peut rallonger les délais et coûts |
| Coûts logistiques | Transport principal + livraison au lieu convenu | Frais d’import et taxes | Bien répartir les responsabilités pour éviter les litiges |
| Utilisation idéale | Lorsque le vendeur maîtrise la logistique internationale | Lorsque l’acheteur veut garder le contrôle des formalités locales | Parfait pour les livraisons porte-à-porte |
Incoterm DAP : définition juridique et positionnement dans les Incoterms
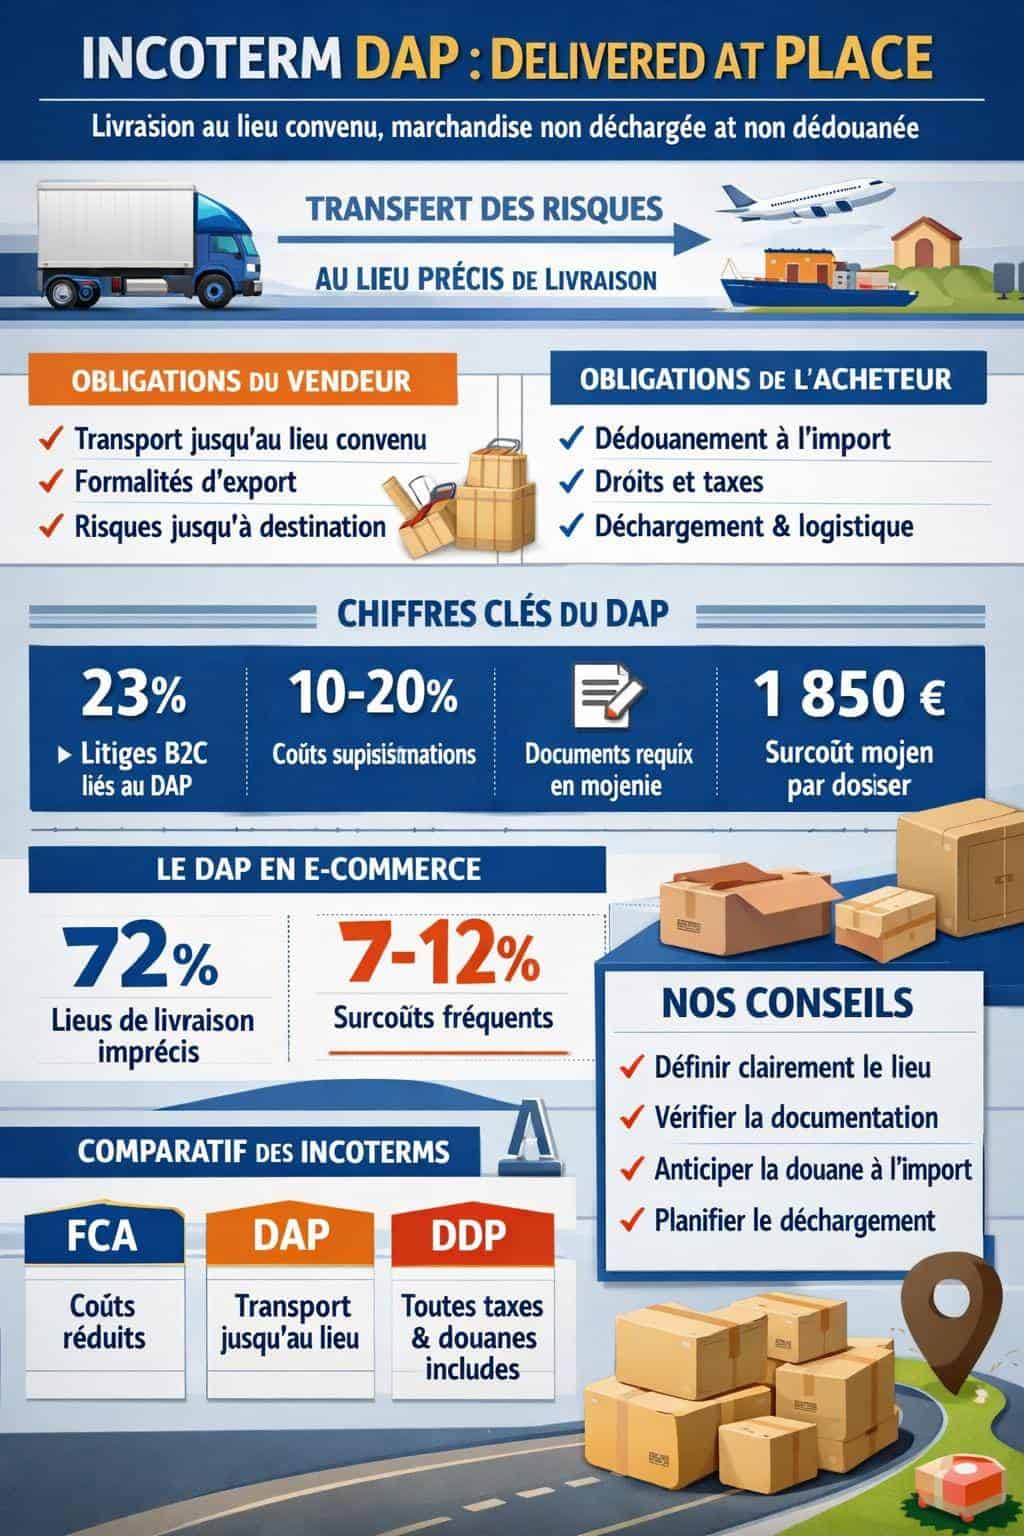
L’Incoterm DAP, pour Delivered At Place ou « rendu au lieu de destination convenu », appartient à la famille des Incoterms 2020 publiés par la Chambre de Commerce Internationale (CCI). Il s’applique à tous les modes de transport, y compris le multimodal, et organise la livraison de la marchandise jusqu’à un lieu précis dans le pays de destination, non déchargée et non dédouanée à l’import.
Sur les 11 Incoterms actuellement en vigueur, DAP occupe une place intermédiaire : le vendeur prend en charge le transport principal et assume le risque jusqu’au point de livraison convenu, mais l’acheteur conserve la responsabilité des formalités d’importation et du paiement des droits et taxes locaux. Cette articulation intéresse particulièrement les entreprises cherchant une alternative au DDP jugé plus lourd et risqué, sujet traité en détail sur la page Incoterms DDP : fonctionnement.
Info pratique : Les Incoterms sont révisés environ tous les 10 ans. La version 2020 constitue la neuvième révision depuis 1936 et reste à ce jour la référence mondiale, utilisée dans plus de 140 pays. Aucune nouvelle règle n’a été introduite en 2024, seules des clarifications ont été apportées.
Origine du DAP et remplacement d’anciens Incoterms
L’Incoterm DAP a été introduit pour simplifier et moderniser plusieurs règles devenues complexes ou peu adaptées à la logistique actuelle. DAP a ainsi remplacé les anciens Incoterms DAF, DES et DDU. L’objectif : offrir un cadre unique pour les livraisons à un lieu de destination convenu, sans multiplicité de variantes obscures.
Cette simplification apparente masque cependant une réalité opérationnelle plus subtile. La précision du lieu de livraison, la gestion des risques et la coordination avec les transitaires et douanes exigent une rédaction contractuelle rigoureuse et une parfaite compréhension des responsabilités de chaque partie.
« DAP n’est pas un Incoterm partiel : le vendeur supporte l’intégralité du transport jusqu’au lieu destination convenu, tandis que l’acheteur prend le relais pour les formalités d’importation et le déchargement. La frontière entre les deux se situe exactement au point de livraison contractuellement défini. »
Rôle du DAP dans la chaîne logistique internationale
Dans un schéma DAP, le vendeur organise le transport principal, négocie avec le transporteur, coordonne les étapes de chargement, de transit et de livraison finale. L’acheteur, de son côté, devient le pivot pour la phase douanière d’importation, l’acquittement des taxes et la logistique de déchargement et de distribution locale.
Ce partage des tâches intéresse les entreprises qui souhaitent offrir un service de livraison jusqu’au client, sans pour autant assumer la complexité fiscale et règlementaire du pays d’arrivée. Le DAP constitue ainsi une alternative fréquente à d’autres schémas, comme FCA, analysé plus en détail sur la page Incoterms FCA : définition, ou encore CPT/CIP, souvent plus compétitifs sur certains flux.
| Incoterm | Qui gère le transport principal ? | Qui supporte les risques principaux ? | Qui gère les droits et taxes d’import ? | Scénario typique |
|---|---|---|---|---|
| FCA | Vendeur jusqu’au lieu convenu, puis acheteur | Transfert au lieu de remise au transporteur | Acheteur | Exportateur qui met à disposition la marchandise au transporteur de l’acheteur |
| DAP | Vendeur jusqu’au lieu de destination | Vendeur jusqu’au lieu convenu, non déchargé | Acheteur | Livraison à un entrepôt ou adresse commerciale, taxes à la charge du destinataire |
| DDP | Vendeur | Vendeur jusqu’à mise à disposition dédouanée | Vendeur | Vente « tout compris » où le vendeur assume droits, taxes et formalités locales |
Conseil d’optimisation : Avant de choisir DAP, confrontez-le à d’autres Incoterms comme CPT ou CIP. Les données terrain montrent des coûts globaux de transport en DAP 10 à 20 % plus élevés que des schémas plus mutualisés, surtout lorsque les flux sont réguliers et prévisibles. Une analyse poste par poste (fret, assurances, manutention, stockage) réduit nettement ce différentiel.
Définition détaillée du DAP : champ d’application et limites
L’Incoterm DAP s’applique à tout type de marchandises : palettes, colis, lots complets, vrac conditionné, équipements industriels, etc. Il convient aux transports routiers, maritimes, aériens ou combinés. La logique reste identique : le vendeur livre la marchandise mise à disposition de l’acheteur sur le moyen de transport d’arrivée, prête à être déchargée, au lieu de destination spécifié.
Le DAP ne couvre pas les formalités de dédouanement à l’import ni le paiement des droits et taxes. Ces aspects relèvent exclusivement de l’acheteur, sauf accord contractuel très spécifique prévoyant une assistance ou un mandat. En pratique, cette frontière conditionne la charge administrative, les risques de blocage douanier et l’expérience client sur les commandes internationales.

DAP et e-commerce international
Les données récentes montrent que DAP est aujourd’hui l’Incoterm le plus utilisé en e-commerce transfrontalier. Les plateformes et marchands l’emploient fréquemment pour annoncer des livraisons « jusqu’à l’adresse du client », tout en laissant les formalités d’importation à la charge du destinataire.
Cette pratique entraîne cependant des malentendus. Une part significative des acheteurs en ligne pense recevoir un service « taxes incluses » alors que l’Incoterm DAP prévoit explicitement que les droits et taxes sont à la charge du client. Le fossé entre la promesse marketing et la réalité douanière alimente une proportion non négligeable de litiges, d’annulations et de refus de colis.
« Près de 23 % des litiges internationaux liés aux livraisons B2C trouvent leur origine dans une zone grise autour du DAP : lieu exact de livraison flou, répartition des coûts mal expliquée, responsabilités douanières non clarifiées. »
Obligations du vendeur en Incoterm DAP
En DAP, le vendeur supporte une série d’obligations successives, depuis la préparation de la marchandise jusqu’à la mise à disposition à destination. Ces obligations couvrent à la fois la logistique, la documentation, le respect des règles d’exportation et la coordination avec le transporteur.
Fret & modesPourquoi la gestion électronique des documents devient incontournable dans le transport routierUne mauvaise maîtrise de ce périmètre se traduit immédiatement par des surcoûts, des retards et des tensions commerciales. À l’inverse, un processus DAP bien cadré limite les imprévus et améliore la prévisibilité des délais annoncés au client final.
Préparation, emballage et marquage des marchandises
Le vendeur reste responsable de la conformité de la marchandise à la commande, de son emballage et de son marquage pour le transport. Cela inclut la résistance des emballages, l’étiquetage réglementaire (ADR, IATA, IMDG le cas échéant), la signalétique de manutention et les mentions requises pour la douane export.
Un emballage sous-dimensionné ou un marquage incomplet amplifie le risque d’avarie, de refus du transporteur ou de contrôle renforcé. En DAP, ce risque financier reste intégralement sur le vendeur tant que la marchandise n’est pas mise à disposition au lieu de destination convenu.
Organisation du transport principal et des formalités export
Le vendeur organise et finance l’intégralité du transport jusqu’au lieu de livraison convenu. Il négocie les tarifs, choisit les transporteurs et coordonne les éventuelles ruptures de charge (terminal portuaire, plateforme aéroportuaire, entrepôt de distribution, etc.).
Il gère également les formalités douanières à l’export : déclaration en douane export, licences ou autorisations éventuelles, certificats d’origine, conformité aux embargos ou sanctions. Une défaillance sur ce volet suspend le flux logistique dès le pays de départ et peut engager la responsabilité juridique du vendeur.
- Prise en charge des coûts de transport jusqu’au lieu convenu.
- Gestion du dédouanement export et des documents réglementaires.
- Coordination avec les transitaires, agents maritimes ou aériens.
- Anticipation des contraintes de transit (pays tiers, zones de sûreté, inspections).
Point de vigilance : Lorsque le vendeur négocie seul le transport, l’acheteur perd une partie de la maîtrise sur le choix du prestataire. Une clause contractuelle définissant des exigences minimales (délais, assurance, traçabilité, normes de sûreté) évite de dépendre d’un transporteur peu adapté aux contraintes du destinataire.
Transfert des risques et mise à disposition à destination
En DAP, le moment clé reste la mise à disposition de la marchandise sur le moyen de transport d’arrivée, prête à être déchargée, au lieu convenu dans le pays de destination. Le transfert de risques intervient à cet instant précis : jusqu’à ce point, toute perte ou avarie relève du vendeur.
Les statistiques montrent que 72 % des entreprises omettent de préciser rigoureusement le lieu de livraison DAP (adresse générale sans mention de quai, d’entrepôt ou de zone logistique). Cette imprécision crée des débats interminables en cas de retard, de refus de déchargement ou de litige sur la qualité à réception.
« Tant que le camion n’est pas positionné au quai exact ou l’unité de chargement amenée au point de mise à disposition défini dans le contrat, le vendeur conserve le risque en DAP. Une adresse vague dans le contrat ne constitue pas un lieu de livraison juridiquement robuste. »
Documents que le vendeur doit fournir en DAP
Le vendeur fournit l’ensemble des documents nécessaires à l’exportation, au transport et à une bonne réception par l’acheteur. Dans la pratique, on recense en moyenne 7 documents requis pour un flux DAP standard, selon la nature des marchandises et les pays concernés.
Parmi ces documents, on retrouve en général :
- Facture commerciale détaillée (produits, valeurs, conditions de vente).
- Liste de colisage précise (dimensions, poids, nombre de colis, références).
- Connaissement maritime, lettre de transport aérien ou CMR routier.
- Certificat d’origine ou attestations d’origine préférentielle.
- Licences d’exportation, certificats sanitaires ou de conformité le cas échéant.
- Preuve de dédouanement export.
- Instructions de livraison détaillées pour le transporteur à destination.
Une gestion documentaire structurée réduit les risques de blocage en transit, mais aussi les divergences de valeur déclarée, source fréquente de recalcul de droits et taxes pour l’acheteur.
Obligations de l’acheteur en Incoterm DAP
De nombreux importateurs considèrent DAP comme une solution confortable, car le vendeur organise la majeure partie du transport. En réalité, l’acheteur assume des responsabilités décisives au moment le plus sensible : l’entrée de la marchandise sur son territoire et le déchargement au point de livraison.
La compréhension précise de ces obligations évite les incompréhensions, en particulier sur les frais à l’arrivée, les délais de dédouanement et les coûts de manutention souvent oubliés lors de la négociation commerciale.
Dédouanement à l’import et paiement des droits et taxes
En DAP, l’acheteur gère intégralement les formalités de dédouanement à l’import : déclaration en douane, classement tarifaire (code HS), calcul de la valeur en douane, paiement des droits et taxes (droits de douane, TVA, taxes spécifiques), présentation éventuelle de licences ou certificats.
Les données récentes montrent que les données douanières incohérentes constituent la cause principale de blocage en DAP. Valeur déclarée différente de la facture, description trop vague du contenu, code douanier contesté : chaque incohérence génère retenues, contrôles ou revalorisation de la marchandise par l’administration.
- Responsabilité de l’acheteur pour la déclaration en douane import.
- Validation de la valeur, de l’origine et du classement tarifaire.
- Acquittement des droits de douane et de la TVA ou taxes locales.
- Suivi des contrôles physiques éventuels ou des demandes complémentaires.
Alerte pratique : En régime DAP, l’acheteur qui sous-estime la phase de dédouanement rencontre des retards systématiques. Certains flux subissent un retard opérationnel lié au dédouanement obligatoire avant livraison, allongeant les délais annoncés au client final et alourdissant les frais de stockage à l’arrivée.
Déchargement de la marchandise au lieu de livraison
Une particularité clé du DAP : le déchargement incombe à l’acheteur. Le vendeur livre la marchandise sur le moyen de transport d’arrivée, mais ne supporte ni les coûts ni la responsabilité de la manutention de déchargement, sauf accord spécifique contraire.
Les chiffres disponibles indiquent que 68 % des importateurs oublient d’intégrer les frais de déchargement dans leurs calculs. Ces coûts, parfois significatifs pour les charges lourdes ou volumineuses, impacteront la marge dès la première livraison. Chariots élévateurs, équipes de manutention, réservation de quai : tout repose sur l’acheteur.
« En DAP, le vendeur livre, l’acheteur décharge. Toute ambiguïté sur cette répartition aboutit à des discussions sur le quai, des frais supplémentaires imprévus et parfois des refus de déchargement qui bloquent la chaîne logistique. »
Obligation de coopération et communication des informations
L’acheteur fournit au vendeur toutes les informations nécessaires au bon déroulement de la livraison : coordonnées précises du lieu, contraintes d’accès, horaires, exigences de sécurité, procédure d’acheminement interne, éventuelles références à indiquer sur les documents.
Une communication insuffisante augmente la probabilité de livraisons refusées, de créneaux manqués ou de pénalités facturées par le transporteur pour attente, re-présentation ou stockage temporaire.
- Transmission des informations douanières utiles (numéros EORI, TVA, etc.).
- Communication claire du lieu exact de livraison (quai, porte, entrepôt).
- Organisation des moyens de déchargement adaptés.
- Disponibilité des interlocuteurs habilités à signer la réception.
Transfert des risques et des coûts en DAP : une frontière à maîtriser
L’un des points qui génère le plus de confusion avec DAP concerne le moment et le lieu du transfert des risques. Pour bien gérer un flux DAP, il convient de distinguer précisément les risques de transport, les coûts logistiques et les responsabilités douanières.
En synthèse, le vendeur supporte les risques et les coûts jusqu’à la mise à disposition au lieu convenu, tandis que l’acheteur prend le relais sur le déchargement, le dédouanement import et les taxes. Cette répartition doit s’inscrire noir sur blanc dans le contrat et dans l’offre commerciale.
Moment exact du transfert de risques en DAP
En DAP, le transfert de risques intervient à la mise à disposition de la marchandise sur le moyen de transport d’arrivée, prête au déchargement, au lieu de destination convenu. Tant que ce point n’est pas atteint, tout dommage, perte ou vol reste à la charge du vendeur.
Ce moment ne coïncide pas nécessairement avec la signature de la lettre de voiture ou du bon de livraison. En cas d’accès difficile, de file d’attente à l’entrepôt ou de formalités d’entrée sur le site client, la responsabilité reste côté vendeur jusqu’à la présentation effective pour déchargement au lieu convenu.
Répartition des coûts : transport, douane, taxes, manutention
Sur le plan financier, la séparation des coûts en DAP suit une logique claire :
- À la charge du vendeur : tous les coûts de transport jusqu’au lieu de destination convenu, y compris le passage des frontières intermédiaires, les assurances éventuelles qu’il souhaite souscrire, la douane export, les frais de terminal côté départ.
- À la charge de l’acheteur : les droits de douane et taxes à l’import, les frais de dédouanement, les coûts liés aux contrôles douaniers à l’arrivée, les frais de déchargement et tout transport ultérieur après déchargement.
Les études de cas montrent qu’une mauvaise anticipation de cette répartition conduit à des surcoûts inattendus représentant 7 à 12 % de la valeur marchande pour l’acheteur, en grande partie liés à l’oubli des droits et taxes, des frais de dossier douanier et de la manutention à destination.
Encadré financier : Sur certains flux étudiés en 2023, l’optimisation documentaire et la clarification contractuelle en DAP ont permis de dégager en moyenne 2 700 € d’économies par dossier pour l’acheteur, tout en réduisant de 65 % le risque de blocage grâce à une préparation douanière plus rigoureuse.
Documents et conformité en DAP : un enjeu sous-estimé
La réussite d’un schéma DAP repose sur une gestion documentaire stricte. Au-delà des documents de base, plusieurs pièces influencent directement la rapidité du dédouanement import, la fiabilité de la valorisation et la conformité réglementaire du produit sur le marché de destination.
Plus la marchandise est sensible (cosmétiques, denrées alimentaires, batteries, alcool, produits soumis à contrôle), plus la coordination entre vendeur, acheteur, transitaire et autorités douanières conditionne la fluidité du flux.
Erreurs fréquentes liées aux documents en DAP
Les analyses réalisées sur les flux DAP mettent en avant plusieurs erreurs récurrentes, responsables de la majorité des blocages et retards :
- Lieu de livraison imprécis : adresse incomplète, absence de mention de l’entrepôt ou du quai, absence de code site.
- Description trop vague du contenu sur facture ou liste de colisage.
- Incohérence entre valeur déclarée et facture, source d’ajustements par la douane.
- Retours non anticipés après paiement des taxes, générant de nouveaux coûts et une complexité administrative.
Ces erreurs prennent une dimension encore plus délicate lorsque les ventes sont réalisées via des marketplaces, où la promesse commerciale (taxes incluses, livraison DDP de fait) ne correspond pas toujours à l’Incoterm réellement utilisé dans la chaîne logistique.
Marketplace, DAP et conformité réglementaire
De nombreuses marketplaces internationales proposent des livraisons vers plusieurs pays sous des mentions génériques du type « livraison internationale ». Dans la réalité opérationnelle, les flux sont souvent gérés en DAP, avec une collecte des taxes partielle ou mal paramétrée.
Plusieurs problèmes apparaissent régulièrement :
- Doublon ou absence de collecte des taxes : TVA prélevée par la marketplace, mais également réclamée à l’arrivée par le transporteur.
- Promesse « taxes incluses » alors que l’acheteur reçoit une facture de droits et taxes à la livraison.
- Non-conformité de produits sensibles (cosmétiques, batteries, denrées, alcool) avec la législation locale.
Les conséquences pour ces produits à risque se traduisent souvent par la saisie ou la destruction pure et simple de la marchandise, sans possibilité réelle de recours. Ce niveau de risque exige une gouvernance documentaire très ferme entre tous les intervenants de la chaîne.
« Pour les flux DAP gérés via marketplaces, la cohérence entre Incoterm contractuel, paramétrage fiscal de la plateforme et rôle réel du transporteur conditionne directement la conformité de l’opération. Les écarts se paient en retards, en surcoûts et parfois en perte totale de la marchandise. »
Impact financier du choix DAP : coûts visibles et coûts cachés
Le DAP est souvent perçu comme une solution pratique pour l’acheteur, qui bénéficie d’un prix rendu à destination hors droits et taxes. Pourtant, les analyses de terrain révèlent un impact financier non négligeable lorsque la configuration n’est pas optimisée ou lorsque le contrat reste vague.
Entre surcoûts de transport, frais de dossiers, droits et taxes non anticipés, stockage en douane et retours complexes, le coût réel d’un flux DAP dépasse fréquemment le budget initialement prévu.
Surcoûts liés au manque de précision contractuelle
Les données synthétisées sur les flux DAP montrent un surcoût moyen de 1 850 € par dossier lié aux imprécisions contractuelles et documentaires. Deux exemples illustrent ce phénomène :
- Janvier 2024 – Importateur français : surcoût de 4 300 € dû à un lieu de livraison vague, à des re-livraisons successives et à des frais de stockage en entrepôt douanier.
- Février 2024 – Distributeur européen : surcoût de 5 400 € lié à une incohérence de valeur déclarée et à une requalification douanière entraînant une taxation additionnelle et des pénalités.
Rapportés à la valeur marchande, ces montants représentent souvent entre 7 et 12 % du prix de la marchandise, amenuisant fortement la marge nette sur la transaction.
DAP vs autres Incoterms : comparaison économique
Comparé à d’autres schémas comme CPT ou CIP, le DAP présente un coût global généralement plus élevé, en raison de la prise en charge par le vendeur de la dernière portion de transport jusqu’au lieu exact de destination. Selon les flux étudiés, ce surcoût se situe souvent entre 10 et 20 % par rapport à des configurations où l’acheteur gère la fin du transport.
Le choix DAP reste pertinent pour certains clients ou certaines zones logistiques complexes, mais une analyse par segment (type de marchandise, pays, valeur unitaire, fréquence) permet d’identifier des scénarios où d’autres Incoterms offrent une structure de coûts plus équilibrée. Pour une vision plus globale sur les familles d’Incoterms, la ressource Guide complet des Incoterms fournit un panorama détaillé.
Astuce de pilotage : L’intégration systématique du coût réel DAP dans un tableau de bord (transport, frais de dossier, droits et taxes, retours, litiges) permet d’ajuster progressivement la stratégie Incoterms par segment de client. Cette approche favorise le passage réfléchi de certains flux DAP vers FCA, CPT ou CIP lorsque le différentiel de coût devient trop marqué.
Gestion des retours en DAP et impacts sur le choix DDP
La gestion des retours représente un impensé fréquent des schémas DAP. Si l’aller semble clair, le retour soulève immédiatement des questions douanières, fiscales et logistiques. Les coûts, la paperasse et les délais augmentent rapidement, en particulier lorsque les marchandises ont déjà été taxées à l’import.
Cette problématique devient encore plus visible lorsqu’on compare DAP au DDP. De nombreux vendeurs optent pour DDP à l’aller pour offrir une expérience « tout compris », mais découvrent lors des premiers retours que la mécanique inverse coûte bien plus cher qu’anticipé.
Retours sous Incoterm DAP
En DAP, la marchandise a été dédouanée à l’import par l’acheteur, avec paiement des droits et taxes. Un retour suppose souvent un nouveau schéma logistique : réexportation, éventuelle demande de remboursement de droits (si la législation le prévoit), gestion du transport retour, re-dédouanement à l’arrivée chez le vendeur.
Fret & modesImmobilisation d’un poids lourd en tournée : obligations et bonnes pratiques du transporteurSans anticipation, la facture globale des retours grimpe vite : transport à l’unité, absence de tarifs négociés, traitement manuel des dossiers, risques de non-conformité documentaire. Les coûts réels des retours en DAP pèsent alors lourd dans le compte de résultat, surtout dans les secteurs à forte rotation ou taux de retour élevé.
DDP : attractif à l’aller, très coûteux sur les retours
Les données de terrain soulignent que DDP devient très coûteux en cas de retour. Le vendeur, qui a pris en charge les droits et taxes à l’import pour séduire l’acheteur, se retrouve à devoir gérer un mécanisme de retour complexe : récupération (ou non) des taxes, revente éventuelle, gestion multi-pays, multiplicité de numéros TVA.
De nombreux opérateurs reviennent ainsi vers DAP comme alternative lorsque le taux de retour dépasse un certain seuil. Le compromis consiste souvent à offrir un DAP bien expliqué au client, en intégrant une logistique retour structurée plutôt qu’un DDP apparemment attractif mais budgétairement difficile à maintenir.
« Sur des flux à fort taux de retour, DDP fonctionne pour le marketing, mais DAP fournit une base plus saine pour piloter les coûts. La clé consiste à exposer clairement au client final la répartition des frais et des responsabilités à l’aller comme au retour. »
Évolutions réglementaires à l’horizon 2026 : impact sur les schémas DAP et DDP
Les réglementations fiscales et douanières européennes évoluent. Un changement majeur prévu pour 2026 concerne la fin de la représentation fiscale ponctuelle sous régime 42 pour les entreprises hors Union européenne. Cette évolution a un impact direct sur les schémas DDP, et indirectement sur l’utilisation du DAP.
La fin de ces montages ponctuels restreint les possibilités de gérer des livraisons DDP vers l’UE sans immatriculation TVA locale. De nombreux vendeurs extracommunautaires devront revoir leur stratégie Incoterms, leur structuration TVA et leur modèle logistique.
Conséquences pour les vendeurs hors UE
La suppression de la représentation fiscale ponctuelle régime 42 signifie que les schémas DDP vers l’UE resteront viables seulement avec une vraie immatriculation TVA locale pour les vendeurs non établis. Sans cette immatriculation, leurs marchandises risquent d’être bloquées ou taxées de manière imprévisible.
Dans ce contexte, plusieurs solutions se dessinent :
- Immatriculation TVA locale dans les principaux pays cibles pour maintenir le DDP sur certains flux stratégiques.
- Schéma DAP alternatif pour transférer la gestion des droits et taxes à l’acheteur lorsque la structure du vendeur ne permet pas une immatriculation.
- Utilisation de l’IOSS (Import One-Stop Shop) pour certaines ventes B2C de faible valeur, afin de simplifier la collecte de la TVA à distance.
Le DAP prend alors une place structurante pour les flux où le vendeur souhaite continuer à livrer jusqu’à l’adresse du client, sans assumer les formalités TVA locales qui deviennent plus complexes et coûteuses.
Point de stratégie : Les entreprises hors UE ont intérêt à segmenter leurs clients par pays et par canal de vente, puis à associer à chaque segment un schéma Incoterm adapté : DDP avec immatriculation TVA locale pour les volumes élevés récurrents, DAP pour les flux opportunistes ou dispersés, FCA/EXW pour des clients disposant d’une logistique import structurée.
DAP dans un dispositif Incoterms global : articulations possibles
Le DAP ne doit pas être isolé. Il s’intègre dans une stratégie Incoterms globale où chaque segment de clients, chaque zone géographique et chaque gamme de produits bénéficie du schéma le plus approprié. La combinaison DAP/FCA/DDP reste fréquente, avec une logique de portefeuille.
Un tel dispositif suppose une gouvernance interne claire : politique Incoterms écrite, matrice de choix par pays, intégration dans les conditions générales de vente, formation des équipes commerciales et logistiques, paramétrage précis dans l’ERP et les outils e-commerce.
DAP et FCA : articulation B2B
FCA demeure un Incoterm central pour les ventes B2B lorsque les clients disposent de leur propre réseau logistique ou de contrats cadres avec des transporteurs. DAP vient compléter ce dispositif pour les clients ne souhaitant pas gérer la totalité du transport, ou situés dans des zones d’accès complexe.
Une stratégie fréquente consiste à proposer :
- FCA pour les clients avec forte maturité logistique, capables de prendre en charge le transport principal.
- DAP pour les clients souhaitant une solution « clé en main » sur le transport, tout en prenant en charge les formalités d’import.
- DDP pour certains clients stratégiques ou certains pays, lorsque le vendeur accepte de gérer la TVA et les droits locaux.
Cette approche graduée offre une marge de négociation commerciale, mais suppose une formation solide des équipes sur la signification exacte de chaque Incoterm et sur les impacts pour le P&L.
DAP, DDP et gestion du risque fiscal
Le DAP permet de limiter le risque fiscal direct pour le vendeur en transférant à l’acheteur la responsabilité des droits et taxes à l’import. Cette caractéristique rend DAP particulièrement adapté dans les environnements réglementaires instables ou lorsque le vendeur ne dispose pas d’expertise fiscale approfondie dans le pays cible.
En revanche, le DDP implique une prise de risque plus forte : obligation de s’immatriculer, de déclarer et de payer les taxes locales, de suivre les changements réglementaires. Dans certains cas, ce choix renforce la relation client et améliore la compétitivité, mais il engage durablement la structure de l’entreprise.
« DAP sert souvent de pivot dans la politique Incoterms d’un groupe international : suffisant pour assurer une expérience de livraison correcte, tout en maintenant l’exposition fiscale du vendeur à un niveau maîtrisé. »
Checklist opérationnelle pour sécuriser un schéma DAP
Pour conclure sur un plan pratique, la mise en place d’un flux DAP solide repose sur une checklist partagée entre vendeur et acheteur. Cette liste permet de vérifier que tous les éléments critiques sont traités avant la première expédition et régulièrement réévalués.
Chaque point de cette checklist réduit concrètement le risque de litige, de surcoût ou de blocage. Les équipes commerciales, logistiques, douanes et finance ont intérêt à la revoir ensemble lors de la négociation de nouveaux contrats internationaux.
| Élément | Responsable principal | Points à valider |
|---|---|---|
| Lieu exact de livraison DAP | Vendeur + Acheteur | Adresse complète, quai, entrepôt, contraintes d’accès, créneaux horaires |
| Répartition des coûts | Vendeur + Acheteur | Transport, droits, taxes, frais de dédouanement, manutention, stockage |
| Documents export | Vendeur | Facture, liste de colisage, documents transport, certificat d’origine, licences |
| Documents import | Acheteur | Numéro EORI/TVA, licences, autorisations, justificatifs spécifiques au produit |
| Assurance transport | Vendeur (DAP sans obligation d’assurance) | Niveau de couverture, valeur assurée, exclusions, franchise |
| Organisation du dédouanement import | Acheteur | Choix du commissionnaire, paramétrage douane, procédures internes |
| Retours | Vendeur + Acheteur | Processus retour, coûts, documents, éventuelle récupération de droits et taxes |
| Gestion des litiges | Vendeur + Acheteur | Délai de réclamation, preuve de livraison, traitement des avaries |
En résumé opérationnel : un DAP bien structuré repose sur la précision du lieu de livraison, une gestion documentaire robuste, une répartition claire des coûts et une coordination serrée entre vendeur, acheteur, transporteurs et intermédiaires douane. Chaque maillon maîtrisé renforce la fiabilité globale de la chaîne et améliore la prévisibilité financière des flux internationaux.
