
Importer depuis la Chine vers la France attire de plus en plus d’entrepreneurs et d’e-commerçants. Marges intéressantes, catalogue produit gigantesque, délais de production compétitifs… mais au moment où le colis franchit la frontière, une question revient systématiquement : combien vont réellement coûter les frais de douane et la TVA à l’importation ?
Entre droits de douane, TVA, nouvelles taxes sur les petits colis à partir de 2026, seuils de valeur et procédures de dédouanement, la facture finale évolue fortement. En maîtrisant les règles de calcul et les modalités de paiement, un importateur garde la main sur sa rentabilité et limite les mauvaises surprises sur ses expéditions depuis la Chine vers la France.
| Élément clé | Rôle dans les frais de douane | Ce qu’il faut retenir |
|---|---|---|
| Code SH | Détermine la catégorie du produit | Conditionne les droits de douane appliqués. |
| Valeur en douane | Base de calcul des taxes | Inclut produit + transport + assurance. |
| TVA à l’importation | Taxation obligatoire à l’entrée en France | Peut être récupérable pour les entreprises. |
| Transporteur | Collecte et avance les frais de douane | Applique souvent des frais de dossier. |
| Incoterms | Définit qui paie quoi (vendeur ou acheteur) | Impacte directement les coûts à l’arrivée. |
Calculateur de Frais de Douane Chine – France
| Valeur en douane (CIF) | |
| Taux de droit de douane applique | |
| Droits de douane | |
| Base de calcul TVA | |
| TVA a l’importation (20%) | |
| Total des frais de douane et taxes | |
| Cout total rendu en France | |
| Surcout douanier par rapport au prix d’achat |
- La franchise douaniere de 150 EUR s’applique uniquement aux envois entre particuliers ou aux commandes en ligne de particuliers. Au-dela de 150 EUR, les droits de douane sont dus.
- La TVA a l’importation de 20% est due des le premier euro, quelle que soit la valeur du colis.
- Ce calculateur fournit une estimation. Le taux de droit de douane reel depend du code douanier (code SH/TARIC) exact de votre produit. Consultez le site de la douane francaise (douane.gouv.fr) pour obtenir le taux precis.
Frais de douane Chine-France : de quoi parle-t-on exactement ?
Un envoi Chine-France ne se limite pas au prix usine indiqué par votre fournisseur. Dès que la marchandise franchit la frontière de l’Union européenne, elle entre dans un régime douanier d’importation. À ce moment, plusieurs postes de coûts se cumulent.
Comprendre ces postes en détail permet de structurer ses prix de vente, son business plan et ses stratégies d’approvisionnement. Un importateur qui anticipe les droits et taxes garde une marge stable, même avec des volumes en hausse.
Les composantes principales des frais à l’import
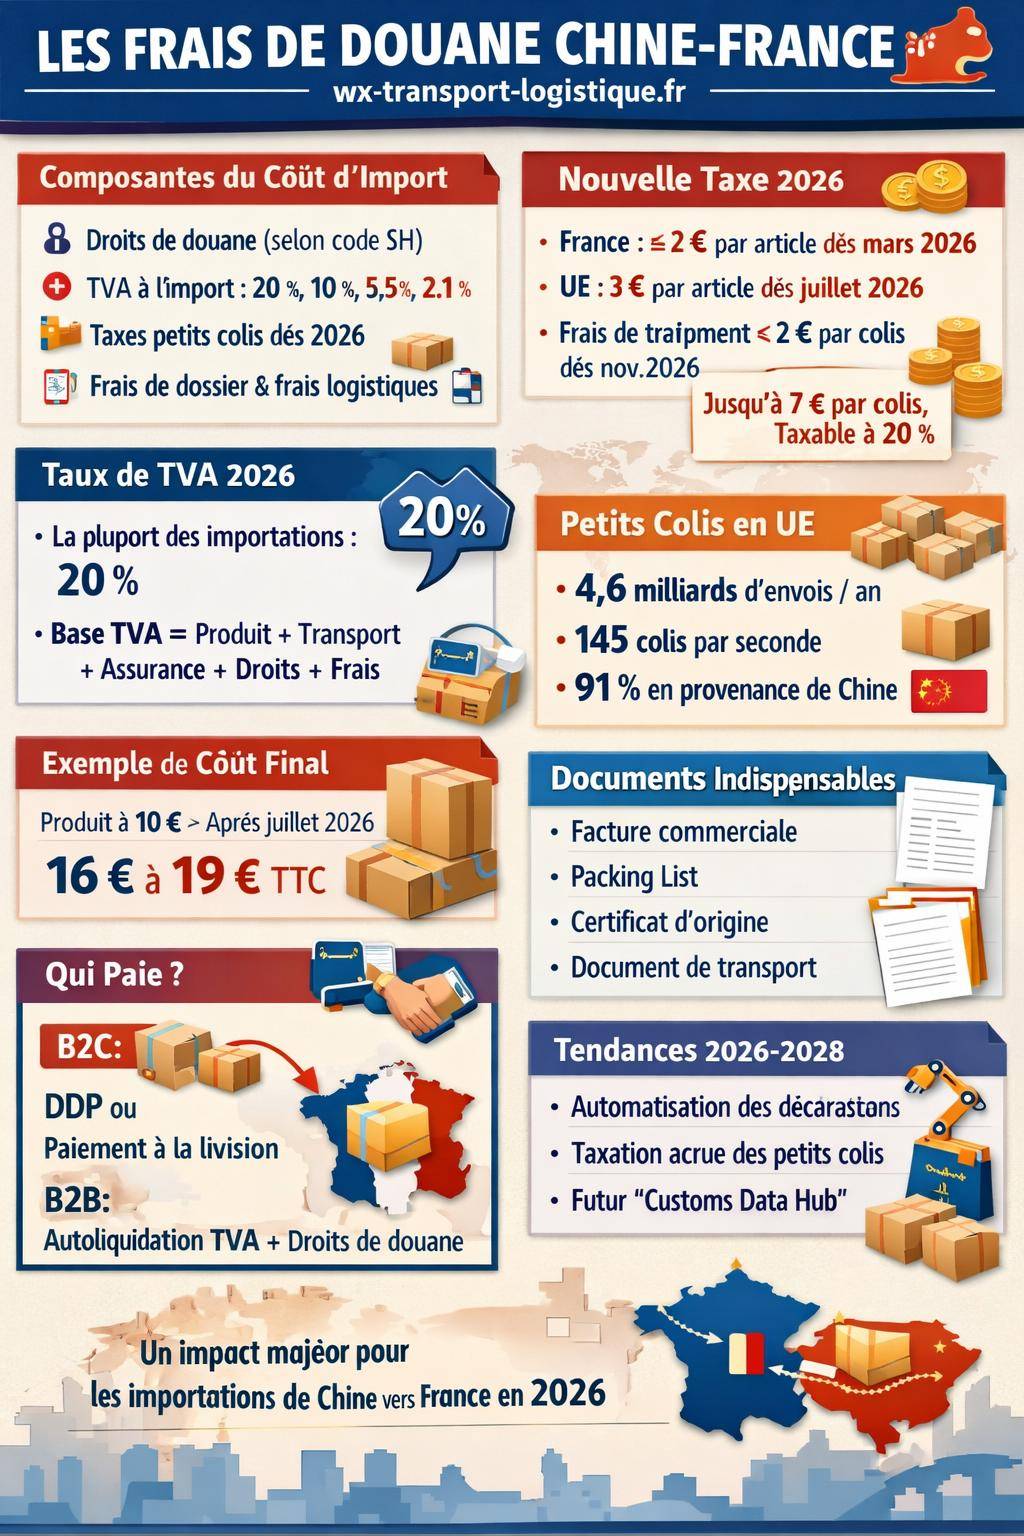
Lors d’une importation Chine-France, un colis ou un conteneur supporte en général :
- Les droits de douane : taxe calculée sur la base du code SH (HS code) de la marchandise, appliquée sur la valeur en douane.
- La TVA à l’importation : TVA française due à l’entrée sur le territoire, avec des taux alignés sur la fiscalité intérieure (20 %, 10 %, 5,5 % ou 2,1 %).
- Les nouvelles taxes forfaitaires sur les petits colis : contributions spécifiques prévues à partir de 2026 sur les achats en e-commerce extracommunautaire.
- Les frais de traitement douanier et de dossier : facturés par le transporteur ou le commissionnaire en douane.
- Les frais annexes logistiques : transport international, assurance, manutention, qui entrent eux-mêmes dans la base de calcul de la TVA.
Ces coûts forment le coût d’atterrissage (landed cost) de vos produits. C’est ce coût total qui détermine la rentabilité réelle d’une importation Chine-France, et non seulement le prix EXW ou FOB négocié avec le fournisseur.
TVA à l’importation en France : les règles applicables en 2026
La TVA à l’importation suit une logique claire : elle vise à aligner la taxation d’un produit importé sur celle d’un produit acheté en France. Connaître les taux et la base de calcul évite les erreurs de prévision de marge et les litiges avec le transporteur.
En 2026, la TVA à l’importation vers la France fonctionne sur la base suivante : TVA = taux applicable × base taxable. Cette base intègre le prix de la marchandise, les droits de douane et plusieurs frais annexes.
Taux de TVA à l’importation France 2026
Les taux applicables sont les mêmes qu’en France métropolitaine :
| Type de TVA | Taux | Exemples d’applications |
|---|---|---|
| Taux normal | 20 % | Électronique, textile courant, accessoires, décoration, la majorité des biens de consommation importés de Chine. |
| Taux réduit | 10 % | Certaines denrées alimentaires, travaux sur logements, quelques prestations associées à la marchandise. |
| Taux réduit spécifique | 5,5 % | Produits de première nécessité, certains biens culturels, équipements spécifiques. |
| Taux particulier | 2,1 % | Certains médicaments, publications et produits très ciblés. |
La majorité des importations e-commerce et B2B en provenance de Chine bascule sur le taux normal de 20 %.

Base de calcul de la TVA à l’import
La base de calcul suit une formule stable, utilisée par la douane française :
Réglementation & socialDroits de douane USA vers France : combien ça coûteBase TVA = prix d’achat + droits de douane + frais annexes (transport, assurance, chargement…)
Concrètement, si vous importez des produits électroniques depuis Shenzhen, la TVA ne se limite jamais au prix indiqué sur la facture commerciale. Le transport maritime ou aérien, l’assurance et les droits de douane augmentent la base taxable.
Un importateur qui raisonne uniquement « prix produit × 20 % » sous-estime systématiquement la TVA à l’importation.
Pour fiabiliser vos calculs, utilisez un outil dédié comme le simulateur de TVA à l’importation. En intégrant les frais de transport et les droits, vous obtenez un coût réaliste avant même de confirmer la commande à votre fournisseur chinois.
Nouvelles taxes sur les petits colis en 2026 : ce qui change pour les importations de Chine
Les flux massifs de petits colis en provenance d’Asie poussent l’Union européenne et la France à revoir la fiscalité douanière. En 2024, le contexte montre déjà l’ampleur du phénomène :
- En 2024, environ 4,6 milliards de petits envois ont circulé au sein de l’UE.
- On estime à 145 colis par seconde le volume global de petits paquets manipulés.
- Environ 91 % de ces petits envois proviennent de Chine.
Face à ces chiffres, les institutions européennes renforcent les dispositifs de taxation et de contrôle sur les petits colis issus de plateformes e-commerce et de vendeurs asiatiques.
Taxe petits colis en France à partir du 1er mars 2026
La France prévoit l’application d’une taxe spécifique sur les petits colis, en plus de la TVA et des droits de douane. D’après les éléments disponibles :
- Application envisagée au 1er mars 2026 pour la France.
- Montant initial évoqué : 2 € par article sur certaines catégories de petits envois.
Les débats ont déjà mentionné des montants plus élevés (jusqu’à 5 €) dans certains travaux parlementaires. Le montant définitif reste à confirmer, mais la logique est claire : rendre les micro-importations plus transparentes et limiter les stratégies d’optimisation par l’éclatement des colis.
Taxe forfaitaire européenne sur les petits colis à partir de juillet 2026
Au niveau de l’Union européenne, une taxe forfaitaire de 3 € par article est prévue pour les petits colis, avec une valeur plafonnée par produit.
| Dispositif | Date indicative | Montant | Spécificités |
|---|---|---|---|
| Taxe forfaitaire UE petits colis | 1er juillet 2026 | 3 € par article | Applicable aux articles jusqu’à 150 € de valeur, avec règles spécifiques selon la composition du colis. |
| Préapplication dans certains pays | 1er janvier 2026 | 2 € (montant initial évoqué) | Cible des pays comme la France, la Belgique ou les Pays-Bas, avec ajustements encore en discussion. |
Les règles de cumul au sein d’un même colis sont structurées ainsi :
- Plusieurs exemplaires d’un même article dans le colis : 3 € au total pour la catégorie, même si le colis contient plusieurs unités.
- Articles différents dans le même colis : 3 € par produit distinct.
À ces montants s’ajoutent, à partir de novembre 2026, des frais de traitement par paquet estimés à 2 € pour renforcer la gestion douanière des flux.
Le cumul potentiel par colis devient significatif : 3 € de taxe UE, 2 € de taxe française, 2 € de frais de traitement, le tout inclus ensuite dans la base TVA à 20 %. Un produit affiché 10 € peut se retrouver facturé entre 16 et 19 € après toutes ces charges, selon le schéma logistique et les acteurs impliqués.
Comment calculer les frais de douane Chine-France étape par étape
Pour piloter une activité d’importation depuis la Chine, le calcul des frais doit devenir un réflexe structuré. En suivant une méthode claire, un importateur obtient rapidement un coût complet fiable pour chaque référence ou famille de produits.
1. Identifier le code SH (HS) de votre produit
Le code SH, ou code du Système harmonisé, détermine le taux de droit de douane applicable. Ce code à 6 chiffres (souvent prolongé jusqu’à 8 ou 10 selon les nomenclatures nationales) classe la marchandise selon sa nature, sa composition et son usage.
Ce code impacte directement le poste « droits de douane » mais aussi certaines restrictions (normes, licences, certifications). Une erreur sur le code peut entraîner des régularisations ou des blocages en douane.
2. Déterminer la valeur en douane
La valeur en douane sert de base pour le calcul des droits et, ensuite, pour la TVA. Elle inclut :
- Le prix commercial des marchandises (facture fournisseur).
- Les frais de transport jusqu’à la frontière de l’UE.
- Les frais d’assurance pendant le trajet.
- Certains frais annexes liés au chargement et à la manutention.
Selon l’Incoterm utilisé (EXW, FOB, CIF, DAP, etc.), la part de transport intégrée à cette valeur varie. Avec un Incoterm FOB, par exemple, le coût de transport maritime jusqu’au port européen s’ajoute à la valeur fournie par le vendeur.
3. Appliquer le taux de droit de douane
Une fois la valeur en douane connue et le code SH identifié, les droits de douane se calculent par une formule simple :
Droits de douane = valeur en douane × taux de droit
Le taux dépend de la nature du produit : par exemple, un accessoire textile et un équipement électronique ne supportent pas le même pourcentage. Une recherche dans la base tarifaire de l’UE permet de retrouver le taux exact.
Pour vos prévisions, segmentez vos imports par familles de produits et associez à chacune un taux de droit moyen. Vous obtenez rapidement des fourchettes de coûts globales à intégrer dans votre politique tarifaire.
4. Calculer la TVA à l’importation
Une fois les droits connus, la TVA s’applique sur un montant plus large. En 2026, la formule est la suivante :
Base TVA = prix d’achat + droits de douane + frais annexes (transport, assurance, chargement…)
Réglementation & socialImporter de Chine sans payer de droits de douane : est-ce possible ?Puis :
TVA à l’import = base TVA × taux de TVA applicable
Pour la plupart des importations Chine-France, le taux retenu est 20 %. Les secteurs spécifiques (alimentaire, produits culturels, médical…) suivent leur propre régime.
5. Intégrer les taxes spécifiques et frais de traitement
À partir de 2026, les importations de petits colis en provenance de Chine s’accompagnent de taxes supplémentaires :
- Taxe nationale française sur petits colis (montant par article).
- Taxe forfaitaire européenne de 3 € par article (jusqu’à 150 €).
- Frais de traitement douanier (environ 2 € par paquet à partir de novembre 2026 pour certains schémas).
Ces montants entrent dans la base de calcul de la TVA à 20 %. Ils amplifient donc l’impact global des charges douanières sur les petits montants.
Exemple simplifié : produit à 10 € importé de Chine
Les données fournies donnent un ordre de grandeur très parlant :
- Avant 2026 : un produit affiché 10 € passe généralement à environ 12 € TTC, en intégrant TVA et quelques frais.
- Après juillet 2026 : le même produit peut atteindre 16 à 19 € TTC, selon le cumul de taxes (française, européenne), de frais de traitement et du mode de transport.
Pour un e-commerçant, cet effet de palier modifie profondément la structure de prix sur les articles d’entrée de gamme et les offres promotionnelles.
Procédure d’importation Chine-France : de la recherche fournisseur au dédouanement
Les frais de douane ne se calculent pas dans le vide. Ils s’intègrent dans un processus global d’importation qui va du sourcing en Chine jusqu’à la livraison finale en France. Chaque étape influe sur la facture douanière et sur les risques de blocage.
Étape 1 : Vérifier la conformité du produit en Chine et en France
Avant même de demander un devis, un importateur vérifie :
- Les restrictions d’exportation du côté chinois (produits stratégiques, technologies sensibles).
- Les normes et réglementations européennes : marquage CE, sécurité électrique, jouets, cosmétique, dispositifs médicaux, etc.
- Les éventuelles licences ou autorisations spéciales exigées à l’importation française.
Un produit non conforme génère des coûts d’entreposage, de retour ou de destruction qui dépassent largement le montant des droits de douane.
Étape 2 : Étude de marché et positionnement tarifaire
Avant de contractualiser, une analyse de marché en France mesure :
- Le prix de vente moyen TTC pratiqué par les concurrents.
- Le coût d’atterrissage estimé (prix d’achat + transport + douane + TVA + taxes spécifiques).
- La marge cible après frais marketing, retours, logistique interne.
Cette étape met souvent en évidence des produits attractifs en apparence mais peu intéressants une fois les droits et taxes intégrés.
Étape 3 : Trouver un fournisseur en Chine
Les plateformes suivantes servent de point de départ pour identifier des partenaires :
- Alibaba : large base de fabricants et traders, interface internationale.
- 1688 : plutôt orienté marché domestique chinois, souvent utilisé via un agent.
- Taobao : plus proche du B2C, utile pour détecter des tendances.
- Global Sources : profils de fabricants plus ciblés, souvent orientés export.
Une partie de la négociation porte aussi sur l’Incoterm, qui détermine qui gère le transport et à quel moment se fait le transfert des risques et des coûts.
Étape 4 : Évaluer et sélectionner ses fournisseurs
L’évaluation d’un fournisseur chinois s’effectue sur plusieurs axes :
- Capacité de production et certifications (ISO, rapports de tests, conformité CE, etc.).
- Conditions de paiement : acompte, solde avant expédition, crédit documentaire.
- MOQ (Minimum Order Quantity) : quantités minimales imposées par le fabricant.
- Réactivité et maîtrise des exigences européennes.
Des devis détaillés permettent de mesurer l’impact d’un changement de matériau ou de finition sur la valeur en douane et donc sur les droits.
Étape 5 : Commande, paiements et contrôles qualité
Une fois le fournisseur choisi :
- Signature du contrat de vente et validation de la fiche produit technique.
- Mise en place d’un calendrier de paiements échelonnés (acompte, paiement à l’expédition, solde).
- Organisation d’inspections qualité avant, pendant ou après production.
Les rapports d’inspection et les fiches techniques servent également d’arguments solides en cas de contrôle douanier approfondi sur la nature du produit.
Étape 6 : Dédouanement à l’arrivée en France
À l’arrivée sur le territoire français, la marchandise suit une procédure de dédouanement. Plusieurs documents sont indispensables :
- Facture commerciale détaillant chaque ligne de produit.
- Liste de colisage (packing list) décrivant le contenu physique.
- Certificat d’origine (Form A, certificat spécifique ou mention sur la facture).
- Documents de transport : connaissement maritime (B/L), lettre de transport aérien (AWB), lettre de voiture.
Une déclaration en douane est obligatoirement déposée à l’arrivée. Elle précise le code SH, la valeur, l’origine et le régime demandé. En cas d’erreur, la marchandise risque un blocage, un contrôle renforcé ou une requalification tarifaire.
« La déclaration en douane constitue la base juridique du calcul des droits et taxes. Toute information inexacte ou incomplète expose l’importateur à des redressements et à d’éventuelles sanctions. »
L’accompagnement par un commissionnaire en douane ou un transitaire expérimenté limite les risques de malentendu avec l’administration.
Étape 7 : Organisation du transport et paiement des droits
Juste avant ou pendant le dédouanement, le transporteur ou le transitaire règle pour votre compte :
- Les droits de douane calculés sur la valeur en douane.
- La TVA à l’importation, en tenant compte des taux en vigueur.
- Les taxes spécifiques liées aux petits colis si le flux correspond à ce régime.
Ces sommes vous sont ensuite refacturées, avec des frais de dossier. Une logistique réfléchie, intégrant par exemple des hubs européens, peut réduire la répétition de certaines formalités. Pour une approche plus poussée, l’article sur les droits d’importation depuis la Chine apporte un complément focalisé sur la partie tarifaire.
Formalités douanières Chine-France : documents et normes à respecter
Les frais de douane ne se limitent pas à un calcul mathématique ; ils s’appuient sur un ensemble de formalités administratives garantissant la traçabilité de la marchandise et sa conformité aux normes européennes.
Conformité aux normes européennes
Pour être admis sur le marché français, un produit importé de Chine doit respecter les normes et directives de l’UE. Parmi les plus courantes :
- Marquage CE pour les produits électriques, jouets, certains équipements.
- Règlements REACH pour les substances chimiques.
- Normes spécifiques pour les textiles, cosmétiques, denrées alimentaires.
Un non-respect de ces règles entraîne un refus de mise en libre pratique, ce qui implique stockage sous douane, retour ou destruction, avec des coûts additionnels élevés.
Documents requis à l’import
Les autorités douanières exigent un ensemble de documents standardisés :
- Facture commerciale : mentionnant vendeur, acheteur, description précise, quantités, prix unitaire, Incoterm.
- Liste de colisage : détail des colis, poids brut et net, dimensions.
- Certificat d’origine : prouvant la provenance réelle de la marchandise (Chine ou autre pays).
- Documents de transport : connaissement, lettre de transport aérien, lettre de voiture internationale.
Ces documents soutiennent la cohérence entre la valeur déclarée, le contenu physique du colis et les montants facturés. Des incohérences déclenchent fréquemment des contrôles approfondis.
En cas de doute sur le niveau de droits à appliquer entre les USA et la France, ou pour des flux triangulaires, un tour d’horizon des droits de douane USA-France aide à mieux structurer vos stratégies d’approvisionnement multi-pays.
Payer la TVA et les droits de douane : qui paie quoi et à quel moment ?
Une fois les montants calculés, la question opérationnelle est simple : qui règle les droits et la TVA, et comment cela apparaît-il dans la facturation ? La réponse dépend du mode d’expédition et du type de flux (B2B ou B2C).
Schémas habituels en B2C : DDP et paiement à la livraison
Pour les ventes en ligne à des particuliers, plusieurs schémas circulent :
- Mode DDP (Delivered Duty Paid) : le vendeur prend en charge les droits et la TVA. Le client final paye un prix « TTC import », sans surcoût à la livraison.
- Mode classique avec paiement à la livraison : le transporteur avance les droits et taxes, puis facture le client final au moment de la livraison (souvent avec des frais de dossier).
Avec la montée des taxes sur petits colis, de plus en plus de plateformes intègrent le paiement anticipé des droits et de la TVA dans leur tunnel de commande.
Schémas habituels en B2B : représentation fiscale et autoliquidation
Pour une entreprise française qui importe depuis la Chine, la gestion de la TVA suit des règles spécifiques :
- TVA à l’importation : déclarée et payée via le système douanier ou récupérée via le mécanisme d’autoliquidation, selon le régime choisi.
- Droits de douane : payés à l’arrivée, non récupérables, intégrés au coût d’achat.
- Représentation en douane : souvent confiée à un transitaire, qui avance les fonds puis refacture l’entreprise importatrice.
Une bonne articulation entre service comptable, service achat et transitaire garantit une vision précise des charges douanières dans la comptabilité analytique.
Évolutions 2026–2028 : digitalisation et renforcement des contrôles
Les années 2026 à 2028 marquent une phase de transition pour la douane européenne. Objectif : mieux suivre les flux massifs de colis, fiabiliser les montants de TVA collectés et automatiser les contrôles.
Automatisation progressive des déclarations
Plusieurs chantiers structurent cette transition :
- Gestion renforcée des déclarations : systèmes plus intégrés entre plateformes e-commerce, transporteurs et douanes nationales.
- Adaptation des systèmes d’information : mise à niveau des logiciels douane et comptabilité pour intégrer les nouveaux schémas de taxation.
- Intégration des dispositifs IOSS (Import One-Stop Shop) pour simplifier la collecte de la TVA sur les ventes à distance.
Les entreprises qui anticipent ces évolutions gagnent en fluidité, notamment sur les volumes importants de petits colis ou sur les flux régulièrement répétés.
Customs Data Hub et centralisation post-2028
Après 2028, l’objectif annoncé est la mise en place d’un Customs Data Hub européen, c’est-à-dire une plateforme centralisant :
- Les déclarations douanières de l’ensemble des États membres.
- Les données de valeur, d’origine et de classification des marchandises.
- Le calcul automatique des droits et de la TVA sur la base d’algorithmes unifiés.
Pour un importateur Chine-France, ce mouvement se traduit par moins de zones grises sur les montants de TVA à prévoir et une surveillance accrue des schémas logistiques jugés trop agressifs.
Plusieurs paramètres restent à confirmer, notamment :
- Le montant final de la taxe française sur les petits colis.
- La confirmation définitive de la taxe UE à 3 € par article.
- Les modalités exactes d’utilisation de l’IOSS pour certains flux en provenance de Chine.
- Les stratégies logistiques des acteurs asiatiques : création de nouveaux hubs, stockage en UE, optimisation des entrées sur le territoire.
Ces éléments influencent directement le coût réel d’une importation Chine-France et la pertinence de certains modèles d’e-commerce transfrontalier.
Optimiser ses coûts de douane Chine-France sans enfreindre la réglementation
Maîtriser les règles de calcul des frais ne conduit pas à les contourner. En revanche, une stratégie d’importation réfléchie permet d’optimiser les coûts tout en restant strictement conforme aux exigences douanières françaises et européennes.
Choisir les bons Incoterms et la bonne structure logistique
Le choix de l’Incoterm influence les points suivants :
- Qui organise le transport international (vendeur chinois ou importateur français).
- Qui paie l’assurance.
- Où et quand ont lieu le transfert de risques et la formalité douanière.
Un Incoterm adapté, combiné à un partenaire logistique maîtrisant les flux Chine–UE, réduit les frais cachés et les délais liés au dédouanement.
Centraliser et simuler ses coûts douaniers
Pour piloter une activité structurée, l’utilisation d’outils de simulation et de calcul devient un levier concret. Une approche consiste à :
- Répertorier tous les produits avec leur code SH et leur taux de droit.
- Centraliser les coûts de transport, d’assurance et de manutention.
- Appliquer les formules de TVA et intégrer les nouvelles taxes sur petits colis.
Pour affiner ces calculs, un outil dédié comme le calculateur de frais de douane offre une base de travail structurée.
Éviter les fausses solutions « sans douane »
Le marché voit circuler des promesses d’import Chine sans douane ou sans TVA. Dans la pratique, ces schémas s’appuient souvent sur :
- Des sous-déclarations de valeur.
- Des codes SH inadaptés.
- Des routages opaques via des intermédiaires.
À court terme, ces méthodes peuvent sembler attractives. Sur la durée, elles exposent à des régularisations et à des risques importants. Une lecture de fond sur les pratiques d’import depuis la Chine sans douane aide à distinguer les optimisations légales des promesses irréalistes.
« Une stratégie d’importation durable repose sur la transparence, la justesse des déclarations et l’anticipation des coûts, pas sur l’évitement des règles fiscales et douanières. »
En articulant règles de calcul, procédures douanières et choix logistiques, un importateur structure une chaîne d’approvisionnement Chine-France maîtrisée, alignée avec la réglementation et adaptée aux évolutions prévues entre 2026 et 2028.
