
Importer de Chine sans payer de droits de douane intrigue de nombreux particuliers comme de nombreux e-commerçants. Les plateformes comme Shein, Temu ou AliExpress ont banalisé les mini-colis à quelques euros, donnant l’impression que tout transite sans taxe ni contrôle. La réalité douanière est pourtant bien plus structurée, encadrée par des règlements européens précis et par des seuils fiscaux qui évoluent.
Entre exonérations ciblées, accords préférentiels, franchise de TVA supprimée et nouvelles règles prévues à partir du 1 juillet 2026, le paysage change vite. Certaines stratégies restent licites, d’autres exposent à des redressements, à des amendes et à la confiscation des marchandises. La différence repose sur quelques mécanismes que peu de clients connaissent vraiment…
| Point clé | Synthèse |
| Petites commandes | Les envois très faibles en valeur peuvent parfois passer sans taxation, mais cela reste aléatoire. |
| Produits exemptés | Certains articles sont naturellement non soumis aux droits de douane, mais la TVA reste généralement due. |
| Régimes spéciaux | Des dispositifs comme l’accord IOSS facilitent la déclaration mais ne suppriment pas les taxes. |
| Réalité du terrain | Importer totalement sans payer de droits est rarement possible pour les marchandises commerciales 🚫. |
Calculateur de droits de douane – Importation de Chine
Estimez le cout reel de votre importation en France
Importer de Chine sans droits de douane : mythe, réalité et cadre légal
Importer de Chine vers l’Union européenne repose sur un ensemble de règles douanières et fiscales. Les droits de douane, la TVA à l’importation et parfois d’autres taxes (éco-contributions, accises, redevances) s’ajoutent au prix d’achat. L’expression « sans payer de droits de douane » recouvre en réalité plusieurs situations distinctes : exonérations prévues par la loi, montants négligeables non recouvrés, ou encore contournements illégaux.
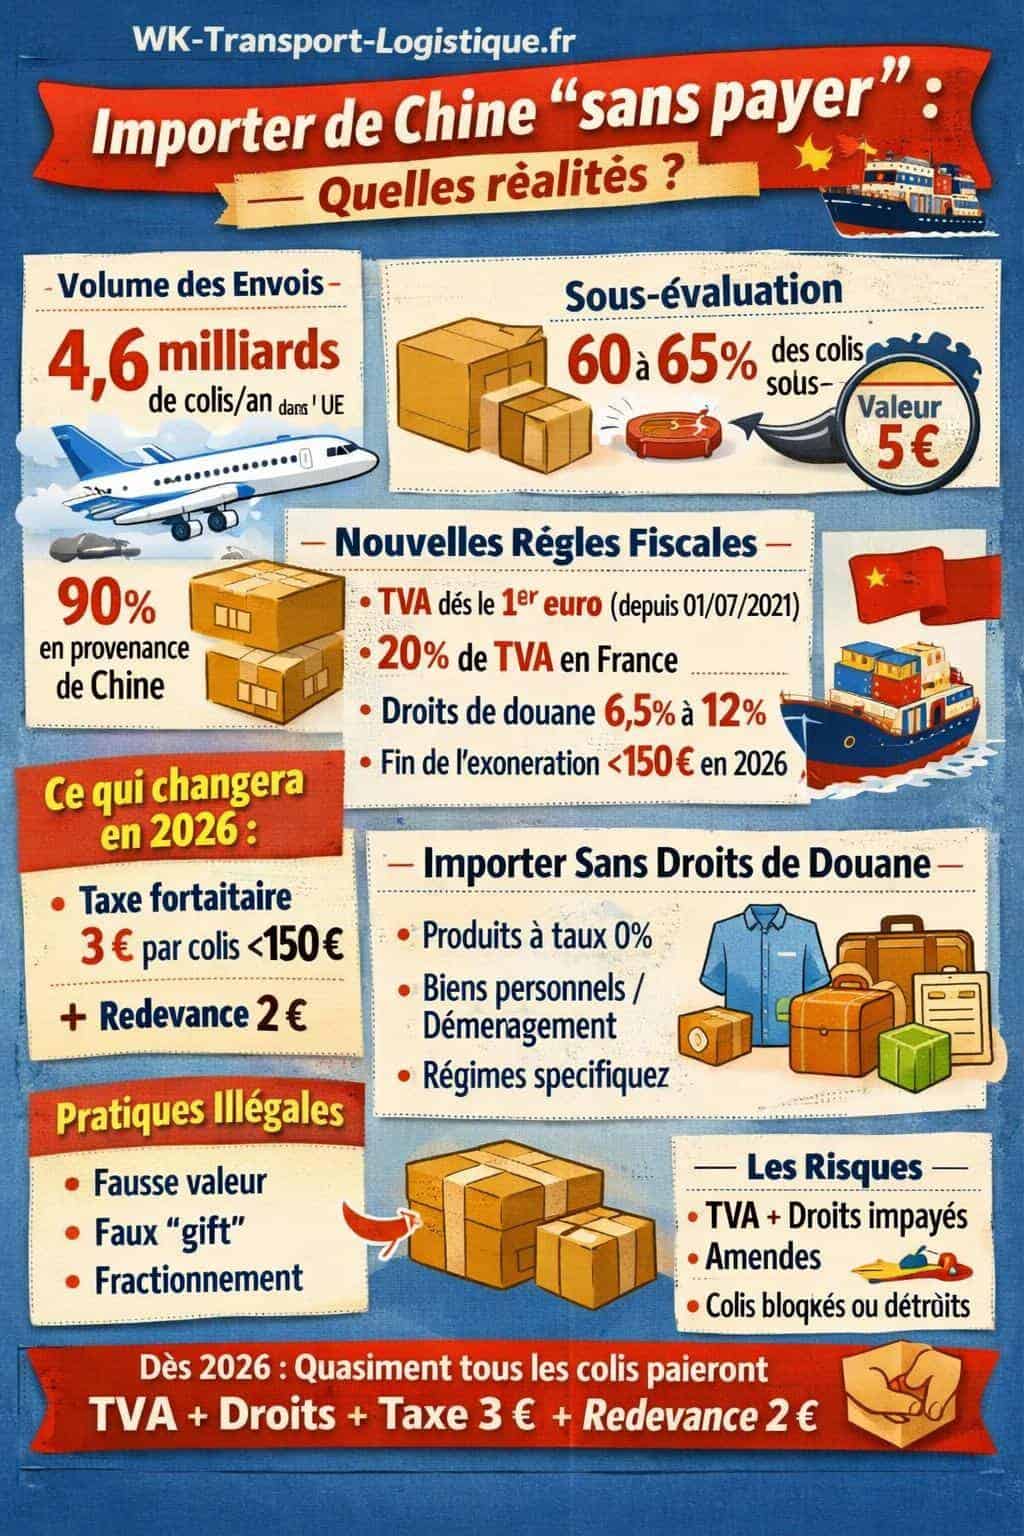
Pour un acheteur français, trois variables structurent la facture finale : la valeur en douane, l’origine des marchandises et le type de flux (B2B, B2C, e-commerce, import occasionnelle). Les colis issus de sites comme Shein, Temu ou AliExpress s’insèrent dans un flux massif : environ 4,6 milliards de petits envois par an dans l’UE, soit près de 12 millions de colis par jour, dont plus de 90 % viennent directement de Chine selon la Commission européenne.
TVA, droits de douane, frais de dossier : bien comprendre chaque poste de coût
Un achat en Chine soumis à la douane se compose généralement de trois couches de taxation et de frais. Confondre ces éléments conduit souvent à croire qu’il n’y a « pas de droits de douane », alors que seule une partie des montants perçus relève effectivement des droits tarifaires.
La TVA à l’importation : la taxe quasi systématique
La TVA représente la part la plus fréquente de la fiscalité à l’importation. En France, le taux standard atteint 20 %, calculé non seulement sur la valeur marchandise, mais aussi sur le transport, l’assurance et les droits de douane eux‑mêmes. Jusqu’au 1 juillet 2021, les envois de faible valeur (22 €) bénéficiaient d’une franchise de TVA. Cette franchise a été supprimée pour lutter contre la concurrence déloyale et la fraude à la sous‑déclaration.
Aujourd’hui, tout colis importé de Chine vers l’UE devient théoriquement assujetti à la TVA dès le premier euro. Le système IOSS (Import One Stop Shop) permet toutefois aux grandes plateformes d’e-commerce de collecter la TVA à la commande. L’acheteur règle alors un prix TTC, et la plateforme reverse la taxe au fisc européen, limitant les formalités au moment du passage en douane.
« Depuis le 1er juillet 2021, toutes les livraisons de biens importés de pays ou territoires tiers, quelle que soit leur valeur, sont soumises à la TVA. » – Extrait de la réforme européenne de la TVA sur le commerce électronique
Les droits de douane : un taux variable selon la marchandise
Les droits de douane se calculent en appliquant un taux tarifaire à la valeur en douane des produits. Le taux dépend du classement tarifaire (code SH/NC) de la marchandise et de son origine. Pour de nombreuses catégories de biens importés de Chine, les taux courants se situent dans une fourchette d’environ 6,5 % à 12 %.
Plusieurs facteurs influencent le montant :
- la nature du produit (textile, électronique, jouets, pièces détachées, etc.) ;
- les accords préférentiels ou leur absence ;
- l’origine réelle et prouvée du produit (certificat d’origine, règles d’origine préférentielle) ;
- la valeur en douane, qui intègre souvent le coût du transport international.
Certaines importations ne supportent aucun droit de douane parce que le taux applicable est nul. Ce cas ne dépend pas d’une « astuce », mais d’une ligne tarifaire du tarif douanier européen. L’information est publique et consultable via la base TARIC.

Les frais de dossier, redevances et taxes forfaitaires
Au‑delà des droits de douane et de la TVA, les colis supportent fréquemment des frais de présentation en douane ou de dossier, facturés par le transporteur ou la poste. Pour les petits envois, ces frais pèsent souvent davantage que les droits de douane eux‑mêmes, surtout lorsque la valeur du colis reste modeste.
Réglementation & socialTVA à l’importation de marchandises : le mode d’emploi completUn projet européen prévoit, en plus, une taxe forfaitaire et une redevance par colis à compter du 1 juillet 2026 :
- une taxe forfaitaire de 3 € pour tous les colis de faible valeur (< 150 €) provenant de pays tiers ;
- une redevance administrative voisine de 2 € par colis, portée par plusieurs États membres.
Ce mécanisme vise à financer le contrôle de volumes massifs de colis, tout en décourageant les flux artificiels de mini-envois sous‑déclarés.
Avant et après 2026 : ce qui change pour les petits colis venus de Chine
La politique européenne sur les petits envois en provenance de pays tiers évolue. Les autorités ont constaté que 60 % à 65 % des colis étaient sous‑évalués, avec envoi déclaré à moins de 150 € (voire moins de 10 €) alors que la valeur réelle dépasse largement ces seuils. Les plateformes chinoises de fast-commerce sont directement ciblées par ces réformes.
Fin progressive des exonérations et des seuils
Historiquement, les envois de faible valeur bénéficiaient de franchises, autant sur la TVA que sur les droits de douane. Ce cadre s’érode :
- ancienne franchise TVA de 22 € : supprimée depuis le 1 juillet 2021 ;
- franchise de droits de douane jusqu’à 150 € : programmée pour disparaître au 1 juillet 2026 ;
- possibilité de taxe forfaitaire sur les colis de faible valeur en alternative à un calcul individuel de droits.
À partir de la date d’entrée en vigueur (annoncée au 1 juillet 2026, avec une date provisoire envisagée au 1 mars 2026), tout colis importé depuis la Chine sera susceptible de supporter des droits de douane dès le premier euro, dans la limite des taux 6,5 % – 12 % annoncés pour de nombreuses catégories de produits.
Les chiffres clés de la réforme douanière pour les envois chinois
Les institutions européennes ont établi plusieurs constats conduisant à la réforme :
- près de 4,6 milliards de petits envois chaque année dans l’UE ;
- environ 12 millions de colis entrants par jour ;
- près de 90 % de ces flux en provenance directe de Chine ;
- plus de 60 % de déclarations de valeur jugées sous‑évaluées.
La fin des exonérations sur les droits de douane jusqu’à 150 € cherche à limiter les stratégies consistant à fragmenter les commandes en multiples petits colis sous le seuil.
| Élément | Avant réforme | Après réforme (prévision 2026) |
|---|---|---|
| TVA sur petits colis (< 22 €) | Exonération jusqu’au 1/07/2021 | Soumise à TVA dès le 1er euro |
| Droits de douane < 150 € | Exonération de droits jusqu’à 150 € | Fin de l’exonération annoncée au 1/07/2026 |
| Taxe forfaitaire petits envois | Non applicable | 3 € par colis prévu < 150 € |
| Redevance administrative | Variable selon transporteur | ≈ 2 € par colis envisagés par plusieurs États |
Importer de Chine sans droits de douane : les exceptions vraiment légales
La question n’est pas tant de « ne rien payer » que d’identifier les cas où la législation prévoit réellement une exonération ou un taux nul. Plusieurs dispositifs existent, souvent ignorés du grand public, mais encadrés par des conditions strictes.
Produits soumis à un taux de droit nul dans le tarif douanier
Certains biens bénéficient d’un taux de droit de douane de 0 % dans le tarif de l’UE, même sans accord préférentiel. L’importateur ne paie alors que la TVA, les frais de dossier et les éventuelles contributions annexes. Cette situation ne constitue pas une « astuce » mais l’application normale du tarif.
Pour vérifier ce point, il faut :
- identifier précisément le produit (matière, usage, composition, finition) ;
- déterminer le code douanier (code NC/SH) correct ;
- consulter le tarif intégré (TARIC) pour lire le taux de droit applicable à la Chine.
En cas de doute sur la classification, une demande de renseignement tarifaire contraignant (RTC) auprès de la douane fournit une sécurité juridique, notamment pour les importateurs réguliers.
Accords préférentiels et pays à droits réduits
Les droits de douane ne dépendent pas uniquement du pays d’expédition, mais de l’origine préférentielle du produit. Certains accords commerciaux prévoient des réductions de droits, voire une suppression, pour des marchandises originaires de pays spécifiques, sous réserve de règles d’origine strictes.
L’Union européenne applique par exemple des régimes préférentiels aux pays les moins avancés, avec exonération totale des droits pour 43 pays. Une extension prévoit la suppression de droits pour 53 pays africains à compter du 1 mai 2026. Ces régimes ne s’appliquent pas automatiquement aux produits chinois, mais ils montrent que l’origine peut transformer complètement la fiscalité d’un produit.
La documentation douanière évoque en outre des cas d’accords bilatéraux avec des taux réduits, comme des droits proches de 6,1 % pour certains véhicules électriques dans le cadre d’accords commerciaux spécifiques (exemple hors UE). Ces chiffres illustrent le rôle clé de la négociation tarifaire et des préférences douanières.
Déménagement, effets personnels et importations non commerciales
Les réglementations prévoient des exonérations de droits et taxes pour certains effets personnels, biens de déménagement ou retours de réparation. Ces cas restent encadrés par des conditions strictes : durée de détention, usage domestique, preuve du déménagement réel, délais d’importation après le changement de résidence, etc.
Pour un particulier qui expédie ses biens depuis la Chine à l’occasion d’un retour en France, une partie des biens peut entrer en franchise, sous réserve de démontrer qu’il s’agit de biens usagés à usage personnel, non destinés à la revente. Cette piste ne permet pas d’alimenter un commerce, même de petite taille.
Seuils de perception pour la TVA dans certains territoires
Dans certains contextes ultra-marins, des seuils de perception de TVA existent encore. Pour des importations vers les territoires d’outre‑mer, certains régimes prévoient une tolérance lorsque la TVA due n’atteint pas un certain montant (par exemple entre 1 et 10 € TTC lorsque la valeur douane est inférieure à 100 €). Ces spécificités ne constituent pas une exonération de droits de douane stricto sensu, mais une simplification pour des montants faibles.
Les stratégies illégales pour « ne rien payer » : risques et sanctions
En parallèle des voies légales, de nombreuses pratiques cherchent à contourner les droits de douane. Les chiffres de sous‑évaluation (60 à 65 % des colis) révèlent une ampleur significative. Ces pratiques exposent l’importateur, même particulier, à des sanctions financières et parfois pénales.
Sous-déclaration de la valeur : la fraude la plus répandue
La sous‑déclaration de la valeur consiste à indiquer une valeur inférieure à la réalité, souvent pour rester sous le seuil d’attention des douanes ou sous un seuil de franchise. Le cas typique : un colis affiché à 15 € alors que la facture réelle dépasse 80 €.
Cette pratique s’accompagne souvent d’un marquage « gift », d’une description approximative (« sample », « toy », « accessory ») ou de factures pro forma falsifiées. Les algorithmes douaniers repèrent progressivement ces schémas en croisant prix moyens, poids, origine et historique des envois.
« Fournir des informations inexactes ou incomplètes lors de la déclaration en douane expose l’importateur à des redressements, amendes et à la confiscation des marchandises. » – Extrait synthétique des principes du Code des douanes de l’Union
Fractionnement artificiel des envois pour rester sous les seuils
Autre pratique courante : scinder une commande en plusieurs petits colis, chacun sous 150 €, pour échapper aux droits de douane ou à des frais spécifiques. Les marketplaces structurent parfois elles‑mêmes la logistique en micro‑colis pour optimiser les coûts et la probabilité de contrôle.
Les douanes européennes renforcent toutefois la capacité à reconstituer des envois multiples destinés au même client, sur une période courte, en provenance de la même plateforme ou du même expéditeur. En cas de requalification en flux unique, les droits et taxes sont recalculés sur la valeur globale.
Fausses déclarations d’origine ou détours logistiques
Certains montages logistiques cherchent à « neutraliser » l’origine chinoise en transitant par un autre pays avec statut préférentiel. Par exemple, réexpédier via un pays tiers en espérant bénéficier d’un accord commercial plus favorable. Sans transformation substantielle respectant les règles d’origine, cette stratégie ne fonctionne pas légalement.
Les douanes vérifient de plus en plus les documents d’origine préférentielle (formulaires EUR.1, déclarations d’origine, certificats spécifiques). En absence de conformité, les droits sont recalculés au tarif normal Chine, avec intérêts et pénalités.
Importer légalement de Chine en optimisant droits de douane et TVA
Réduire la facture douanière sans entrer dans la fraude repose sur une approche structurée : bien classer les marchandises, documenter l’origine, choisir le bon schéma logistique et utiliser les régimes reliefs lorsque les conditions sont réunies.
Bien choisir le code douanier et vérifier le taux applicable
La détermination du code douanier (code NC/SH) influence directement le taux de droit de douane. Un même produit mal décrit peut basculer dans une catégorie plus taxée. À l’inverse, une classification précise, étayée par des fiches techniques, permet parfois de bénéficier d’un taux plus favorable, voire nul.
Pour les importateurs réguliers, l’obtention d’un Renseignement Tarifaire Contraignant sécurise ce point. Cette démarche nécessite un dossier détaillé, mais offre une visibilité claire sur les droits à acquitter avant même la commande.
Travailler avec des incoterms adaptés (DDP, DAP, etc.)
Les incoterms définissent la répartition des coûts et des risques entre vendeur et acheteur. Sur les achats en Chine, ils déterminent qui paie et qui gère les formalités douanières :
- DDP (Delivered Duty Paid) : le vendeur prend en charge droits, TVA et formalités, l’acheteur reçoit un colis « livré droits acquittés » ;
- DAP / DDU : le vendeur livre, mais l’acheteur règle les droits et taxes à réception ;
- EXW / FOB : l’acheteur gère globalement le transport international et la douane.
Un schéma DDP bien cadré permet à un particulier de recevoir un colis sans surprise ni démarche, tout en sachant que les droits et taxes sont bien acquittés en amont. La facture globale reste souvent supérieure, mais la conformité douanière est plus robuste.
Utiliser les régimes particuliers : retours, réparations, perfectionnements
Les régimes douaniers de perfectionnement actif, perfectionnement passif ou admission temporaire organisent des flux spécifiques : envoi pour transformation, réparation, exposition, test, etc. Ces régimes autorisent dans certains cas une suspension ou une réduction de droits de douane, à condition de respecter à la lettre le cahier des charges douanier.
Réglementation & socialDroits de douane USA vers France : combien ça coûtePour un usage e‑commerce classique, ces régimes restent rarement adaptés. Ils concernent davantage des flux industriels, des prototypes ou du matériel professionnel. En revanche, un importateur B2B régulier y trouve un levier significatif de compétitivité.
Importer de Chine en tant que particulier : ce qui se passe en pratique
Les pratiques réelles des particuliers diffèrent de la théorie douanière. Les plateformes de fast‑commerce absorbent une partie des contraintes, mais les règles restent les mêmes pour tous les colis, qu’ils soient gérés par un grand groupe ou un petit vendeur indépendant.
Pourquoi certains colis passent sans facturation de droits ni TVA visible
Plusieurs raisons expliquent l’absence apparente de frais à réception :
- la TVA a été prélevée directement par la plateforme via le système IOSS, incluse dans le prix payé ;
- la valeur réelle reste faible et le transporteur applique un seuil de non‑facturation de frais pour des montants de TVA dérisoire ;
- le produit relève d’une position tarifaire à 0 % de droits de douane ;
- le colis n’a pas été sélectionné pour un contrôle approfondi, dans un contexte de flux très élevé.
Cette absence de frais ne signifie pas que l’importation est exonérée de toute taxe ou qu’un droit existe à « ne rien payer ». Elle reflète plutôt une combinaison de franchises internes au transporteur, de taux nuls et de mécanismes de TVA collectée à l’amont.
Quand et comment la douane rattrape un colis sous-taxé
Les autorités douanières concentrent leurs contrôles sur des signaux de risque : valeurs incohérentes, marchandises sensibles, vendeurs récidivistes, destinataires multipliant les colis, etc. En cas d’anomalie supposée, le colis est bloqué et une demande de justificatifs (facture, preuve de paiement, correspondance) est adressée au destinataire.
Si la valeur réelle dépasse largement la déclaration, la douane :
- recalcule droits de douane et TVA sur la base de la valeur ajustée ;
- peut ajouter amendes, intérêts et frais de stockage ;
- peut ordonner la destruction ou la réexpédition des marchandises en cas de refus de paiement.
Conséquences pour les e-commerçants français qui importent de Chine
Pour les e‑commerçants basés en France ou dans l’UE, importer de Chine sans maîtriser les droits de douane revient à fragiliser l’ensemble du modèle économique. Les flux B2B et B2C nécessitent une gestion précise des numéros EORI, des déclarations d’importation et des régimes de TVA.
Structurer son modèle import – vente en ligne
Un e‑commerçant qui revend en France des produits chinois doit :
- acquérir un numéro EORI pour importer légalement ;
- déclarer chaque importation, avec classements tarifaires et valeurs corrects ;
- récupérer la TVA à l’importation (en fonction de son régime) ;
- intégrer droits et frais dans son prix de revient pour fixer un prix de vente cohérent.
L’illusion d’une importation « sans douane » conduit à rogner les marges, à sous‑tarifer les produits et à accumuler des risques de redressement. Un contrôle peut remonter sur plusieurs années, avec recalcul des droits et TVA sur l’ensemble des flux entrants.
Anticiper les changements de 2026 dans les business plans
Avec la fin annoncée de l’exonération de droits jusqu’à 150 € et l’instauration de taxes forfaitaires par colis, le coût d’entrée des produits chinois en Europe évolue. Les e‑commerçants qui basent leur avantage sur un flux massif de mini‑colis devront adapter :
- leurs sources d’approvisionnement (relocalisation partielle, diversification) ;
- leurs stratégies de stocks (entrepôts en UE vs dropshipping direct depuis la Chine) ;
- leurs grilles tarifaires et leurs promotions ;
- leurs argumentaires de transparence sur les frais et délais.
Aller plus loin : comprendre les droits de douane selon le pays
Importer sans payer de droits de douane dépend aussi du pays de provenance. La Chine reste dotée de nombreux tarifs protecteurs, mais d’autres origines bénéficient de conditions plus souples. Pour comparer les cadres ou préparer une diversification, certaines ressources complémentaires restent utiles.
Une lecture détaillée des frais de douane depuis la Chine aide à visualiser poste par poste les coûts d’un achat à l’international (TVA, droits, frais de dossier, assurances). Pour un panorama plus large sur les droits d’importation sur les produits chinois, un focus sur les principales familles de marchandises (textile, électronique, jouets, etc.) permet de mesurer où se situent les marges de manœuvre réelles.
À titre de comparaison géographique, observer la fiscalité douanière d’autres flux, comme les échanges entre les États-Unis et la France, donne une idée claire de la diversité des régimes tarifaires et des risques d’alignement ou de tensions commerciales.
