
Importer des marchandises en France ou en Union européenne ne se résume plus à remplir un formulaire et payer une facture. Entre nouvelles taxes sur les petits colis, contrôles renforcés, numéros EORI et dématérialisation des déclarations, le dédouanement à l’importation devient un passage structurant de toute stratégie d’achat international.
En suivant une méthode rigoureuse, importateurs occasionnels comme professionnels structurés limitent les blocages en douane, maîtrisent leurs coûts et sécurisent leurs délais de livraison. Les étapes sont toujours les mêmes, mais les exigences documentaires, les régimes douaniers et les contraintes opérationnelles varient fortement selon les produits et les flux.
| Étapes clés | Ce qu’il faut retenir |
|---|---|
| Préparation des documents | Facture, liste de colisage et documents d’origine prêts pour la douane 📄 |
| Déclaration en douane | Saisie des informations et code douanier pour identifier correctement la marchandise |
| Calcul des droits et taxes | Application des droits de douane, TVA et frais divers selon l’origine et la nature des produits 💶 |
| Contrôles éventuels | Vérification documentaire ou physique avant validation |
| Mainlevée | Autorisation de retirer la marchandise une fois tout validé 🚚 |
Simulateur de couts de dedouanement a l’importation
Estimez les droits, taxes et frais pour une importation en France (UE)
| Valeur en douane (CIF) | – |
| Taux de droit de douane applique | – |
| Montant des droits de douane | – |
| Base de TVA a l’importation | – |
| Montant de la TVA a l’importation | – |
| Total droits + taxes | – |
| Total frais annexes (transit + manutention + stockage) | – |
| Cout total estime de l’importation | – |
| Surcout total par rapport a la valeur marchandise | – |
Simulation indicative basee sur des taux moyens simplifies du Tarif Douanier Commun UE.
Les taux reels peuvent varier selon le code SH exact du produit. Accises et droits specifiques non inclus.
Comprendre le dédouanement à l’importation : rôle, enjeux et cadre légal
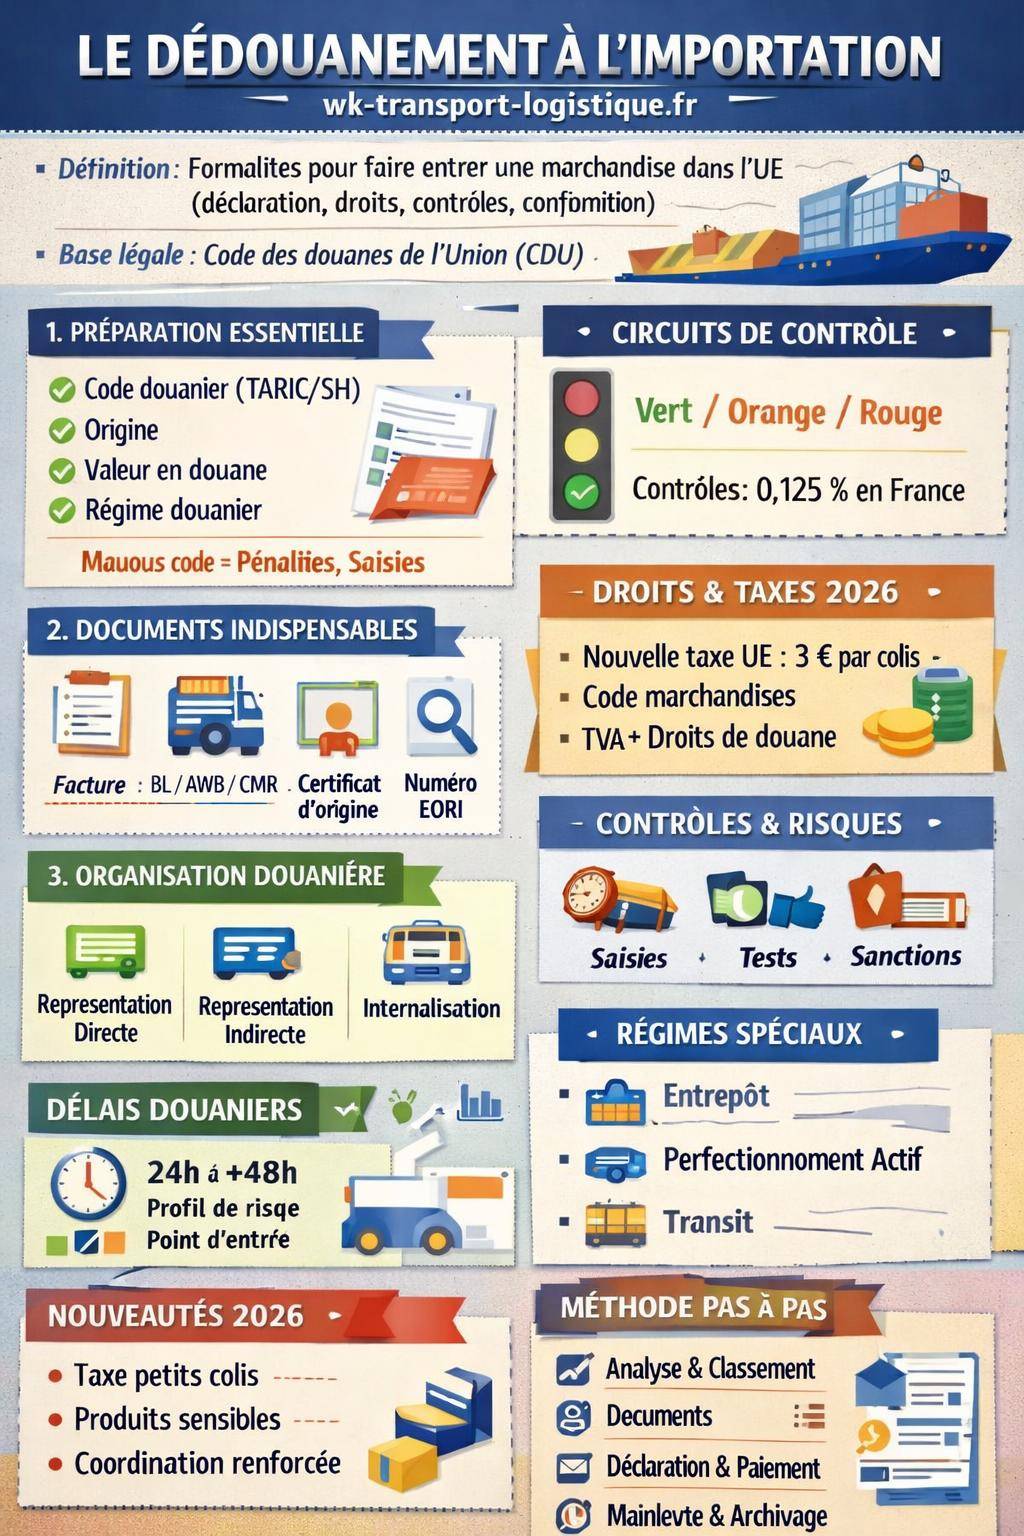
Le dédouanement à l’importation correspond à l’ensemble des formalités qui permettent à une marchandise de franchir la frontière douanière de l’Union européenne pour être mise en libre pratique et, le cas échéant, mise à la consommation. Ce processus inclut la déclaration en douane, la liquidation des droits et taxes, l’application des règles de sécurité, de santé, d’environnement et la gestion des contrôles physiques ou documentaires.
En pratique, l’importateur (ou son représentant en douane enregistré) communique à l’administration toutes les informations nécessaires : nature de la marchandise, valeur, origine, régime douanier demandé, incoterm, données logistiques. Ces informations déclenchent un traitement automatisé et, si besoin, un contrôle ciblé ou aléatoire.
Le cadre juridique repose sur le Code des douanes de l’Union (CDU), complété par la réglementation fiscale nationale, les accords commerciaux internationaux et de nombreuses mesures de sauvegarde, de sécurité sanitaire ou environnementale. Les entreprises sont tenues de conserver les documents douaniers et de justifier toutes les données déclarées en cas de contrôle ultérieur.
« Toute personne qui présente des marchandises à la douane ou en demande le placement sous un régime douanier est tenue de fournir à l'administration des douanes toutes les pièces et informations nécessaires au contrôle des déclarations. »
Cette base légale encadre directement la responsabilité de l’importateur, même lorsqu’il délègue les formalités à un transporteur ou à un représentant en douane. La délégation n’efface pas la responsabilité de fond sur la véracité des informations transmises.
Étape 1 : Préparer son projet d’importation avant même l’envoi
Un dédouanement fluide se prépare en amont, avant la production, l’expédition ou la réservation de fret. Cette phase conditionne les délais, les coûts et le risque de blocage. Elle concerne aussi bien un import unique depuis une marketplace asiatique qu’un flux régulier de conteneurs maritimes.
L’objectif consiste à valider quatre points clés : le classement tarifaire, l’origine douanière, la valeur en douane et le régime d’importation. Sans ces éléments, la déclaration reste approximative et favorise les contrôles approfondis.
Identifier la nomenclature douanière (code TARIC / SH)
Le cœur de toute démarche de dédouanement repose sur la nomenclature douanière, aussi appelée code HS, code NC ou code TARIC. Ce code à plusieurs chiffres détermine :
- le taux de droits de douane applicable,
- les mesures de politique commerciale (licences, restrictions, antidumping),
- les normes et certifications exigées,
- les statistiques de commerce extérieur.
Un mauvais classement entraîne soit un surcoût inutile, soit un redressement avec rappel de droits, pénalités, voire saisie en cas de mesures de prohibition (armes, produits dangereux, imitation, contrefaçon). Il reste préférable de valider la classification avec un représentant en douane ou de solliciter un renseignement tarifaire contraignant (RTC) lorsque l’enjeu financier est significatif.
Déterminer l’origine douanière et les préférences tarifaires
L’origine douanière ne correspond pas toujours au pays d’expédition. Elle dépend des règles d’origine définies par l’Union européenne : produits entièrement obtenus, transformations substantielles, changement de position tarifaire, etc. L’origine influe sur :
- l’accès aux préférences tarifaires (accords de libre-échange),
- l’application de droits antidumping,
- les mesures de sauvegarde ou embargos,
- les obligations d’étiquetage et de marquage.
En cas de doute ou de montage complexe (sous-traitance dans plusieurs pays), une analyse approfondie s’impose, en lien avec la chaîne de production et les flux logistiques. L’administration peut exiger des preuves d’origine (certificats, attestations fournisseur, documentation de production).

Calibrer la valeur en douane pour anticiper droits et taxes
La valeur en douane sert de base à la TVA et aux droits de douane. Elle inclut, en principe, le prix des marchandises, le transport jusqu’au point d’entrée dans l’UE, les assurances, certains frais accessoires. Les réductions commerciales, redevances, commissions et relations entre acheteur et vendeur influencent aussi ce calcul.
Une sous-évaluation volontaire déclenche des redressements lourds, parfois accompagnés d’enquêtes pour fraude. À l’inverse, une valeur documentée, cohérente avec le marché et correctement justifiée limite les contestations lors des contrôles.
Choisir le bon régime douanier d’entrée
Le choix du régime douanier oriente la façon dont la marchandise est traitée : mise en libre pratique, transit, entrepôt douanier, perfectionnement actif, admission temporaire, ou encore régimes de la procédure 42 pour des flux intracommunautaires après import.
Fret & modesPourquoi la gestion électronique des documents devient incontournable dans le transport routierDepuis 2026, l’utilisation du régime douanier 42 dépend davantage des conventions d’assistance au recouvrement entre États. La livraison intracommunautaire doit intervenir immédiatement après l’importation, hors transbordement non justifié. Un paramétrage précis des flux logistiques et des facturations s’impose pour rester dans le cadre.
Étape 2 : Réunir les documents nécessaires au dédouanement
Une déclaration en douane aboutie repose sur un dossier documentaire complet. Les autorités croisent systématiquement les données de la facture, des documents de transport et des déclarations électroniques. Toute incohérence ralentit le traitement.
Le socle documentaire commun à tous les produits
Pour la majorité des importations, les documents suivants restent attendus :
- Facture commerciale détaillée (coordonnées complètes, description précise, prix unitaire et total, incoterm, devises, conditions de paiement) ;
- Document de transport (connaissement maritime, LTA, CMR, lettre de voiture) ;
- Liste de colisage (poids brut, poids net, nombre de colis, dimensions, marquages) ;
- Certificat d’origine lorsque requis pour un traitement préférentiel ou une mesure de politique commerciale ;
- Numéro EORI valide de l’importateur ou du représentant ;
- Document Administratif Unique (DAU) sous forme dématérialisée dans les systèmes douaniers (ex : DELTA IE).
Le numéro EORI constitue la clé d’identification auprès des douanes européennes. L’absence d’EORI bloque concrètement la mise en libre pratique. Pour un opérateur qui démarre, cette immatriculation nécessite parfois plusieurs jours, voire jusqu’à 45 jours dans certains cas complexes ou lors de pics de demande.
Documents spécifiques selon la nature des marchandises
Certaines catégories exigent des certificats techniques ou sanitaires spécifiques. Les douanes coopèrent avec d’autres administrations (DGCCRF, services vétérinaires, autorités sanitaires, autorités de sûreté) pour vérifier ces pièces :
- Produits alimentaires et agricoles : certificats sanitaires, certificats phytosanitaires, certificats d’inspection. Les importations sujettes au décret du 4 janvier 2026 font l’objet d’un contrôle renforcé pour plus de 12 catégories alimentaires.
- Produits chimiques et cosmétiques : documents de conformité réglementaire (REACH, fiches de données de sécurité, autorisations spécifiques).
- Médicaments : licences d’importation, autorisations des autorités de santé compétentes.
- Équipements électriques, équipements de protection, jouets, puériculture : certificats de conformité CE, rapports d’essais, notices.
- Produits d’origine animale : certificats sanitaires ou vétérinaires détaillés.
- Produits soumis à restriction : licences d’import/export, titres de transit (T1, T2) pour les opérations de transit.
- Marchandises dangereuses : déclarations de matières dangereuses, fiches techniques complètes, emballages homologués.
- Transit international routier : carnet TIR pour les flux correspondants.
Les documents de transport spécifiques (connaissement, LTA, CMR, lettre de voiture) servent également de base aux contrôles de cohérence entre la déclaration en douane et la réalité logistique (poids, volumes, itinéraires).
Étape 3 : Immatriculation, représentation en douane et organisation interne
Avant de déposer une déclaration, l’entreprise structure sa relation avec l’administration douanière et choisit son mode de représentation. Cette étape conditionne la rapidité de traitement et la sécurité juridique.
Obtenir ou vérifier le numéro EORI
Le numéro EORI identifie l’opérateur économique dans toute l’Union européenne. Sans EORI, aucune importation régulière ne se traite correctement. Les administrations douanières attribuent ce numéro sur demande, parfois dans un délai pouvant aller jusqu’à 45 jours selon la charge de travail ou la complexité du dossier.
Un importateur qui anticipe cette formalité évite les blocages de dernière minute au moment de la première livraison. Pour un acteur déjà actif, une vérification de la validité et de la bonne association de l’EORI aux entités juridiques utilisées pour importer reste utile, notamment en cas de réorganisation de groupe.
Choisir entre représentation directe, indirecte ou internalisation
L’entreprise dispose de plusieurs options pour gérer le dédouanement :
- Représentation directe : le représentant (souvent un transitaire ou un expressiste) agit au nom et pour le compte de l’importateur. La responsabilité principale de la dette douanière reste chez l’importateur.
- Représentation indirecte : le représentant agit en son nom pour le compte de l’importateur. Il devient codébiteur de la dette douanière, ce qui modifie la répartition des risques et des garanties.
- Traitement internalisé : l’entreprise gère elle-même ses déclarations, directement dans les systèmes douaniers (DELTA, etc.). Cette approche suppose des compétences internes solides et un investissement dans les outils.
Dans tous les cas, un mandat de représentation en douane écrit et précis s’impose pour formaliser les responsabilités et les limites d’intervention du représentant. Cette pièce est souvent contrôlée lors des audits douaniers.
Adapter l’organisation interne aux nouvelles contraintes
Les douanes imposent désormais un traitement plus systématique des flux, en réponse à la hausse du commerce électronique et à la multiplication des petits envois individuels. Les transporteurs doivent intégrer ces exigences, mais l’importateur reste responsable de la qualité des données.
De nombreuses entreprises structurent désormais une fonction douane dédiée, rattachée à la logistique, aux achats ou à la finance. Cette équipe centralise les nomenclatures, les règles d’origine, les processus de contrôle documentaire, les relations avec les représentants en douane et l’administration.
Étape 4 : Déposer la déclaration en douane et suivre le circuit
Une fois la marchandise expédiée et le dossier constitué, le représentant ou l’importateur dépose la déclaration en douane électronique. En France, la réforme douanière prévoit le déploiement de DELTA IE à partir de février 2026, ce qui modifie les interfaces et certains circuits de traitement.
Les données clés de la déclaration
La déclaration doit refléter fidèlement la réalité de la transaction et des flux. Parmi les informations structurantes :
- l’identification de l’importateur et du représentant (EORI, coordonnées),
- le régime douanier demandé (mise en libre pratique, transit, entrepôt, etc.),
- le code marchandise (nomenclature),
- l’origine douanière et le pays de provenance,
- la valeur en douane, le taux de change utilisé, les conditions de vente (incoterm),
- les quantités, poids bruts et nets, unités supplémentaires,
- les références de transport et d’assurance,
- les éventuels certificats ou licences associés.
Une attention particulière aux champs concernant l’origine et la valeur réduit considérablement les risques de contestation ultérieure, surtout pour les marchandises soumises à droits antidumping, quotas ou mesures de sauvegarde.
Circuits de contrôle et délais moyens de dédouanement
Une fois la déclaration déposée, le système douanier affecte un profil de risque et dirige la marchandise vers un circuit :
- Vert : mainlevée automatisée, marchandises libérées rapidement ;
- Orange : contrôle documentaire, vérification des pièces sans ouverture physique ;
- Rouge : contrôle physique, éventuellement complété par des prélèvements en laboratoire ;
- Autres circuits ciblés selon les systèmes nationaux (contrôles vétérinaires, sanitaires, sûreté, etc.).
En France, le taux de contrôle sur les colis reste relativement faible, autour de 0,125 % des envois. Cependant, certains points d’entrée bénéficient de contrôles renforcés, notamment Roissy-Charles-de-Gaulle, le port du Havre et les corridors franco-espagnols. Des contrôles complémentaires par prélèvements aléatoires en laboratoire s’ajoutent pour les catégories sensibles.
Le délai moyen de dédouanement varie de quelques heures à plusieurs jours selon :
- la qualité des données transmises,
- la complétude du dossier documentaire,
- le profil de risque de l’opérateur,
- la nature de la marchandise et le niveau de contrôle décidé.
Lorsque les douanes adaptent un profil de risque ou approfondissent une analyse, un allongement de 24 à 48 heures survient fréquemment. Ces délais s’ajoutent aux temps purement logistiques et impactent directement les dates de livraison finales.
Étape 5 : Paiement des droits de douane, TVA et nouvelles taxes à l’import
Le dédouanement se conclut par la liquidation des droits et taxes. Cette phase ne se limite plus aux droits de douane et à la TVA. Les réformes introduisent de nouvelles redevances sur les petits colis et suppriment progressivement l’exonération historique sous 150 euros.
Droits de douane et TVA à l’importation
Les droits de douane résultent du taux applicable à la nomenclature et de la valeur en douane. Ils varient fortement selon les produits, les accords commerciaux et l’origine. La TVA à l’importation se calcule sur la valeur en douane augmentée des droits de douane et d’éventuels frais accessoires. En France, les entreprises assujetties à la TVA autoliquident souvent la TVA import sur leur déclaration mensuelle, ce qui modifie le flux de trésorerie mais pas la dette fiscale.
Les régimes de franchise ou les procédures spécifiques (perfectionnement actif, entrepôt douanier) modulent les montants exigibles au moment du passage en douane. Une cartographie précise des flux et des régimes utilisés aide à optimiser ces coûts sans sortir du cadre légal.
Nouvelles taxes sur les petits colis à partir de 2026
Le paysage évolue pour les importations de faible valeur. À partir de 2026, plusieurs mesures s’additionnent :
- Taxe UE petits colis : 3 euros pour les envois inférieurs à 150 euros (à compter du 1er juillet 2026) ;
- Taxe France complémentaire : 2 euros par catégorie d’articles, avec un plafond à 5 euros dans certains cas ;
- Redevance de traitement européenne : 2 euros par colis annoncés à partir de novembre 2026 ;
- Fin de l’exonération sous 150 euros : droits de douane perçus dès 1 euro de valeur.
Ces montants viennent s’ajouter à la TVA et aux éventuels frais de présentation en douane facturés par les opérateurs postaux et expressistes. Le cumul potentiel atteint donc :
- 3 euros (UE),
- + 2 à 5 euros (France),
- + TVA,
- + droits de douane,
- + redevance de traitement européenne.
Les importateurs qui s’appuient fortement sur les plateformes asiatiques ou les marketplaces internationales revoient déjà leurs modèles tarifaires et leurs conditions générales de vente pour refléter ces nouveaux coûts d’importation.
| Type d’envoi | Situation actuelle (valeurs faibles) | Situation à partir de 2026 |
|---|---|---|
| Colis < 150 € hors UE | Exonération de droits de douane, TVA due, frais de dossier transporteur | Droits de douane dès 1 €, TVA, 3 € UE, 2–5 € France, 2 € redevance UE |
| Colis > 150 € | Droits de douane, TVA, frais de dossier | Idem + redevance traitement européenne |
| Flux B2B réguliers | Optimisation via régimes 42, entrepôt, perfectionnement | Cadre 42 ajusté selon conventions, suivi renforcé des flux |
Étape 6 : Gérer les contrôles douaniers et les risques de blocage
La majorité des flux se libèrent sans difficulté majeure, mais la montée des risques sanitaires, sécuritaires et environnementaux conduit les autorités à cibler davantage certains produits et certaines origines. La gestion proactive de ces contrôles douaniers devient un volet à part entière du pilotage import.
Typologie des contrôles et zones sous surveillance renforcée
Les contrôles se déclinent généralement en plusieurs niveaux :
- Contrôles documentaires : vérification des factures, certificats, licences, cohérence des données ;
- Contrôles physiques : inspection des colis, ouverture de conteneurs, vérification des marquages et étiquetages ;
- Prélèvements en laboratoire : analyses aléatoires ou ciblées, notamment sur les produits alimentaires, les cosmétiques, les produits chimiques ;
- Contrôles a posteriori : audits douaniers sur plusieurs années de flux, vérification de la classification, de l’origine et de la valeur.
Certaines zones concentrent plus d’inspections : aéroport de Roissy-Charles-de-Gaulle, port du Havre, corridors franco-espagnols. Les flux à destination de ces hubs, surtout lorsqu’ils concernent des catégories sensibles, sont analysés avec une vigilance accrue.
Conséquences d’une non-conformité ou d’une fraude
En cas d’anomalie caractérisée, les autorités douanières disposent de plusieurs leviers :
- saisie des marchandises,
- refus de mise en libre pratique,
- décision de destruction, avec facturation des frais de destruction à l’importateur,
- redressement de droits et taxes, intérêts de retard, pénalités,
- signalement aux autres administrations et à d’autres États membres.
Les détournements de flux via des pays voisins pour contourner la réglementation ou la fiscalité restent sous surveillance. Les administrations coopèrent de plus en plus pour identifier ces pratiques et remonter les chaînes d’approvisionnement impliquées.
« Les marchandises importées en infraction aux interdictions ou restrictions prévues par les règlements communautaires ou nationaux sont susceptibles de saisie et de confiscation, sans préjudice des amendes et poursuites encourues. »
Étape 7 : Focus sur les flux e‑commerce et les colis de plateformes
Les achats sur les marketplaces internationales (Asie, Royaume‑Uni, États‑Unis) soulèvent des enjeux spécifiques. Les nouvelles règles de TVA, les taxes sur petits colis et les procédures simplifiées transforment la logique des importations de détail.
Dédouanement des colis de type AliExpress, Wish, etc.
Pour les particuliers et petits revendeurs qui commandent sur des plateformes étrangères, le dédouanement s’opère souvent via des procédures spécifiques gérées par les opérateurs postaux et expressistes. Les mécanismes d’IOSS et de collecte en amont de la TVA à la vente s’ajoutent aux contrôles douaniers classiques.
Les pratiques de sous‑déclaration de valeur, de description trop vague (« gift », « sample », etc.) ou de fractionnement artificiel des envois génèrent un risque réel de blocage et de requalification en importation commerciale. Les nouvelles redevances et la fin de l’exonération sous 150 euros renforcent ce contrôle.
Pour approfondir ces aspects spécifiques, un article dédié au dédouanement des colis AliExpress apporte un éclairage complémentaire sur les scénarios de blocage, les messages de suivi et les recours possibles.
Petits importateurs et auto‑entrepreneurs
Les micro‑entreprises et revendeurs en ligne qui débutent avec de faibles volumes se trouvent au croisement de plusieurs régimes : importations ponctuelles, règles B2C, formalités similaires à celles des professionnels plus structurés. La méconnaissance des mécanismes de TVA import, des droits de douane et des obligations déclaratives génère rapidement des écarts de marge et des litiges douaniers.
Une structuration minimale des process (nomenclatures validées, suivi des montants de droits, archivage des déclarations) suffit déjà à sécuriser les premières étapes. Le passage à des volumes plus importants exige ensuite un cadrage plus complet avec l’appui d’un spécialiste ou d’un représentant en douane.
Étape 8 : Cas particuliers, régimes spécifiques et optimisation légale
Au‑delà du schéma classique mise en libre pratique + paiement des droits et de la TVA, plusieurs régimes douaniers particuliers offrent des leviers d’optimisation, surtout pour les importateurs réguliers ou les chaînes de production internationales.
Régimes suspensifs et entrepôts douaniers
Les régimes d’entrepôt douanier et de perfectionnement actif autorisent le stockage, la transformation ou la réexportation de marchandises non dédouanées ou partiellement dédouanées. Les droits de douane et la TVA sont suspendus ou réduits tant que les marchandises ne sont pas mises en libre pratique sur le marché de l’Union.
Ces dispositifs conviennent aux importateurs qui :
- réexportent une partie de leurs marchandises vers des pays tiers,
- intègrent des composants importés dans des produits finis revendus hors UE,
- gèrent des stocks internationaux dans un hub européen.
Une gestion rigoureuse des inventaires douaniers, des mouvements d’entrée et de sortie et des calculs de restitution de droits s’impose. Les douanes contrôlent régulièrement ces schémas, notamment via des audits et des rapprochements de stocks.
Régime 42 et livraisons intracommunautaires après import
Le régime douanier 42 concerne les situations où des marchandises sont importées dans un État membre puis immédiatement livrées dans un autre État membre, avec une exonération de TVA à l’import dans le pays d’entrée et taxation dans le pays de destination. Depuis 2026, son utilisation dépend davantage des conventions d’assistance au recouvrement entre États et du respect strict de la chronologie logistique.
La livraison intracommunautaire doit intervenir juste après l’importation, hors périodes de stockage prolongé ou transbordement non justifié. Les opérateurs qui recourent à ce régime structurent désormais des flux très documentés, avec preuves de transport, concordance des factures et suivi de la TVA dans le pays de destination.
Transit, sous‑dédouanement et opérations multi‑étapes
Le transit international permet le transport de marchandises non dédouanées d’un point à un autre, sous couvert de documents spécifiques (T1, T2, carnet TIR). Dans certains schémas, les opérateurs recourent à des mécanismes de sous‑dédouanement ou de dédouanement partiel, par exemple lorsqu’une partie seulement de la cargaison est mise à la consommation dans un pays et le reste réexporté.
Fret & modesImmobilisation d’un poids lourd en tournée : obligations et bonnes pratiques du transporteurCe type de montage exige une maîtrise avancée des formalités et des risques. Une ressource détaillée sur le sous‑dédouanement des colis éclaire les principales configurations et les garde‑fous à respecter pour rester dans le cadre réglementaire.
Étape 9 : Maîtriser les délais de dédouanement et sécuriser sa supply chain
Le temps de dédouanement à l’import influence directement la fiabilité des délais de livraison et la satisfaction des clients. Une planification réaliste intègre la variabilité des contrôles, les éventuels allongements de délais liés aux profils de risque et la saisonnalité.
Facteurs qui influencent la durée du dédouanement
Les principaux déterminants des délais constatés sont :
- la qualité et l’exhaustivité des données transmises aux douanes,
- le profil de risque de l’opérateur (historique, conformité, fiabilité documentaire),
- la catégorie de produit (alimentaire, chimique, textile, électronique, etc.),
- le lieu d’entrée (port, aéroport, frontière terrestre) et la charge de travail des services,
- la nécessité de contrôles complémentaires ou d’analyses en laboratoire.
Dans un système fluide, la mise en libre pratique intervient en quelques heures. Une anomalie documentaire, un passage en circuit rouge ou une adaptation de profil de risque ajoute souvent 24 à 48 heures. En période de forte affluence (fêtes de fin d’année, pics saisonniers), ces durées augmentent.
Un contenu spécifique sur la durée d’un dédouanement permet d’affiner ces estimations selon les modes de transport, les produits et les points d’entrée.
Intégrer le dédouanement dans la planification logistique
Pour une supply chain maîtrisée, le dédouanement s’intègre comme une étape à part entière de la planification, au même titre que le transit maritime, l’entreposage ou la distribution finale. Les entreprises :
- fixent des délais contractuels réalistes avec leurs clients,
- prévoient des marges de manœuvre pour les contrôles renforcés,
- mettent en place des scénarios de repli (stocks de sécurité, sources alternatives),
- mettent à jour régulièrement leurs prévisions de délais en fonction des retours terrain.
L’anticipation des périodes sensibles (réformes douanières, changements réglementaires, modifications tarifaires) réduit les risques de rupture. Le décret du 4 janvier 2026, avec ses contrôles intensifs sur plus de 12 catégories alimentaires et la suspension des importations contenant certains pesticides interdits, illustre l’impact direct de ces évolutions sur les délais.
Étape 10 : Calculer et piloter le coût global du dédouanement
Le coût du dédouanement dépasse les seuls droits de douane et la TVA. Pour un pilotage précis de la marge, l’importateur prend en compte toutes les composantes financières liées au passage en douane et aux obligations réglementaires.
Composantes du coût d’importation
Le coût global du dédouanement intègre :
- les droits de douane et taxes parafiscales éventuelles,
- la TVA à l’importation (même en autoliquidation, l’impact trésorerie et les risques de redressement restent à suivre),
- les frais de dossier et de représentation facturés par le transporteur ou le représentant en douane,
- les nouvelles redevances sur les petits colis et les traitements européens,
- les frais de stockage et d’immobilisation éventuelle pendant les contrôles,
- les coûts d’analyses en laboratoire ou d’inspections spécifiques lorsque ils sont refacturés.
Pour objectiver ces éléments, un article dédié au prix d’un dédouanement de marchandise détaille les principaux postes de dépenses et les méthodes pour les intégrer dans le calcul de coût de revient.
Stratégies de maîtrise et d’optimisation des coûts
Une fois les postes identifiés, l’importateur construit une stratégie de maîtrise :
- classement tarifaire sécurisé pour éviter les surcoûts injustifiés ou les redressements,
- recours ciblé aux régimes suspensifs pour les flux adaptés,
- négociation des frais de représentation et de dossier avec les prestataires,
- agrégation des commandes pour limiter les coûts fixes par colis,
- gestion proactive du risque de non‑conformité pour éviter saisies et destructions.
Les entreprises qui suivent régulièrement leurs statistiques douanières (taux de contrôle, redressements, délai moyen de mainlevée) identifient plus vite les axes d’amélioration. Les outils de data analytics appliqués aux données de dédouanement deviennent progressivement un atout pour les directions logistique et finance.
Étape 11 : Intégrer l’évolution du contexte réglementaire et technologique
Le contexte douanier récent montre une dynamique forte : réformes numériques, renforcement des contrôles sanitaires, fin des franchises historiques, nouvelles taxes sur les envois, coopération accrue entre administrations. Les importateurs adaptent en continu leurs procédures et leurs contrats.
Réformes douanières et renforcement des contrôles
Le décret du 4 janvier 2026 introduit des contrôles intensifs sur plus de 12 catégories alimentaires, avec suspension d’importations contenant quatre pesticides interdits dans l’UE. Le gouvernement encourage une extension de ces contrôles à l’échelle européenne. Les marchés les plus exposés (champagne, cognac, vins, autres produits agroalimentaires) ont déjà amorcé un surstockage préventif pour limiter les ruptures.
En parallèle, la réforme douanière avec le déploiement de DELTA IE transforme les outils de déclaration et la circulation des données. L’interconnexion renforcée entre douanes, administrations fiscales et autres autorités (sanitaires, vétérinaires, etc.) modifie les pratiques de contrôle.
Accompagnement des autorités et montée en compétence des opérateurs
Les administrations douanières et fiscales diffusent des supports pratiques, organisent des webinaires et proposent parfois des accompagnements personnalisés, notamment via la DGDDI et la DGFIP. Les entreprises qui saisissent ces opportunités de formation internes développent des compétences douane durables, directement utiles au quotidien.
Dans un environnement en mouvement, la mise à jour régulière des procédures internes, des guides douane et des instructions aux fournisseurs étrangers reste déterminante. Chaque changement réglementaire ou technologique doit se traduire par des ajustements concrets dans les contrats, les données partagées et les systèmes d’information.
Étape 12 : Méthode pas à pas récapitulative pour sécuriser son dédouanement
Pour structurer l’action, une méthode simple en plusieurs séquences aide l’importateur occasionnel ou régulier à ne rien oublier. Ce fil conducteur se combine avec les approfondissements spécifiques selon les produits et les flux.
Chemin pratique du dédouanement à l’importation
- Analyse amont : définir le projet d’import, recueillir les fiches techniques, vérifier les interdictions ou restrictions éventuelles.
- Classement et origine : déterminer la nomenclature douanière, analyser l’origine et les préférences tarifaires possibles.
- Valeur et conditions commerciales : fixer la valeur en douane, choisir l’incoterm, cadrer les délais d’acheminement.
- Organisation et représentation : obtenir ou vérifier l’EORI, choisir un représentant en douane, formaliser un mandat.
- Compilation documentaire : préparer la facture, les documents de transport, les certificats d’origine, les licences et certificats spécifiques.
- Déclaration électronique : déposer la déclaration, vérifier les données, suivre le circuit de contrôle.
- Paiement des droits et taxes : régler les droits de douane, la TVA et les redevances associées, contrôler les quittances.
- Mainlevée et livraison : organiser la sortie du terminal ou de l’entrepôt, vérifier l’intégrité des marchandises.
- Archivage et suivi : conserver les documents, suivre les indicateurs (coûts, délais, contrôles), ajuster les procédures.
Chaque maillon de cette chaîne influence les autres. Une préparation rigoureuse en amont simplifie considérablement tout ce qui suit : moins de contrôles, moins de litiges, une meilleure visibilité sur les coûts, et une planification logistique plus stable.
Pour les situations plus techniques, certains cas d’usage particuliers (flux import complexes, procédures en plusieurs étapes, sous‑dédouanement, etc.) sont détaillés dans le guide dédié à la procédure de dédouanement à l’import, qui complète cette approche pas à pas par des exemples concrets.
